
Compresión diaria de las bandas de Bollinger. Qué sugiere la señal
Compresión diaria de las bandas de Bollinger. Qué sugiere la señal
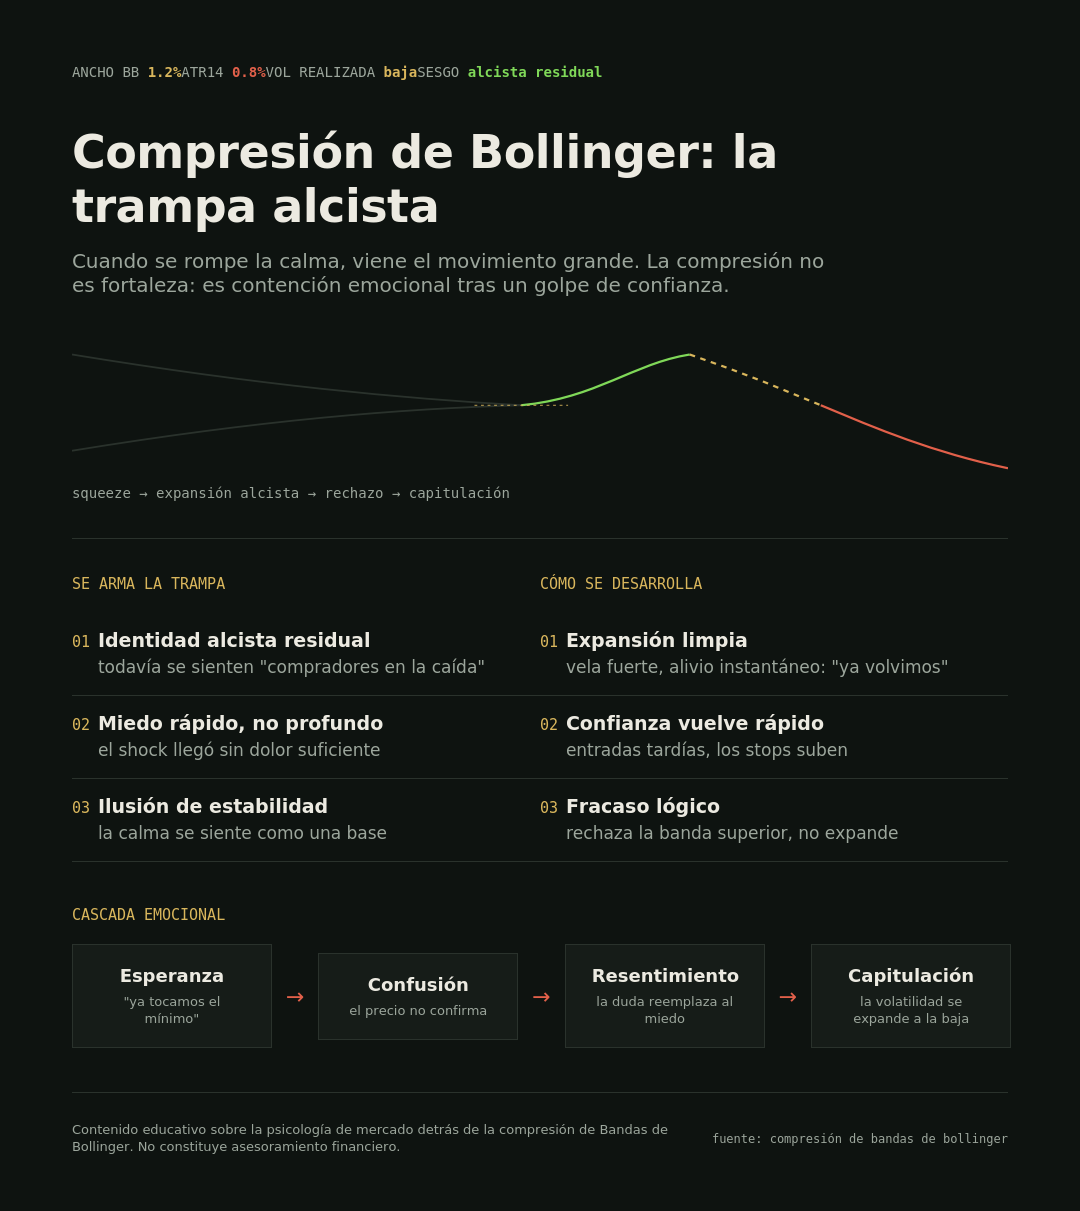
Técnicamente, cuando las bandas de Bollinger diarias de un Ticker se están estrechando, indica una menor volatilidad. Esto suele preceder a un cambio hacia la volatilidad y la confirmación, en lugar de un rango e incertidumbre.
En pocas palabras: cuando se rompe la calma, se produce un gran movimiento (en el marco temporal diario).
Según la situación del mercado, existe una mayor probabilidad de que el mercado suba a corto plazo. Esto se debe a la psicología en juego, y es un escenario propicio para una trampa alcista. Esto es así, si el impulso del Ticker ya se dirige hacia el miedo y el pánico, no hacia la esperanza y el optimismo. El problema es que al mercado aún le cuesta aceptar este cambio.
Cuando el último gran movimiento bajista que nos llevó a este rango actual, de comprensión de las bandas, ha sido negativo, pero no lo suficiente como para que todos crean que es un mercado bajista, significa que la tendencia carece de aceptación generalizada.
Debido a la falta de aceptación, los alcistas creerán fácilmente que sus sesgos eran correctos y sentirán que están en lo cierto, cuando el precio vuelva a subir. Su complacencia los convierte en un blanco fácil para el mercado.
El mercado siempre castiga las emociones impulsivas.
La compresión de las Bandas de Bollinger significa que el consenso ha desaparecido.
En este momento:
Los alcistas ya no tienen la confianza suficiente para perseguir. Los bajistas no tienen la confianza suficiente para presionar. Todos se observan mutuamente.
Esto genera:
Baja volatilidad realizada
Rangos diarios estrechos
Un "equilibrio" mecánico que se siente tranquilo, pero no es saludable
Psicológicamente, esto es una vacilación colectiva tras un trauma.
Sucede cuando el mercado ha experimentado una violenta pérdida de confianza (un caso típico, cuando el BTC/USD pasó de 126k a 80k). Produjo, luego, una gran compresión.
La compresión significa que los participantes intentan sentirse seguros de nuevo.
Eso no es acumulación de energía, es contención emocional.
La configuración de la trampa alcista
Una trampa alcista requiere tres ingredientes:
Identidad alcista residual
La mayoría de los participantes todavía se identifican como alcistas
Siguieron el ritmo del último año
Su autoimagen es "comprar en las caídas, acertar". No han aceptado emocionalmente un cambio de régimen.
Esto es importante porque la identidad impulsa la toma de riesgos.
El miedo ha aparecido demasiado rápido, pero no con la suficiente intensidad.
El miedo llegó rápido, no del todo.
Eso crea una paradoja psicológica:
La gente se siente conmocionada. Pero aún no se siente mal.
Es entonces cuando la gente desea desesperadamente:
"Solo una confirmación más de que el mercado alcista está intacto".
Ese deseo es explotable.
La compresión crea la ilusión de estabilidad.
Compresión de Bollinger:
Se siente como una "construcción de base".
Parece un "reinicio de la volatilidad".
Se interpreta como "energía preparándose para la expansión".
Pero psicológicamente, la compresión después de una caída brusca suele reflejar indecisión, no fortaleza.
Es el mercado conteniendo la respiración.
La psicología exacta de la trampa alcista que probablemente viene a continuación.
Así es como la trampa suele desarrollarse emocionalmente, no solo estructuralmente:
Paso 1: Una expansión alcista limpia y rápida.
Una vela diaria fuerte. Superación de la base de la BB. Lo más probable es un impulso hacia la banda superior.
Emocionalmente:
El alivio inunda y la narrativa del mercado cambia instantáneamente.
Escucharás:
"Ya tocamos mínimos".
"Eso fue la sacudida".
"¡Ya volvimos!".
Esto sucede porque el miedo no se ha disipado; se está anestesiando.
Paso 2: La confianza regresa más rápido que la estructura.
Esto es crucial. El precio se mueve más rápido que:
Tendencia
Amplitud
Confirmación del momentum
Psicológicamente:
Los alcistas se sienten inteligentes de nuevo
El miedo reciente se reinterpreta como "disciplina"
La gente vuelve a arriesgarse demasiado rápido
Aquí es cuando:
* Entran posiciones largas tardías
* Los stops suben
* La convicción se vuelve frágil de nuevo
Paso 3: Fracaso a nivel lógico
* La trampa solo funciona si:
* Tiene sentido técnicamente y se siente justa emocionalmente
* Por lo tanto, es probable que el precio:
* Se estanque cerca de una media móvil descendente, rechace la BB superior y no logre expandir la volatilidad después del estallido inicial
Este es el momento en que la creencia se quiebra.
Por qué el daño emocional es peor después de la trampa
Si el precio se desplomara ahora, la gente diría:
"Sí, la consolidación falló".
Pero si el precio sube primero y luego fracasa:
La confianza se quiebra
La duda reemplaza al miedo
La gente deja de reaccionar rápidamente
Es entonces cuando los mercados caen más fuerte de lo esperado. El cambio emocional se convierte en:
De esperanza → a confusión
De confusión → a resentimiento
De resentimiento → a capitulación
Esa secuencia es cómo la volatilidad se expande a la baja.
Por qué "Hemos vuelto" es la frase exacta a tener en cuenta
Esa frase es peligrosa porque indica:
Sobrecorrección emocional
Retroceso narrativo
Falta de integración psicológica
Los mercados saludables no necesitan convencerse de que han vuelto.
Cuando escuchas:
"Hemos vuelto"
Suele significar:
"Nunca procesamos lo que acaba de pasar".
Y el miedo no resuelto no desaparece, espera.
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo
¿El mercado tiene un reloj? Pusimos a prueba el ciclo de 83 semanas del SPY
11 oct 2026 · 23:25
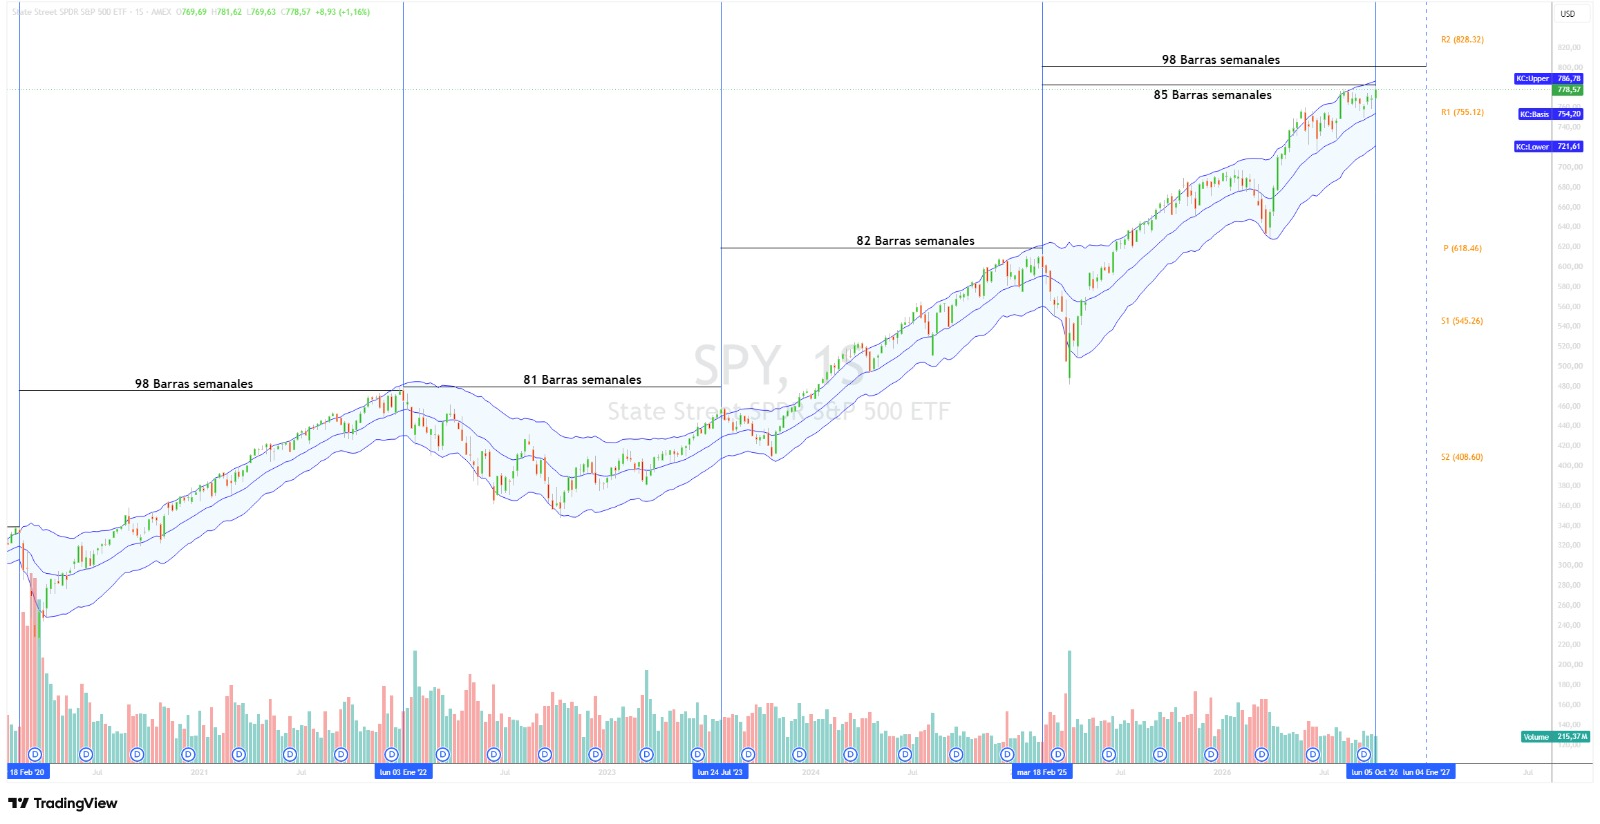
Un gráfico popular sugiere que el S&P 500 corrige cada 83 semanas y que hoy estamos en esa ventana. Lo probamos con 1.759 cierres semanales del SPY desde 1993. La “zona de peligro” tuvo menos correcciones que el resto, y sumar el calendario a un modelo empeoró el pronóstico. Después buscamos “canarios en la mina”, medimos la amplitud real del índice y armamos una cartera defensiva de quince empresas. El resultado es una guía para distinguir lo que describe al mercado de lo que de verdad lo anticipa.
Capital pequeño, reglas distintas: por qué copiar a los grandes fondos puede ser una mala estrategia
9 oct 2026 · 07:57
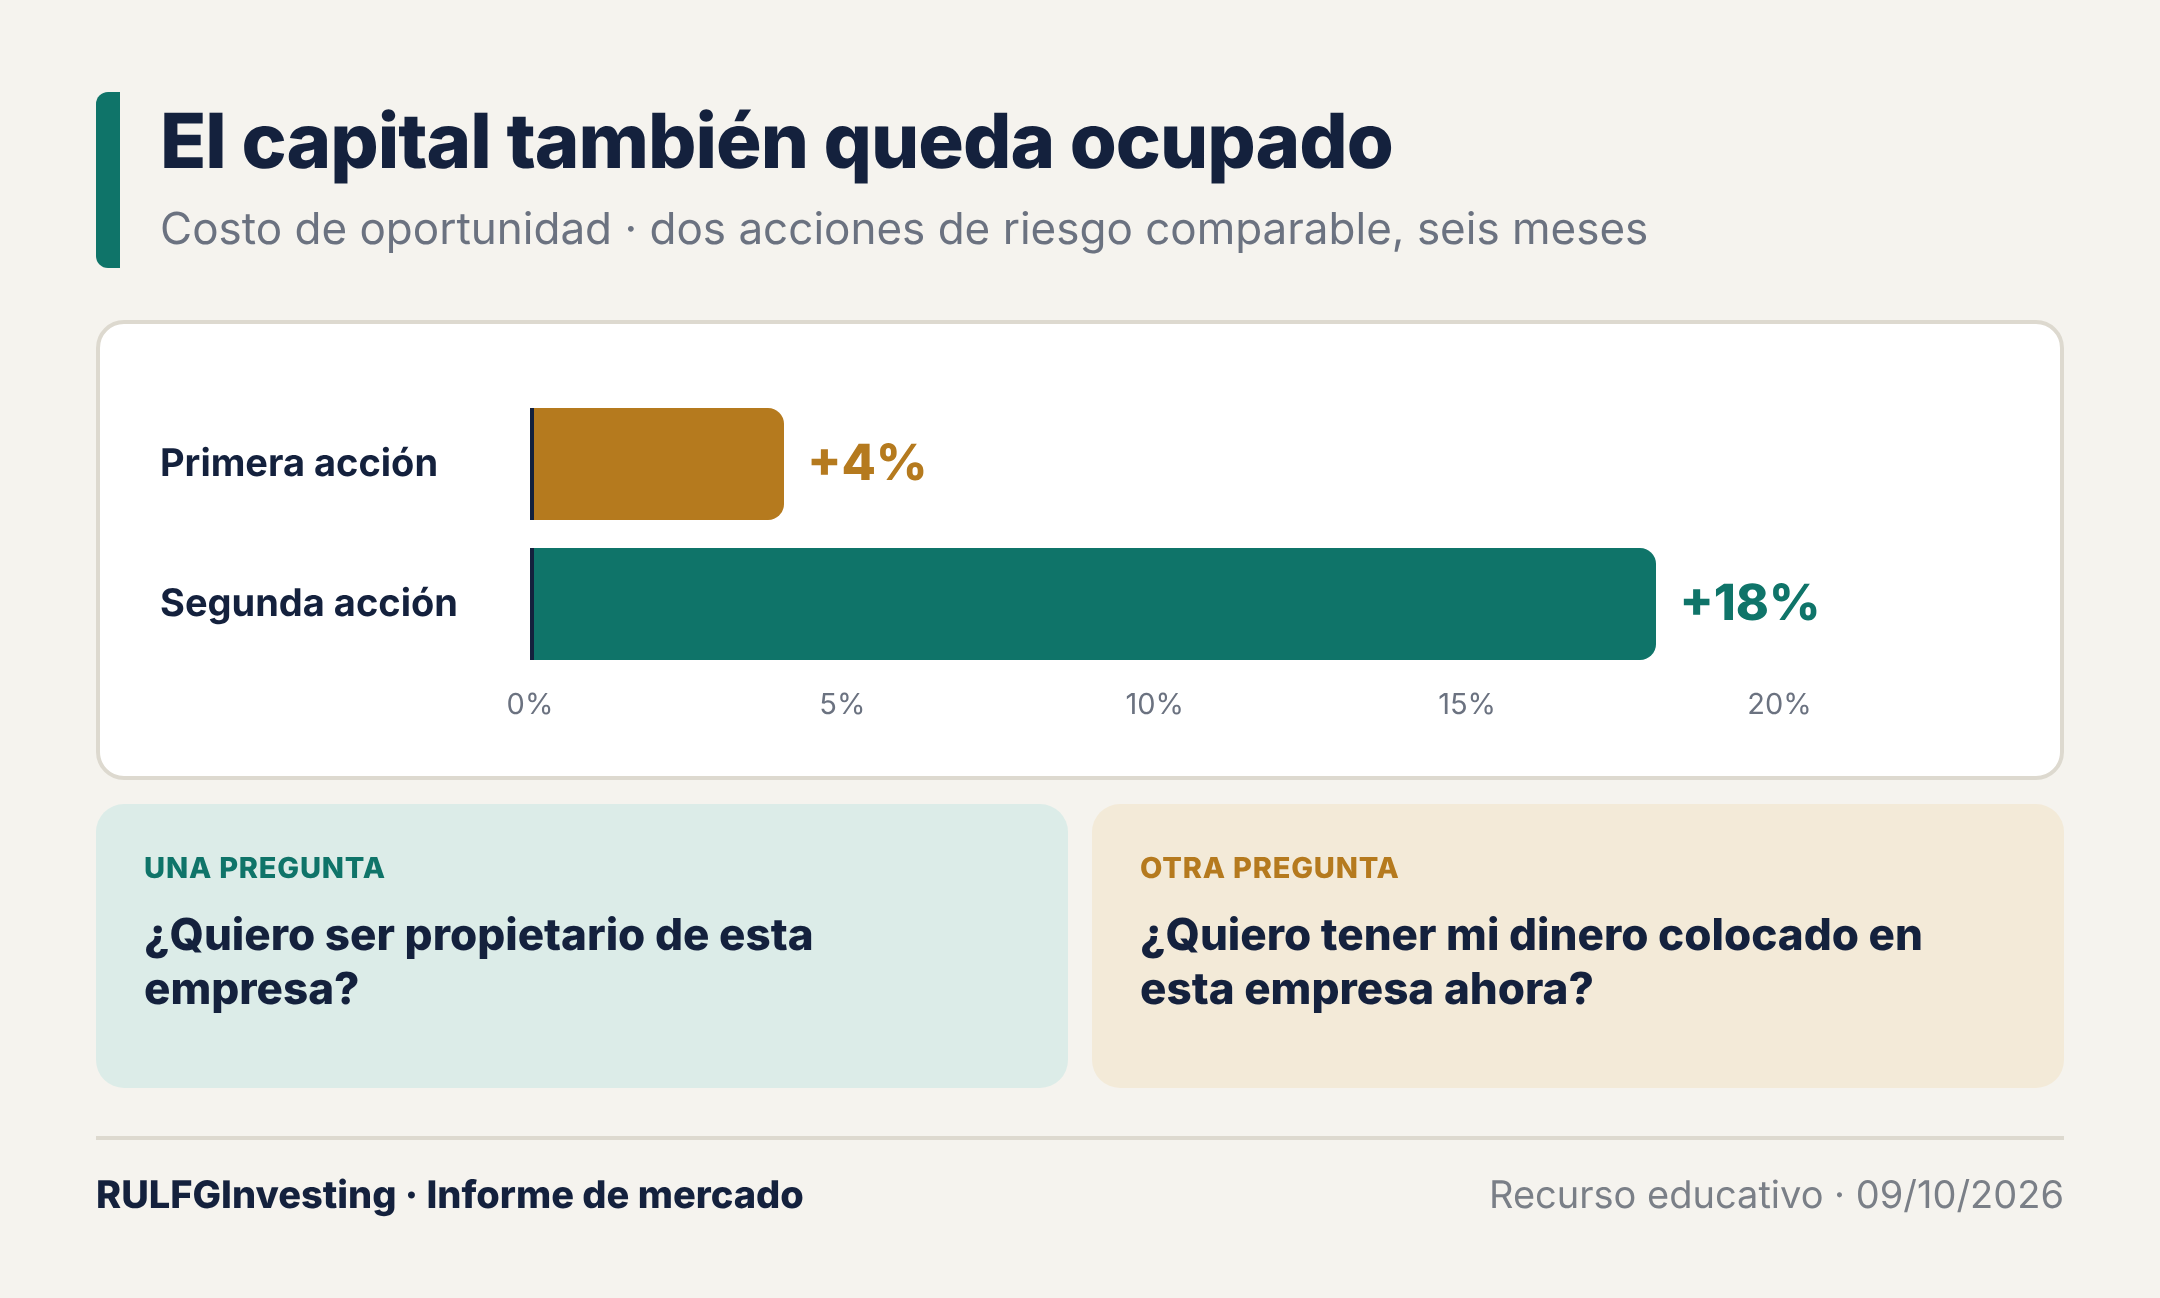
Imitar a un gran fondo parece una ventaja, pero un método pensado para administrar miles de millones no siempre sirve para una cartera de USD 10.000 o USD 200.000. La empresa es la misma para todos; cambian los objetivos y las restricciones de quien administra el capital. Un fondo puede necesitar días o semanas para salir de una posición que un inversor pequeño liquida casi de inmediato. Esa flexibilidad es una ventaja real si se usa con reglas, y un problema si deriva en hiperactividad. La propuesta es aprender del análisis institucional sin copiar su cartera, y tratar cada posición como una decisión de asignación de capital.
La rotación empieza a hablar: Amazon acelera mientras Marvell pierde impulso relativo
7 oct 2026 · 14:57
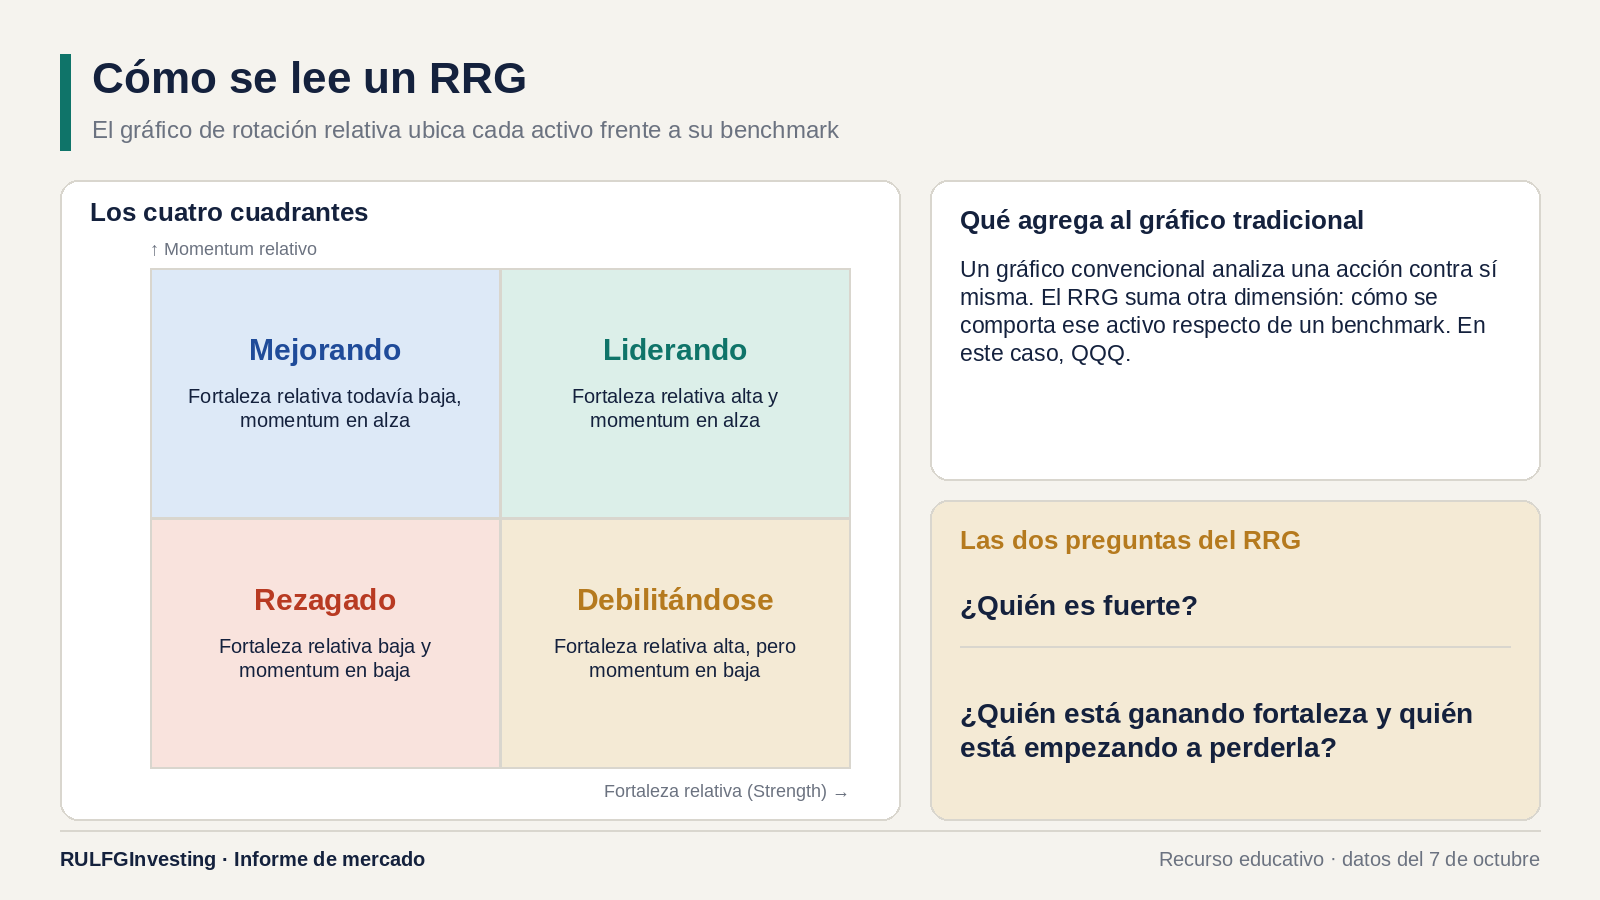
Vender una acción no siempre es apostar a que va a caer: a veces es reconocer que la ventaja relativa se está mudando. Con el reemplazo de Marvell por Amazon en la Cartera Teórica de Ventaja Estadística como ejemplo, esta guía explica cómo se lee un gráfico de rotación relativa (RRG) y por qué fortaleza y aceleración no son lo mismo. También muestra qué separa la selección de un activo del momento de entrada y cómo pesa el costo de oportunidad en una cartera dinámica.