
Análisis técnico vs. fundamentos: la pelea equivocada que muchos inversores siguen discutiendo
Los fundamentos explican el negocio; el análisis técnico, el comportamiento del precio. Son dos preguntas distintas, y cada herramienta falla cuando se la usa como dogma: el fundamentalista extremo pierde timing y el técnico extremo pierde contexto. Repasamos por qué el mercado premia sorpresas y no buenas empresas, qué pesa más según el plazo y cómo combinar balances, gráficos, rotación relativa y correlaciones en un mismo proceso.
Hay discusiones que parecen eternas. Una es la pelea entre quienes defienden el análisis técnico y quienes juran que solo importan los fundamentos. Los dos bandos tienen parte de razón, y los dos se equivocan cuando convierten su herramienta en una religión.
Dos herramientas, dos preguntas
Una acción puede subir 7% hoy y terminar diez ruedas después debajo del punto de partida. En esos diez días la empresa casi no cambió: lo que cambió fue el precio que el mercado estaba dispuesto a pagar.
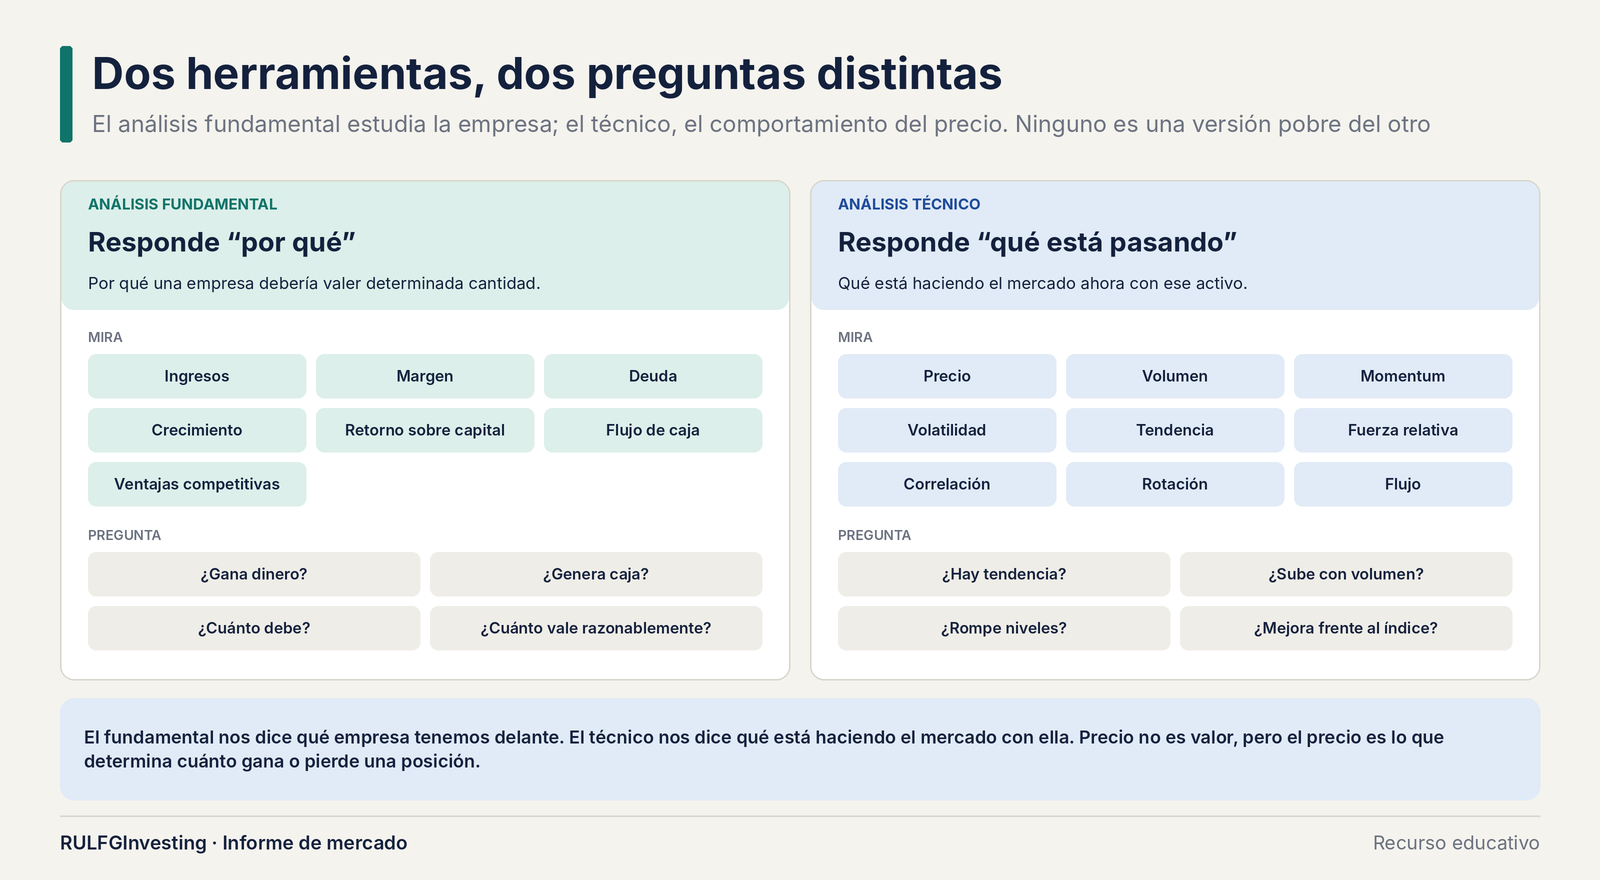
El análisis fundamental estudia la empresa: si gana dinero, cuánto debe, si genera caja. El técnico estudia el comportamiento del precio: si hay tendencia, si sube con volumen, si mejora frente al índice. No es una versión pobre del otro; mira otro objeto.
El mercado cotiza expectativas
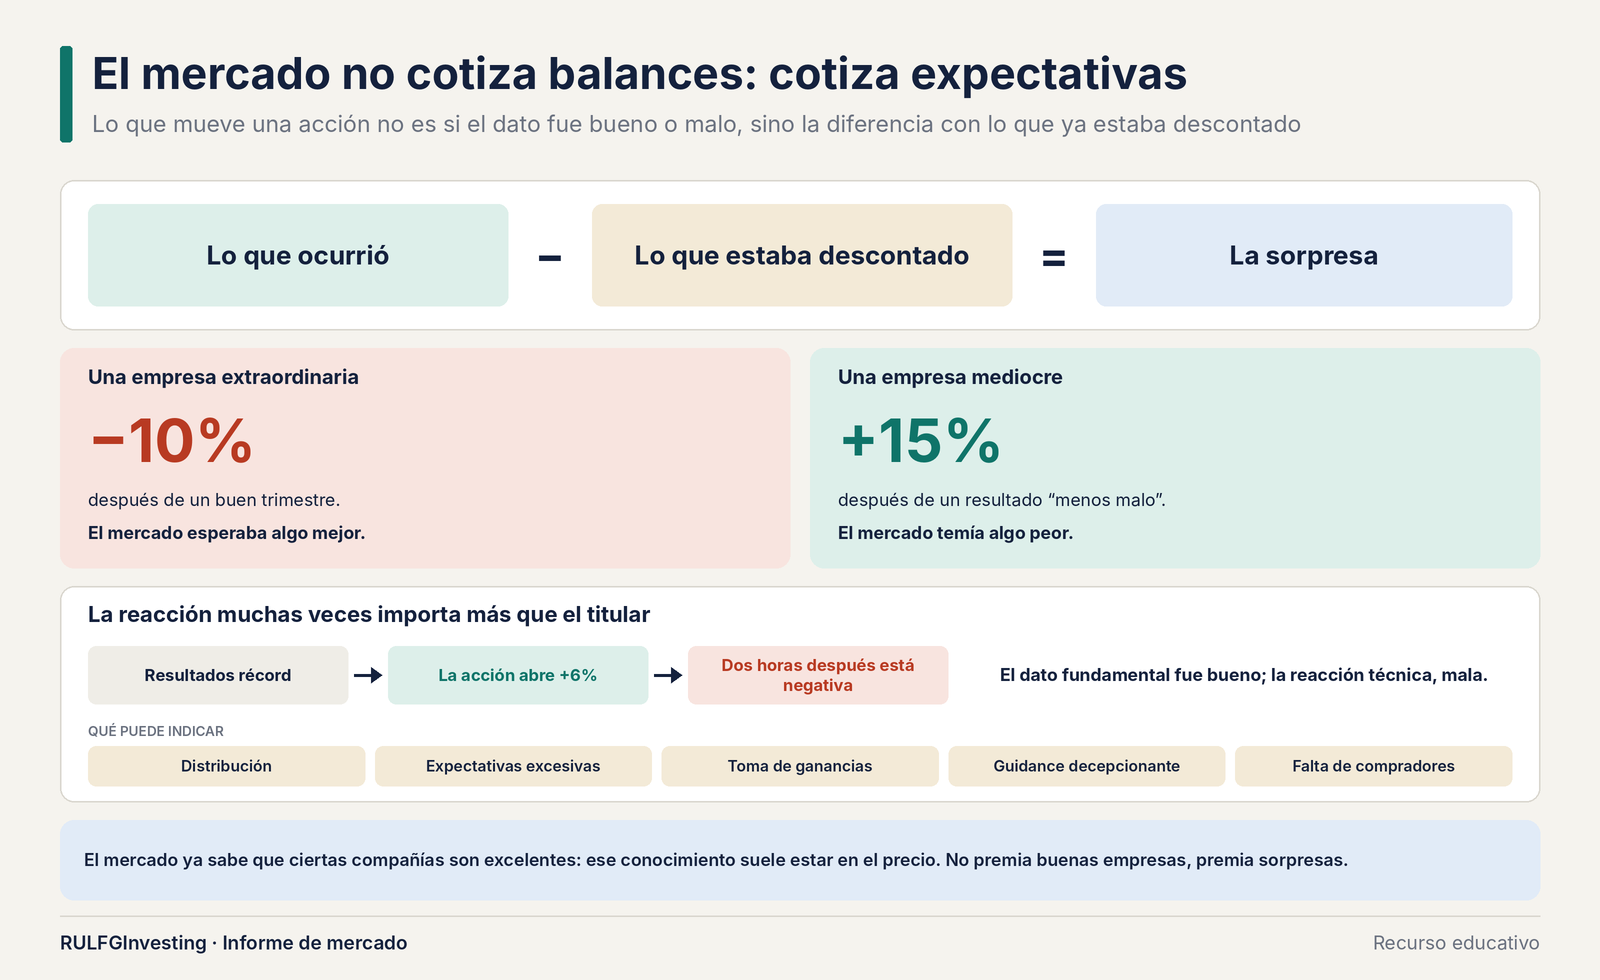
Una empresa tiene activos, deuda y márgenes. Una acción tiene compradores y vendedores. Por eso una compañía puede publicar buenos números y caer, o un trimestre mediocre y subir: la reacción depende de lo que el mercado esperaba antes.
La temporada de resultados es el punto de encuentro. Cuando baja la marea, el balance muestra las costillas de la empresa y el mercado compara la historia que venía contando con los números reales. Aun así, la reacción del precio suele decir tanto como el titular.
Dos fanatismos
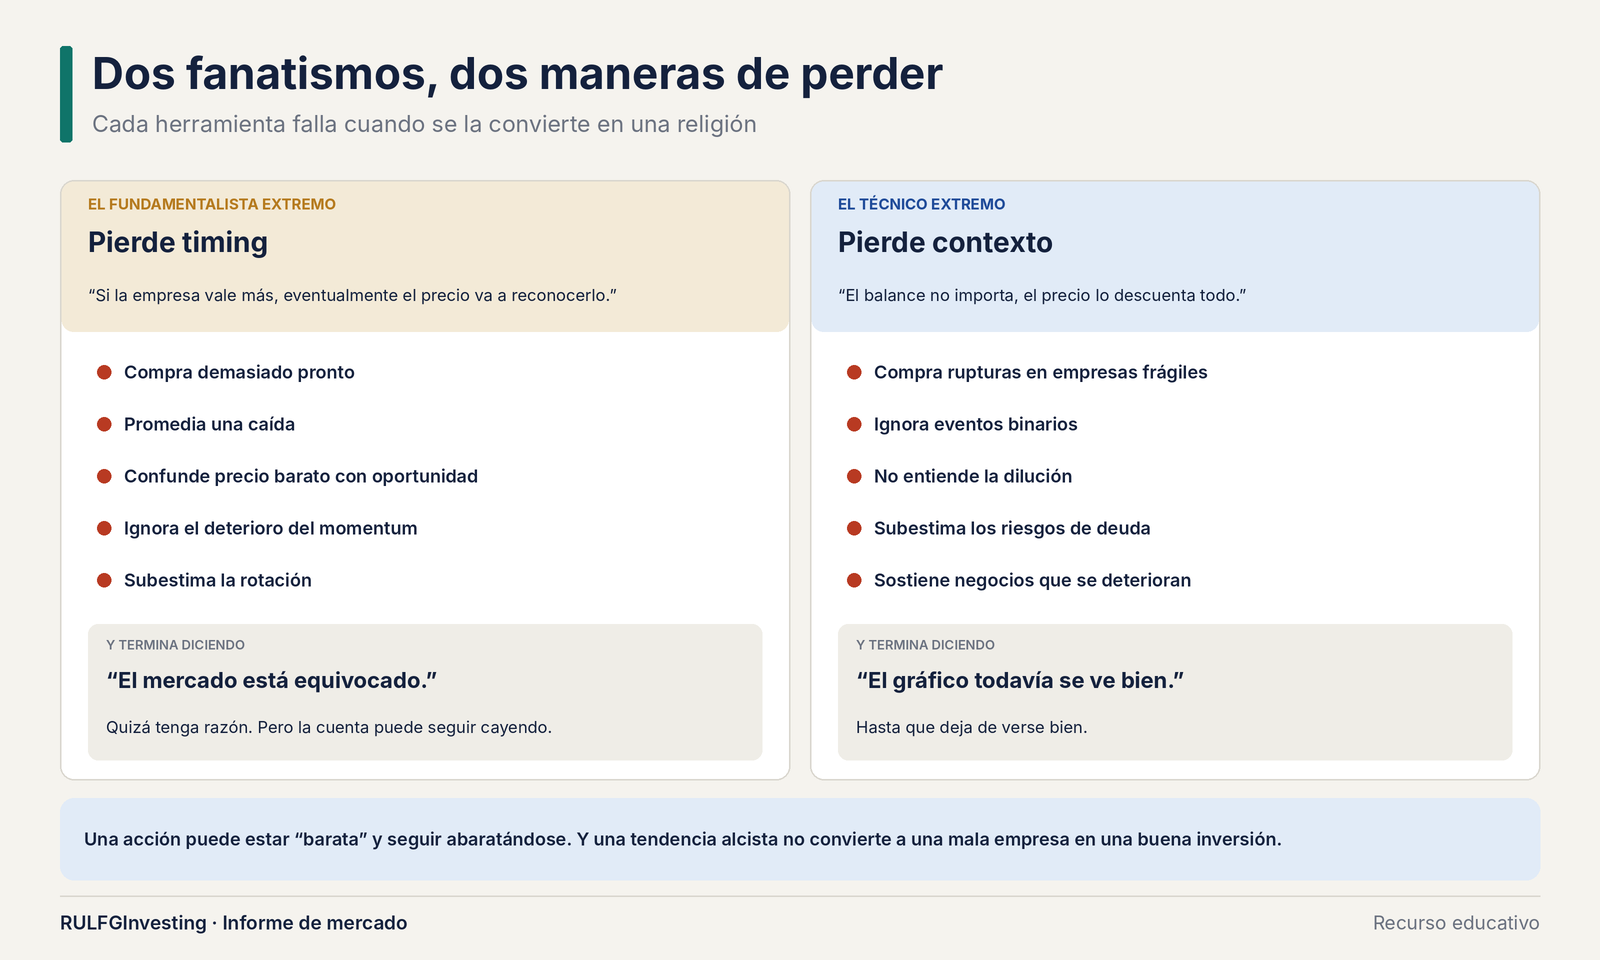
El fundamentalista extremo confía en que el precio "eventualmente" reconocerá el valor. El problema es cuándo: una acción barata puede seguir abaratándose, y el operador tiene que sobrevivir mientras espera.
El técnico extremo confunde horizonte con irrelevancia. Una ruptura puede funcionar, pero si la empresa pierde clientes y acumula deuda, tarde o temprano el mercado ajusta. Una tendencia alcista no convierte una mala empresa en una buena inversión.
Qué pesa más depende del plazo
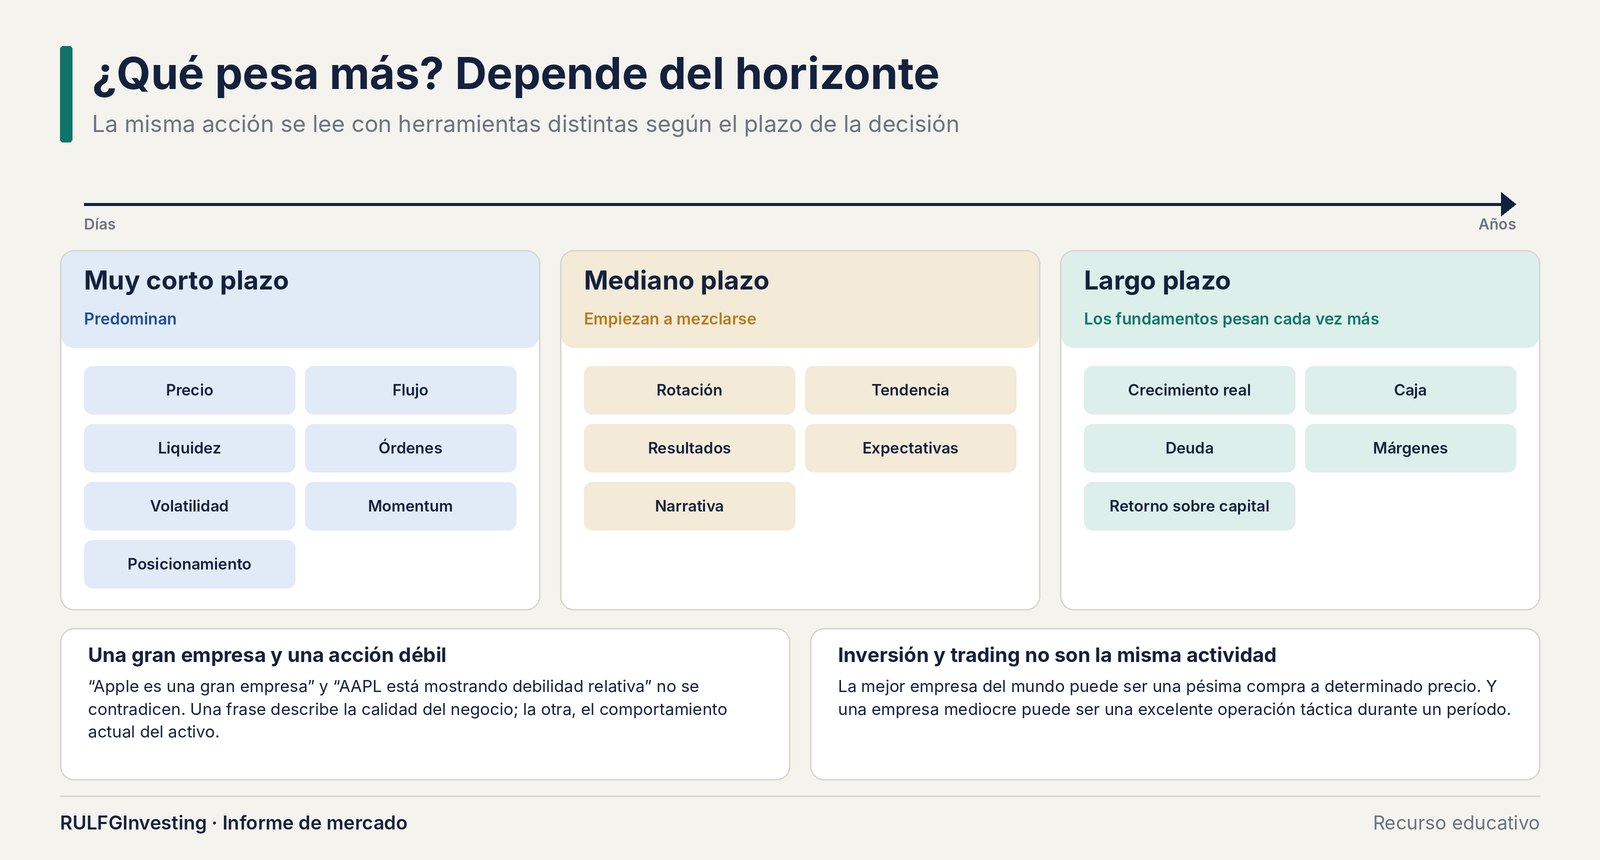
En el muy corto plazo predominan precio, flujo y posicionamiento. En el mediano se mezclan rotación, resultados y expectativas. En el largo, los fundamentos pesan cada vez más.
Por eso "Apple es una gran empresa" y "AAPL muestra debilidad relativa" pueden ser ciertas a la vez. Una describe el negocio; la otra, el comportamiento actual de la acción.
Lo que un balance no muestra
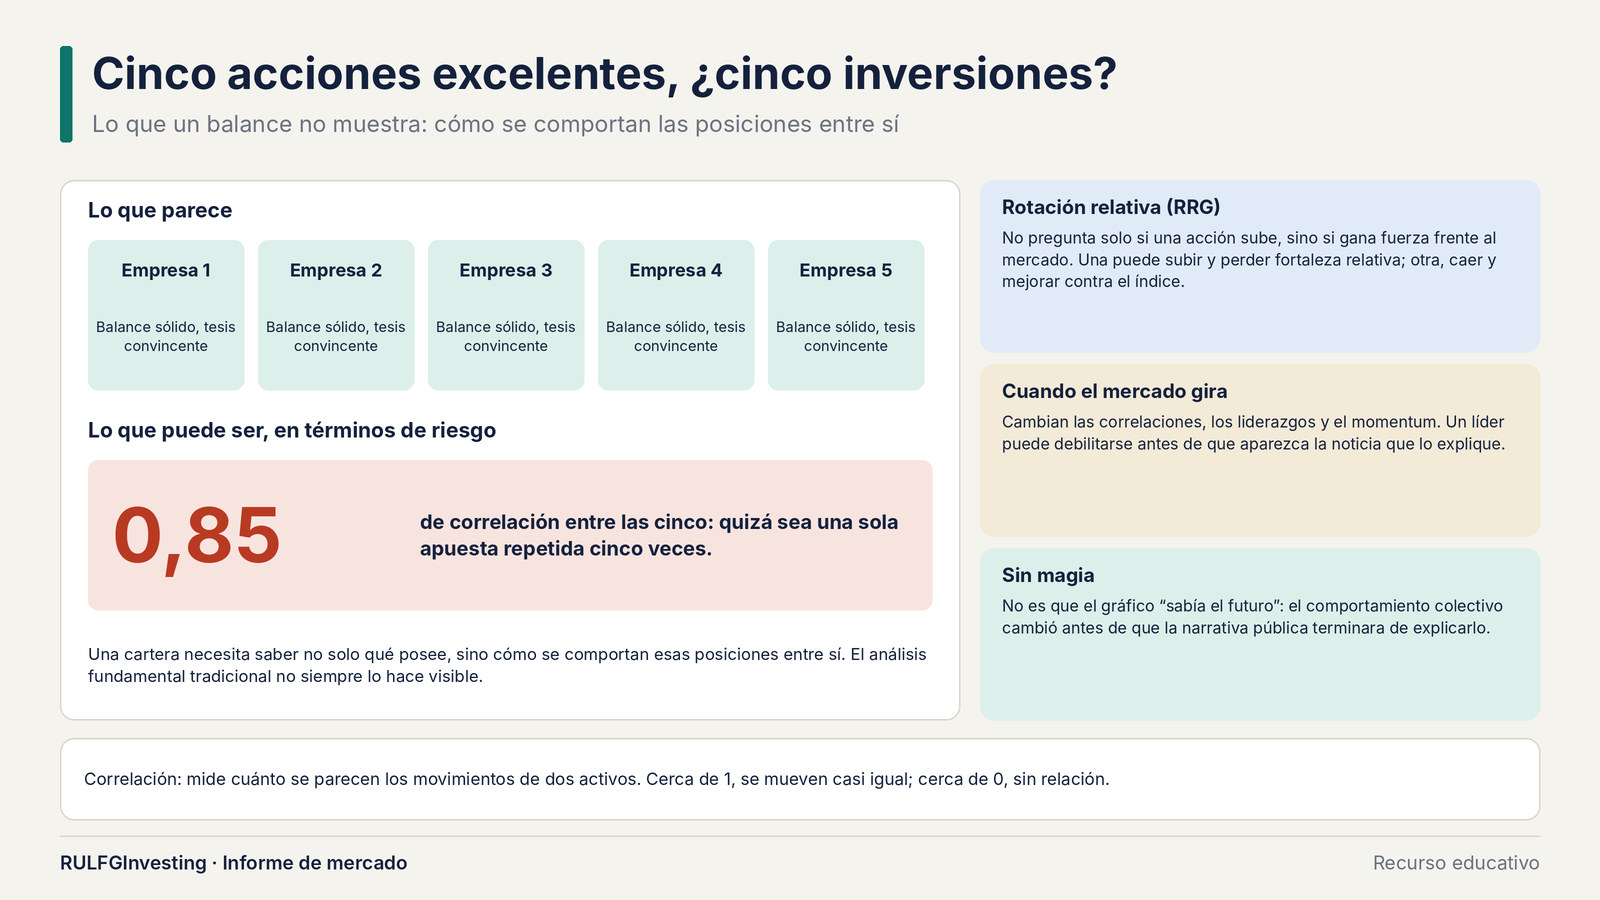
Supongamos cinco acciones excelentes, con cinco balances sólidos, pero con una correlación de 0,85 entre sí. En términos de riesgo, quizá sea una sola apuesta repetida cinco veces.
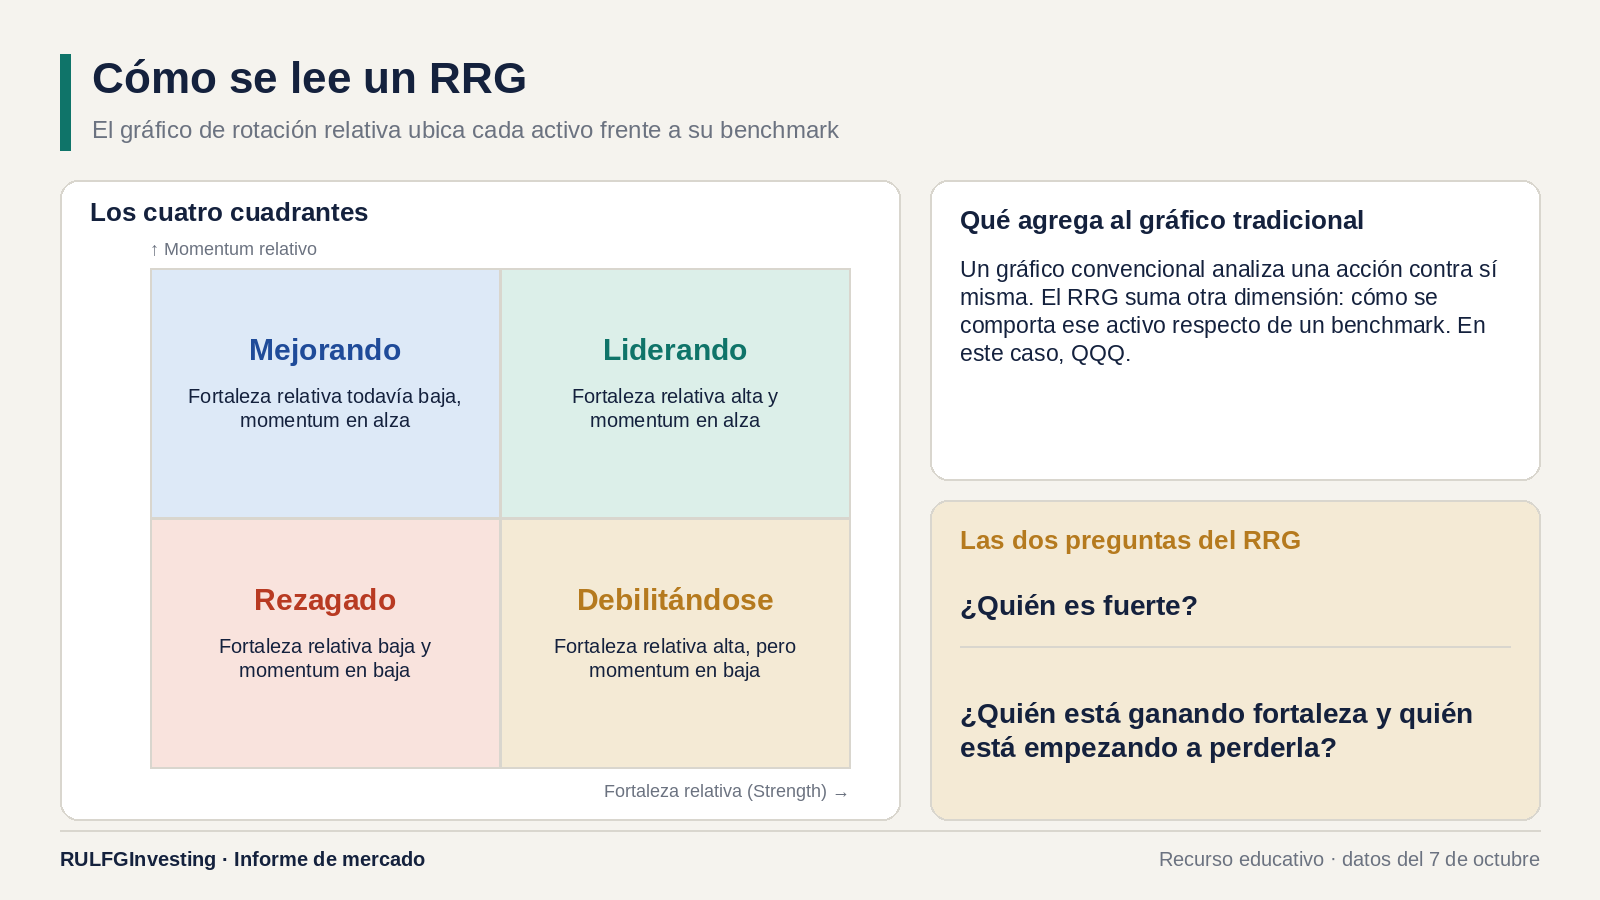
Los gráficos de rotación relativa suman otra dimensión: no preguntan solo si una acción sube, sino si gana fuerza frente al mercado. Y cuando el mercado gira, esos cambios suelen verse antes de que la narrativa los explique.
Qué herramienta para qué decisión
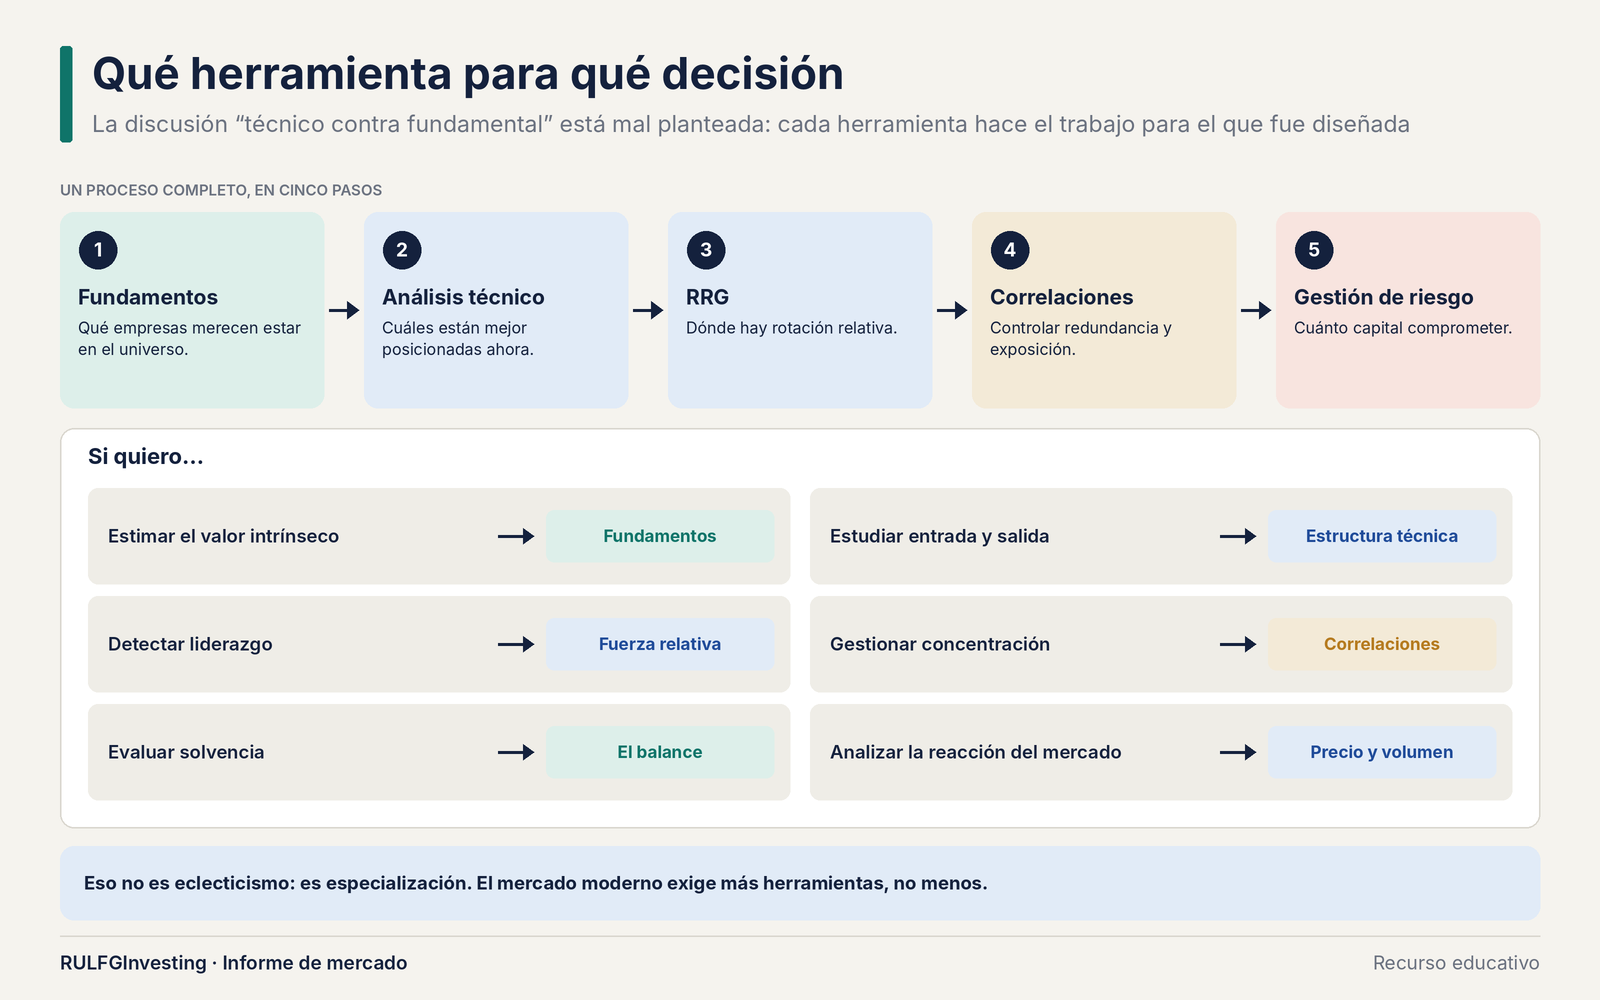
El debate real es qué herramienta hace falta para cada decisión. Un proceso completo puede ordenarse así: fundamentos para elegir el universo, análisis técnico para ver quién está mejor posicionado, rotación relativa para detectar liderazgo, correlaciones para controlar redundancia y gestión de riesgo para decidir cuánto capital poner.
Eso no es eclecticismo, es especialización.
El mercado no paga por tener razón académicamente. Paga por administrar bien el riesgo, el tiempo y el capital. Los fundamentos cuentan qué empresa tenemos delante; el análisis técnico, qué está haciendo el mercado con ella. Una gran compañía puede ser una pésima operación y una mala compañía, un excelente trade. El trabajo del inversor es no confundir una cosa con la otra.
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo
¿El mercado tiene un reloj? Pusimos a prueba el ciclo de 83 semanas del SPY
11 oct 2026 · 23:25
Un gráfico popular sugiere que el S&P 500 corrige cada 83 semanas y que hoy estamos en esa ventana. Lo probamos con 1.759 cierres semanales del SPY desde 1993. La “zona de peligro” tuvo menos correcciones que el resto, y sumar el calendario a un modelo empeoró el pronóstico. Después buscamos “canarios en la mina”, medimos la amplitud real del índice y armamos una cartera defensiva de quince empresas. El resultado es una guía para distinguir lo que describe al mercado de lo que de verdad lo anticipa.
Capital pequeño, reglas distintas: por qué copiar a los grandes fondos puede ser una mala estrategia
9 oct 2026 · 07:57
Imitar a un gran fondo parece una ventaja, pero un método pensado para administrar miles de millones no siempre sirve para una cartera de USD 10.000 o USD 200.000. La empresa es la misma para todos; cambian los objetivos y las restricciones de quien administra el capital. Un fondo puede necesitar días o semanas para salir de una posición que un inversor pequeño liquida casi de inmediato. Esa flexibilidad es una ventaja real si se usa con reglas, y un problema si deriva en hiperactividad. La propuesta es aprender del análisis institucional sin copiar su cartera, y tratar cada posición como una decisión de asignación de capital.
La rotación empieza a hablar: Amazon acelera mientras Marvell pierde impulso relativo
7 oct 2026 · 14:57
Vender una acción no siempre es apostar a que va a caer: a veces es reconocer que la ventaja relativa se está mudando. Con el reemplazo de Marvell por Amazon en la Cartera Teórica de Ventaja Estadística como ejemplo, esta guía explica cómo se lee un gráfico de rotación relativa (RRG) y por qué fortaleza y aceleración no son lo mismo. También muestra qué separa la selección de un activo del momento de entrada y cómo pesa el costo de oportunidad en una cartera dinámica.