
Aladdin: la arquitectura invisible que explica el mercado moderno
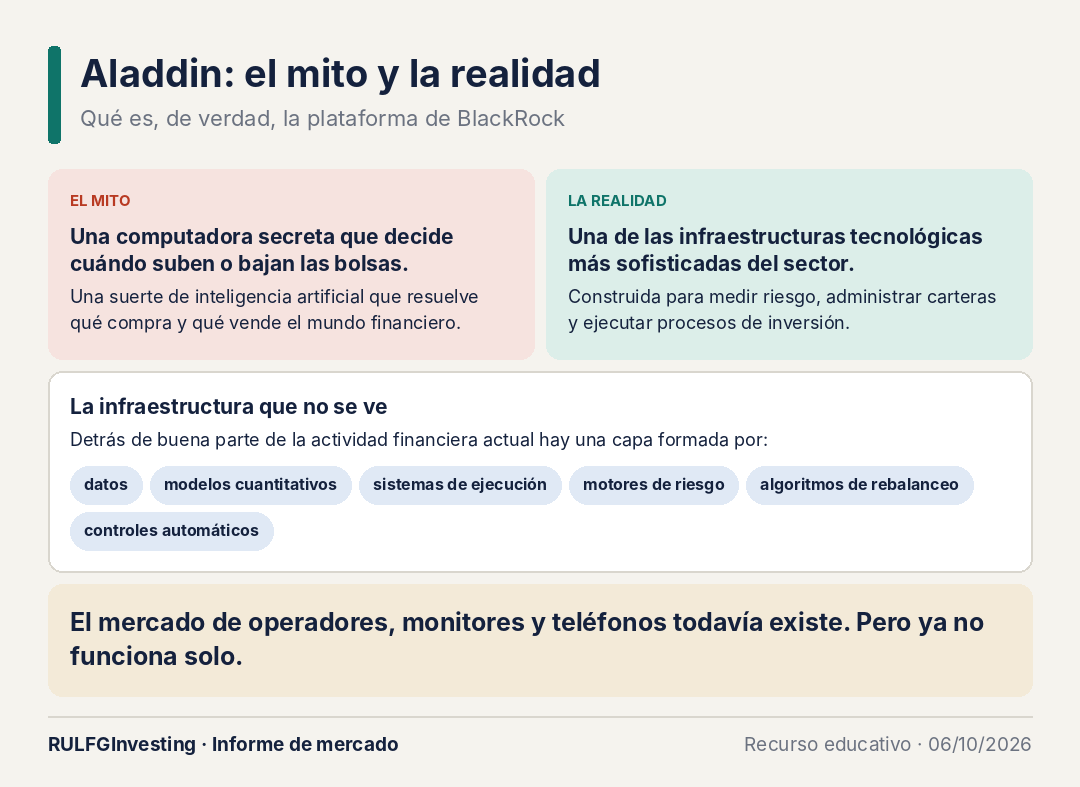
BlackRock no tiene una computadora secreta que decide cuándo suben o bajan las bolsas. Tiene Aladdin, una plataforma que conecta gestión de carteras, riesgo, trading, compliance, operaciones y contabilidad, con más de 5.000 factores de riesgo y unos 1.100 clientes. No predice el futuro ni aprieta un botón de «SELL»: formula miles de preguntas antes de que el futuro ocurra. Entenderla ayuda a ver por qué las máquinas a veces parecen moverse juntas sin coordinarse, por qué el volumen es evidencia y no sentencia, y dónde sigue agregando valor el juicio humano.
Durante décadas imaginamos la bolsa como un lugar poblado por operadores frente a monitores, teléfonos que no paraban de sonar y decisiones tomadas después de leer balances, noticias económicas o declaraciones de un presidente de la Reserva Federal. Ese mercado todavía existe, pero ya no funciona solo. Detrás de buena parte de la actividad financiera actual hay una infraestructura mucho menos visible: datos, modelos cuantitativos, sistemas de ejecución, motores de riesgo, algoritmos de rebalanceo y controles automáticos. Uno de sus nombres más importantes es Aladdin, la plataforma de BlackRock.
Aladdin suele aparecer rodeada de mitología: una suerte de inteligencia artificial que decide qué compra y qué vende el mundo financiero. La realidad es menos cinematográfica y bastante más importante. BlackRock no tiene una computadora secreta que decide cuándo suben o bajan las bolsas. Tiene una de las infraestructuras tecnológicas más sofisticadas construidas para medir riesgo, administrar carteras y ejecutar procesos de inversión.
Una idea nacida alrededor del riesgo
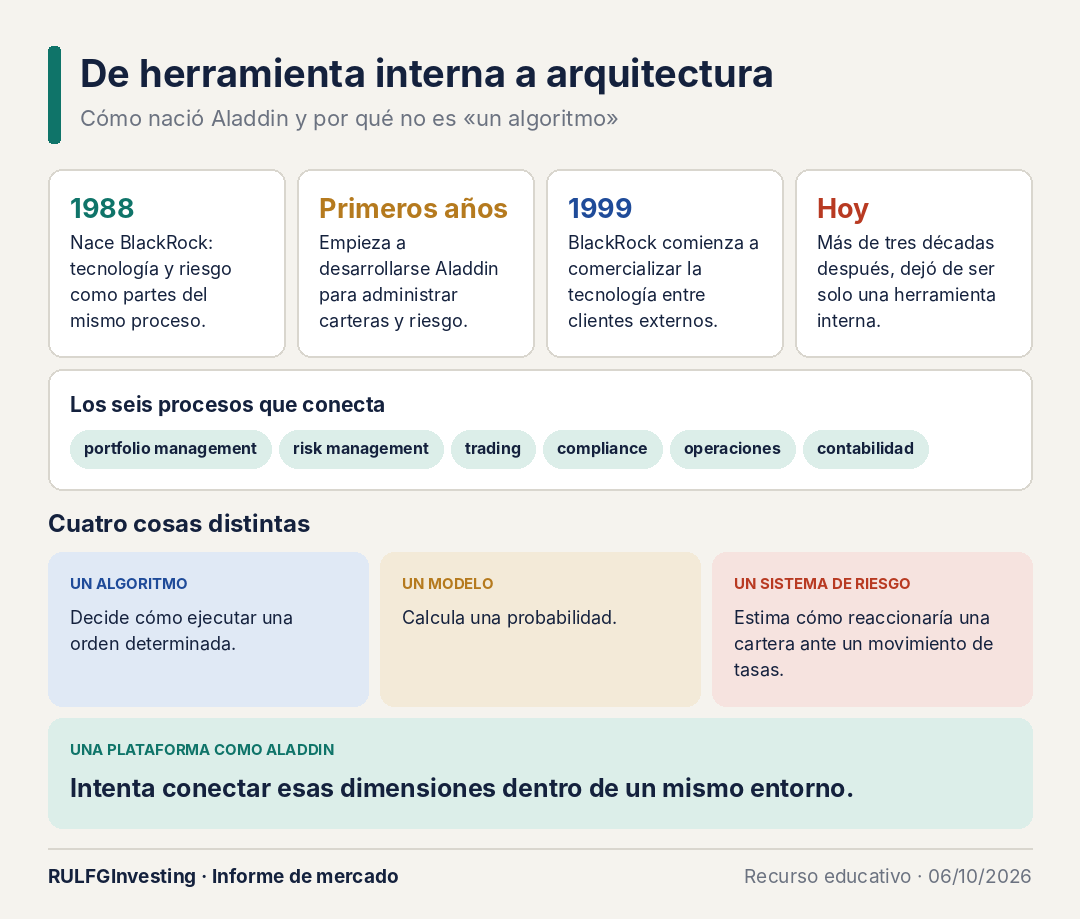
BlackRock nació en 1988 con un rasgo que después sería central en su identidad: administrar inversiones con tecnología y riesgo como partes integradas del mismo proceso. Según su propia historia corporativa, en aquellos primeros años empezó a desarrollarse Aladdin para administrar carteras y riesgo, y en 1999 la compañía comenzó a comercializar la tecnología entre clientes externos. Más de tres décadas después, dejó de ser simplemente una herramienta interna: hoy conecta procesos de portfolio management, risk management, trading, compliance, operaciones y contabilidad.
Esa es la primera cuestión a entender: Aladdin no es un algoritmo de trading, es una arquitectura. Un algoritmo puede decidir cómo ejecutar una orden. Un modelo puede calcular una probabilidad. Un sistema de riesgo puede estimar cómo reaccionaría una cartera ante un movimiento de tasas. Una plataforma como Aladdin intenta conectar esas dimensiones dentro de un mismo entorno.
La verdadera materia prima es el riesgo
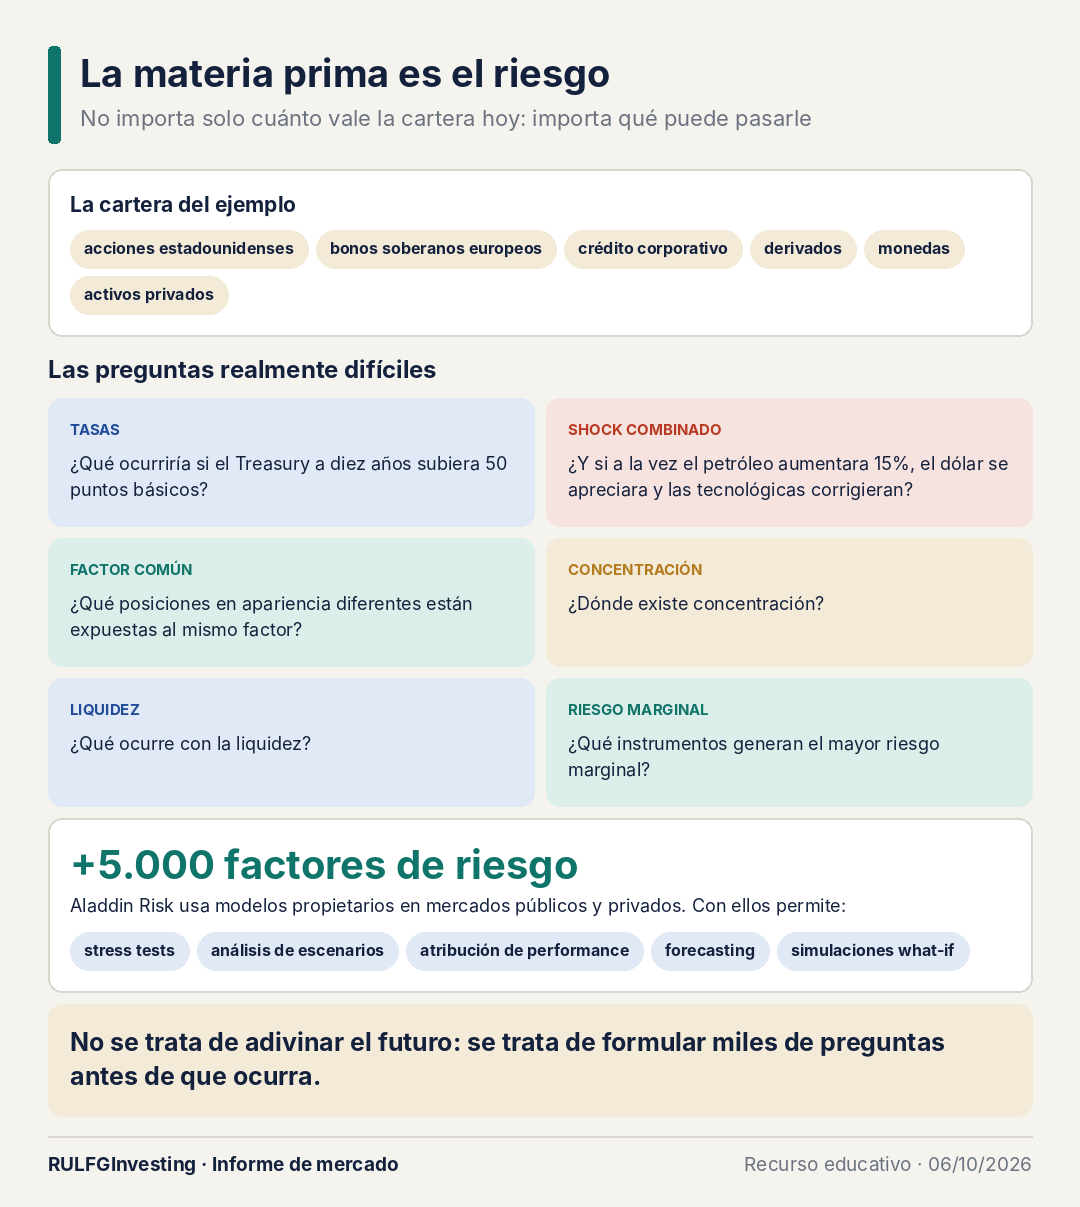
Supongamos un fondo con una cartera gigantesca de acciones estadounidenses, bonos soberanos europeos, crédito corporativo, derivados, monedas y activos privados. La pregunta importante no es solo cuánto vale hoy. Las difíciles son otras:
¿Qué ocurriría si el Treasury a diez años subiera 50 puntos básicos?
¿Y si a la vez el petróleo aumentara 15%, el dólar se apreciara y las tecnológicas corrigieran?
¿Qué posiciones en apariencia diferentes están expuestas al mismo factor?
¿Dónde hay concentración y qué pasa con la liquidez?
¿Qué instrumentos generan el mayor riesgo marginal?
Ahí aparece la función real de los sistemas cuantitativos. Aladdin Risk utiliza modelos propietarios y más de 5.000 factores de riesgo en mercados públicos y privados. Con ellos permite hacer stress tests, análisis de escenarios, atribución de performance, forecasting y simulaciones what-if. No se trata de adivinar el futuro, sino de formular miles de preguntas antes de que ocurra.
Una máquina no necesita conocer el futuro para ser útil
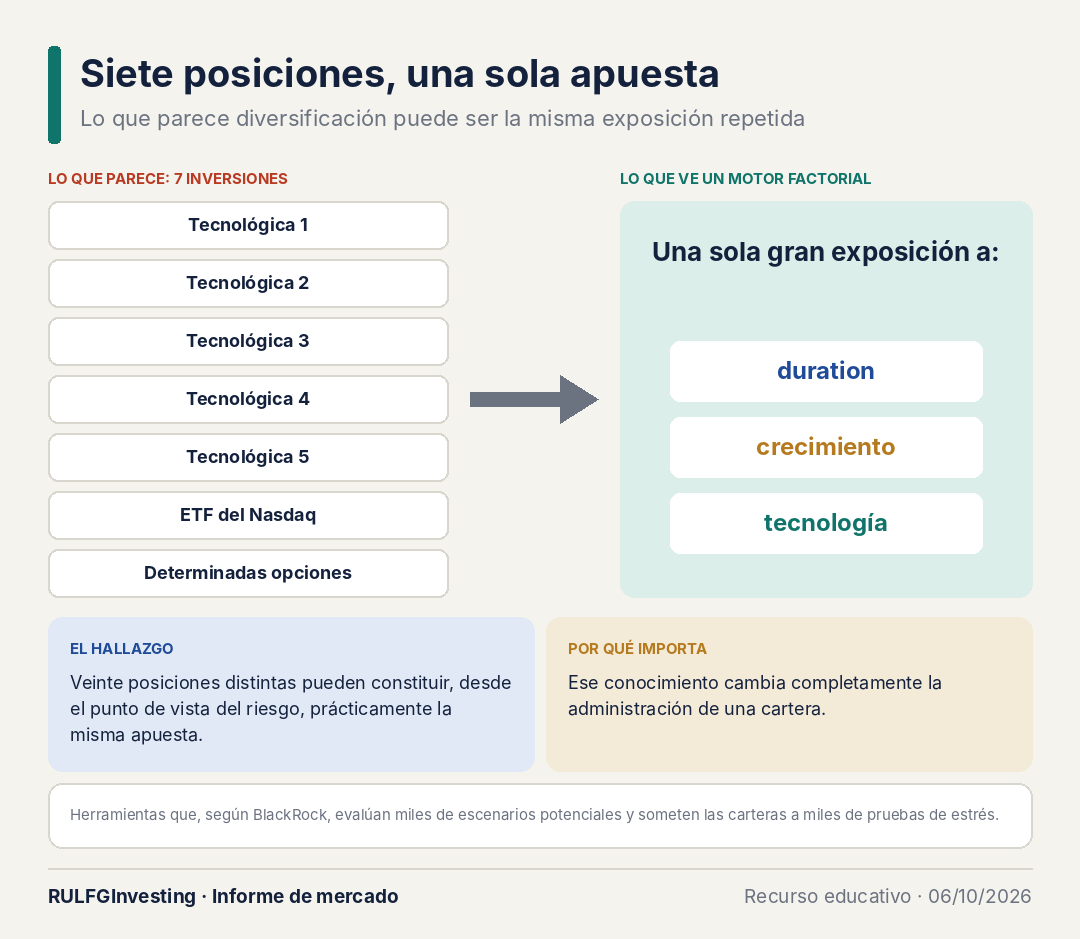
Es tentador juzgar cualquier sistema financiero preguntando si puede predecir mañana. Es una pregunta incompleta. Muchas veces la función más importante de un sistema profesional no es acertar el precio de mañana, sino saber qué puede pasarle a una cartera si ciertos escenarios se materializan. BlackRock explica que sus herramientas evalúan rápidamente miles de escenarios potenciales y someten las carteras a miles de pruebas de estrés.
Así, un portfolio manager puede descubrir algo poco intuitivo: veinte posiciones distintas pueden ser, desde el punto de vista del riesgo, prácticamente la misma apuesta. Cinco compañías tecnológicas, un ETF del Nasdaq y determinadas opciones parecen siete inversiones. Para un motor factorial podrían ser una sola gran exposición a duration, crecimiento y tecnología. Ese conocimiento cambia por completo la administración de una cartera.
Aladdin no pulsa un gigantesco botón de "SELL"
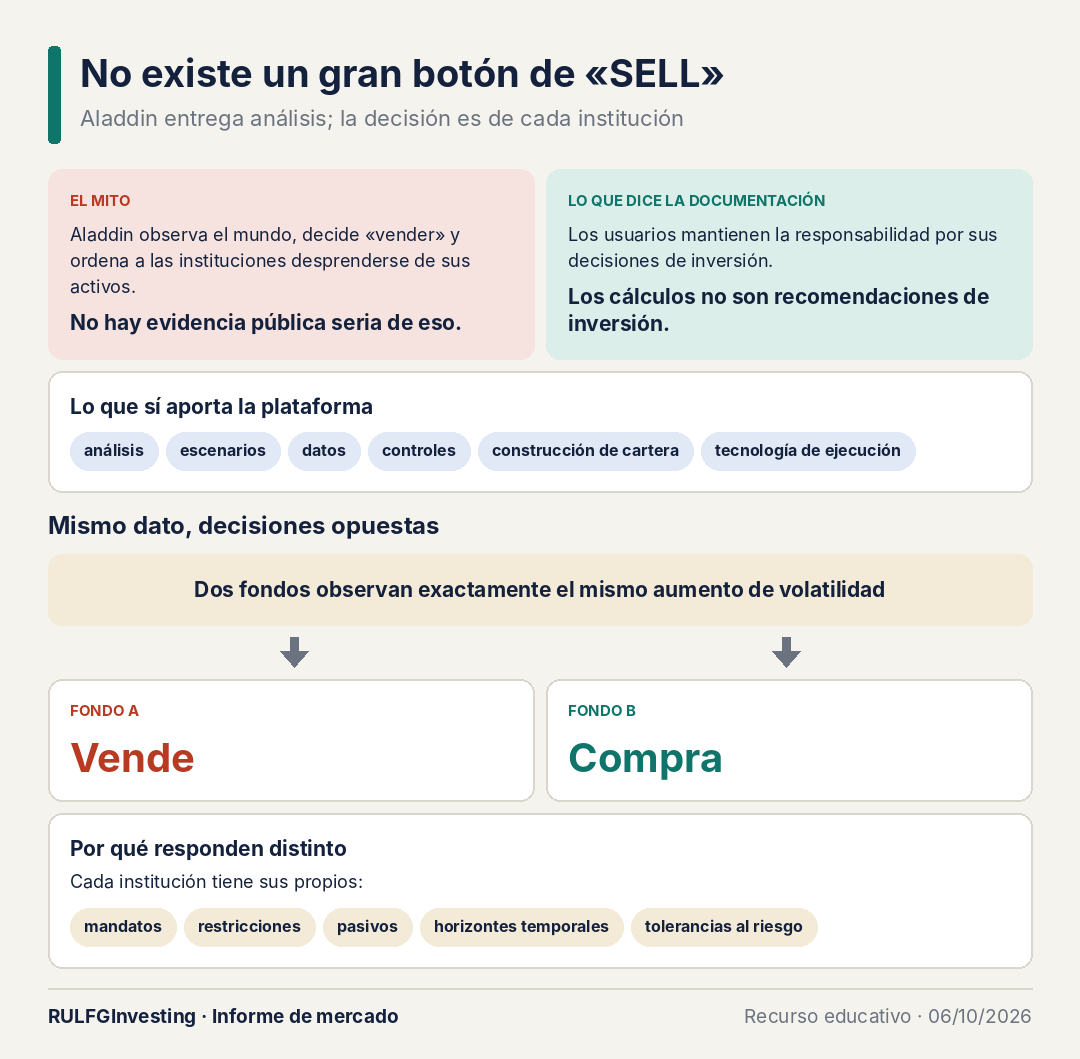
Conviene destruir uno de los mitos más persistentes. No hay evidencia pública seria de que Aladdin observe el mundo, decida unilateralmente «vender» y ordene a las instituciones desprenderse de sus activos. BlackRock dice exactamente lo contrario: la documentación establece que los usuarios mantienen la responsabilidad por sus decisiones de inversión y que los cálculos de Aladdin no deben interpretarse como recomendaciones.
Eso no le quita importancia al sistema: lo vuelve más interesante. Aladdin aporta análisis, escenarios, datos, controles, herramientas de construcción de cartera y tecnología de ejecución. Pero cada institución tiene sus propios mandatos, restricciones, pasivos, horizontes temporales y tolerancias al riesgo. Dos fondos pueden observar el mismo aumento de volatilidad y tomar decisiones opuestas: uno vende, otro compra.
Entonces, ¿por qué a veces parece que las máquinas operan todas juntas?
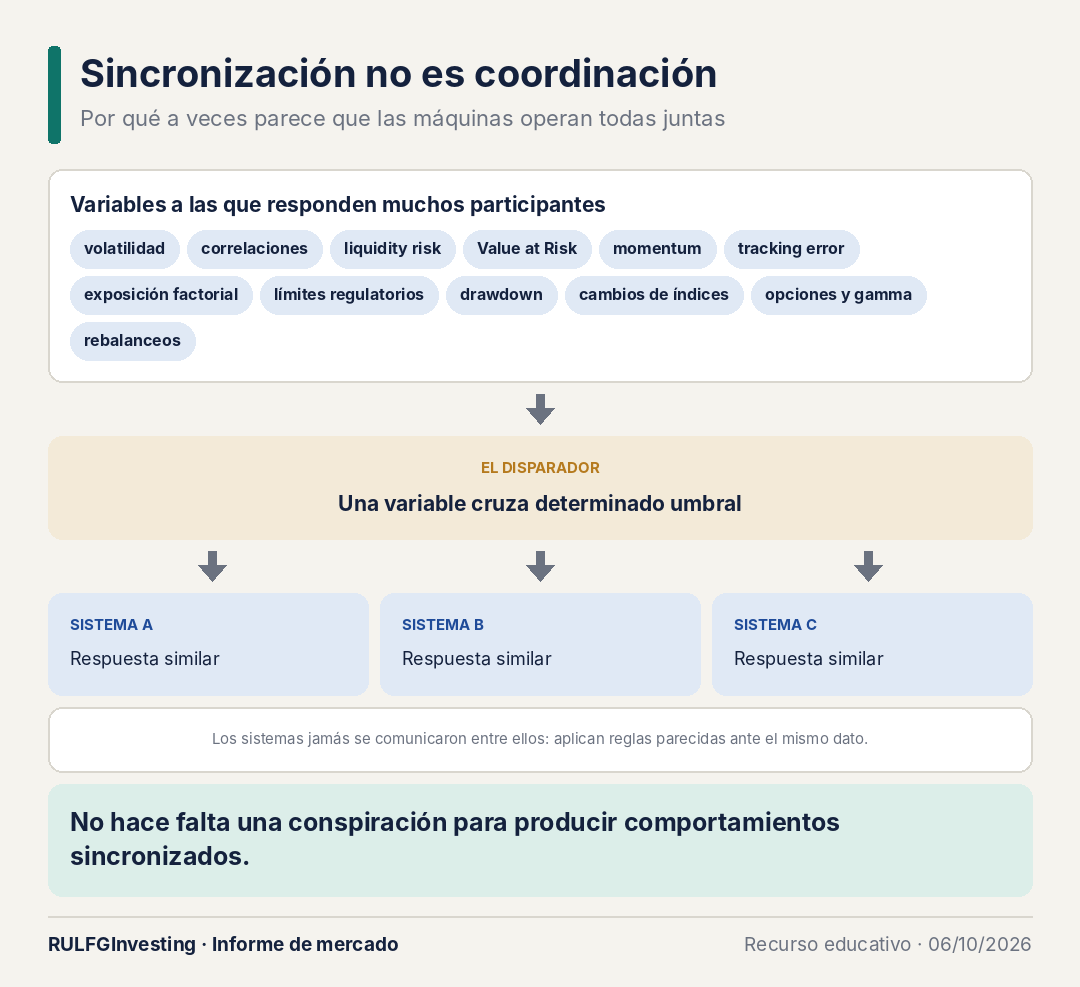
Este es el corazón del mercado contemporáneo. No hace falta una conspiración para producir comportamientos sincronizados: alcanza con que muchos participantes respondan a variables semejantes. Entre ellas están la volatilidad, las correlaciones, el liquidity risk, el Value at Risk, el momentum, el tracking error, la exposición factorial, los límites regulatorios, el drawdown, los cambios de índices, las opciones y el gamma, y los rebalanceos.
Cuando una variable cruza cierto umbral, sistemas distintos pueden generar respuestas similares aunque jamás se hayan comunicado entre ellos. La sincronización no implica necesariamente coordinación: puede ser la consecuencia de reglas parecidas reaccionando ante el mismo dato. Ese es uno de los grandes cambios respecto del mercado de hace treinta años.
El precio dejó de ser toda la información
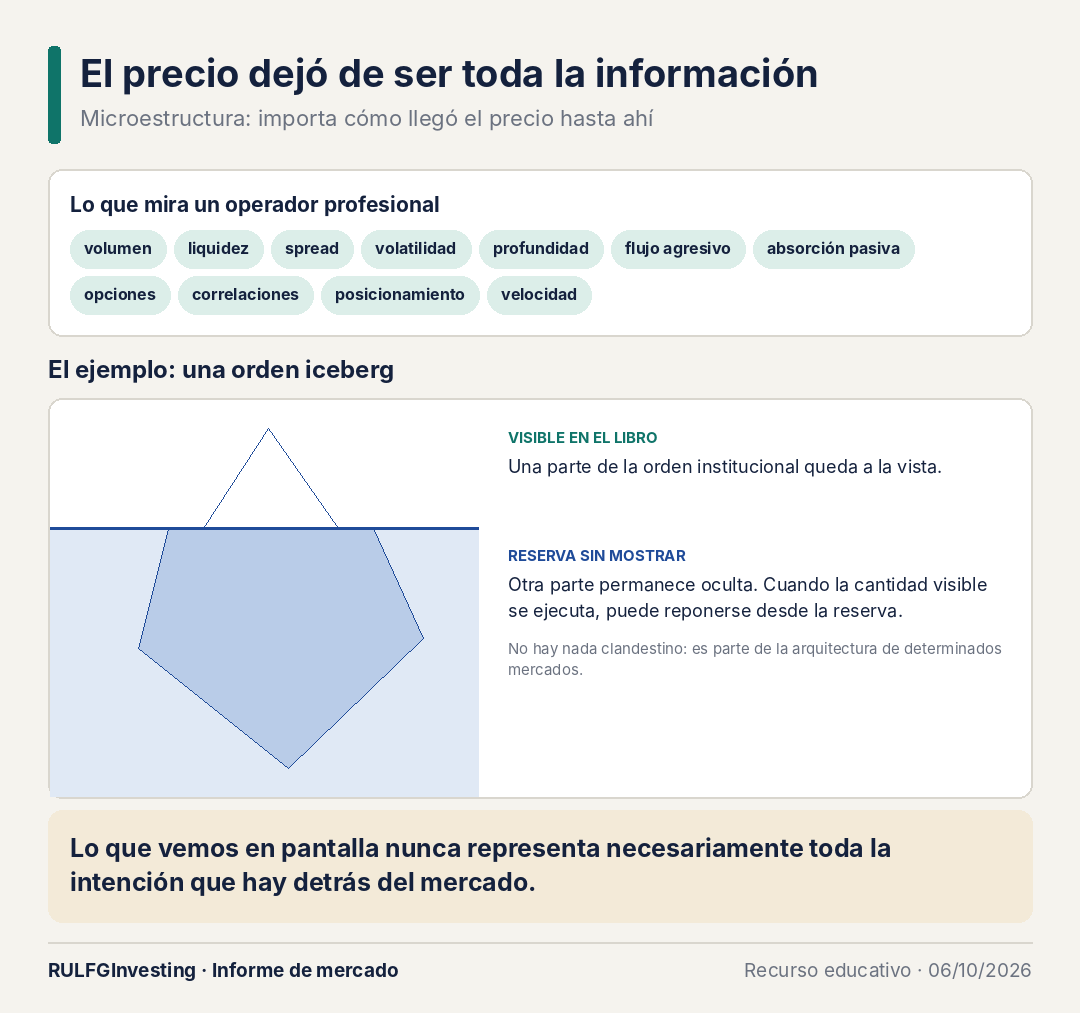
Para un operador profesional, mirar solo si una acción subió o bajó es cada vez menos suficiente. Importa cómo llegó hasta ahí: volumen, liquidez, spread, volatilidad, profundidad, flujo agresivo, absorción pasiva, opciones, correlaciones, posicionamiento y velocidad. Todo eso forma parte de la microestructura.
Las órdenes iceberg son un buen ejemplo. Una orden institucional enorme no necesariamente aparece completa en el libro. Los mercados permiten órdenes de reserva en las que una parte queda visible y otra permanece sin mostrar; cuando la cantidad visible se ejecuta, puede reponerse desde la reserva. No hay nada clandestino: es parte de la arquitectura de determinados mercados. Pero la consecuencia es importante: lo que vemos en pantalla nunca representa necesariamente toda la intención que hay detrás del mercado.
El volumen tampoco "dice siempre la verdad"
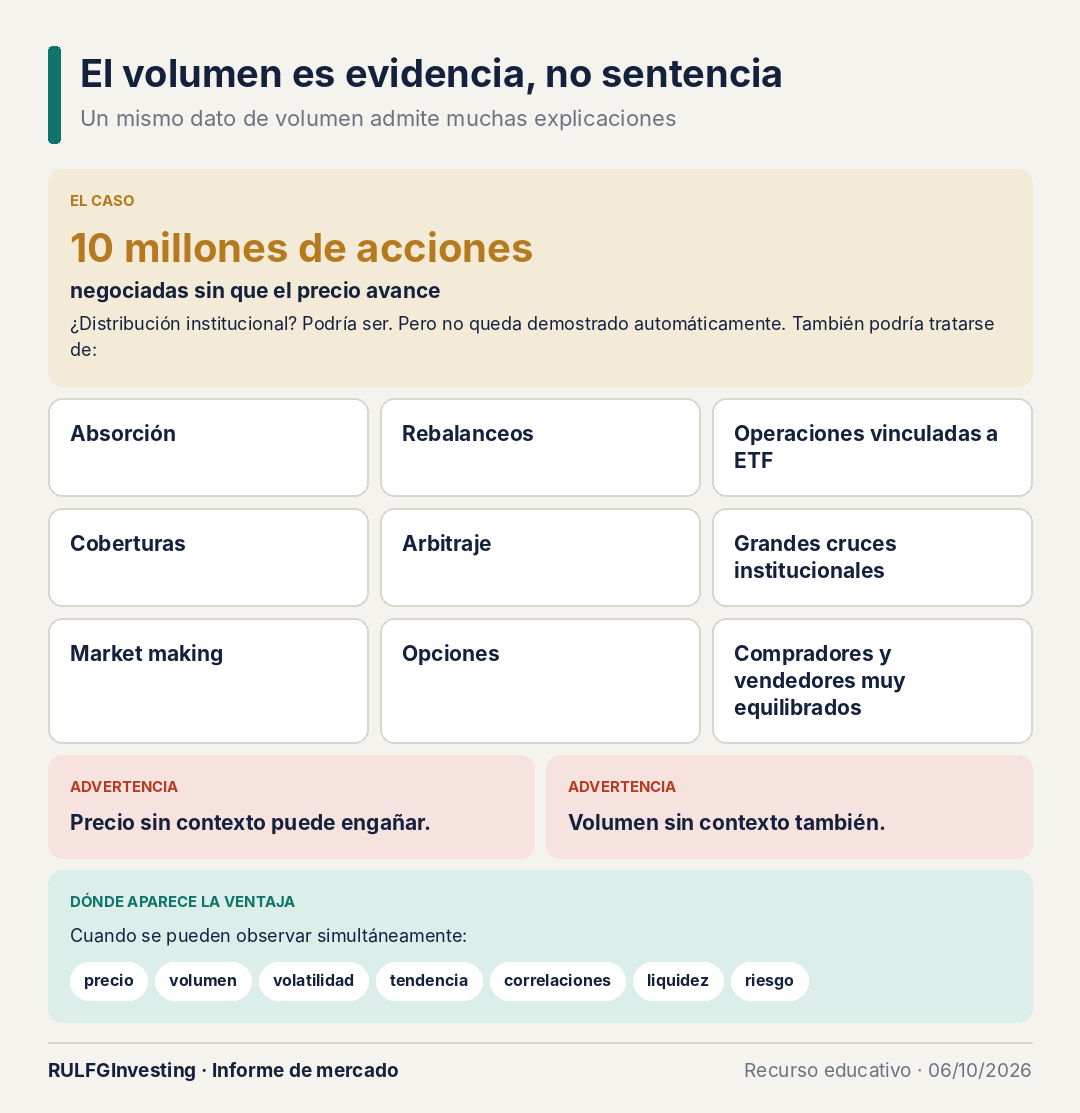
Otra precisión. Diez millones de acciones negociadas sin que el precio avance no demuestran automáticamente que haya distribución institucional. Podría haberla. Pero también podría tratarse de absorción, rebalanceos, operaciones vinculadas a ETF, coberturas, arbitraje, grandes cruces institucionales, market making, opciones, o compradores y vendedores extraordinariamente equilibrados.
El volumen es evidencia, no sentencia. Por eso los sistemas profesionales combinan variables: precio sin contexto puede engañar, y volumen sin contexto también. La ventaja aparece cuando precio, volumen, volatilidad, tendencia, correlaciones, liquidez y riesgo se observan al mismo tiempo. Eso es lo que busca la arquitectura cuantitativa moderna.
Del operador que interpreta al sistema que procesa
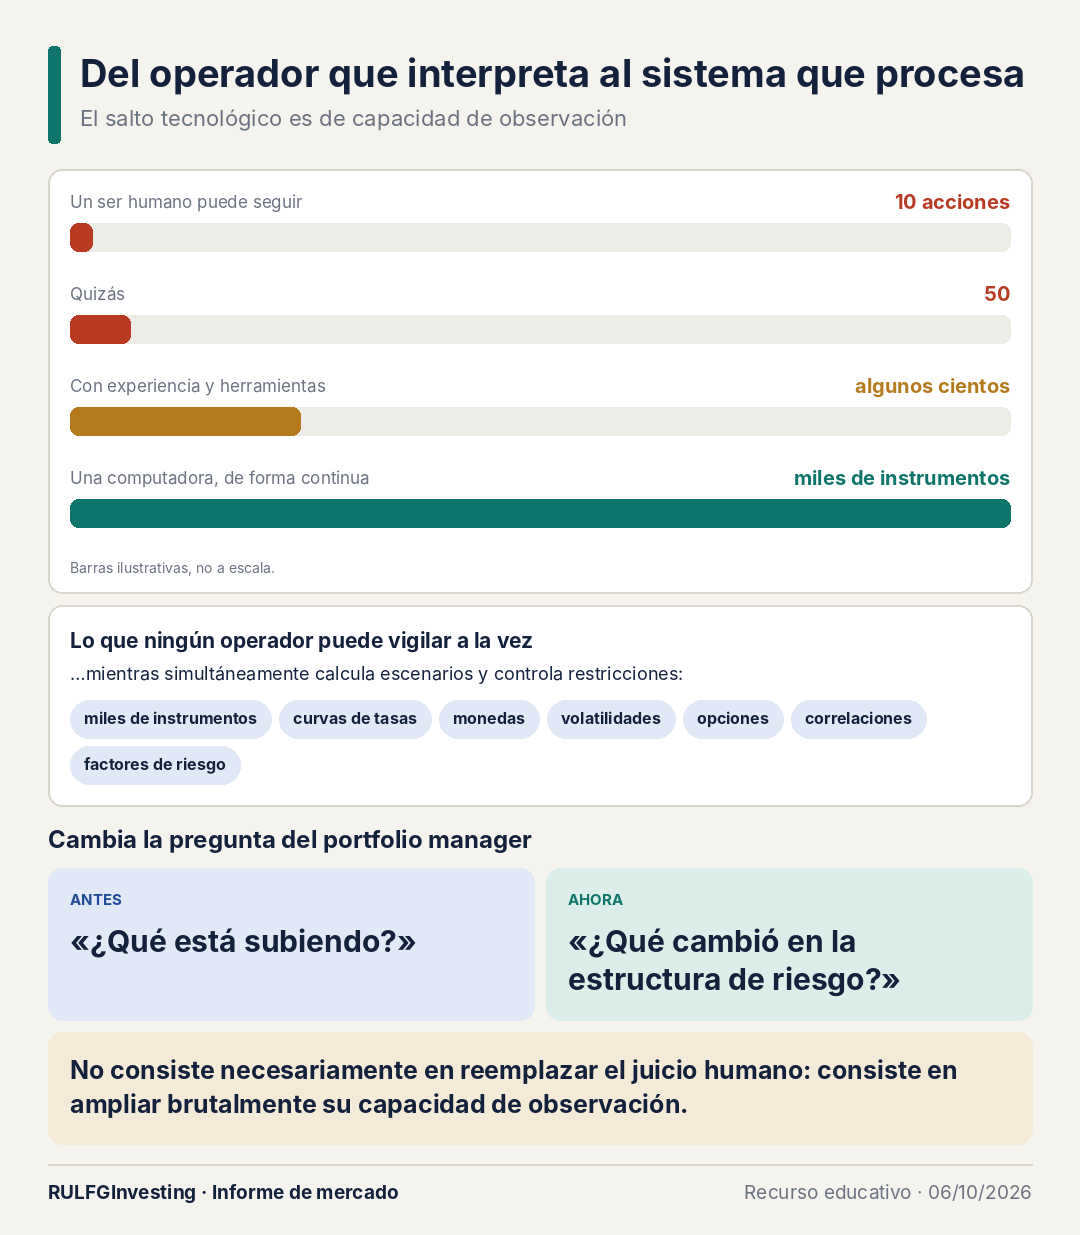
Hay además una cuestión física. Un ser humano puede seguir diez acciones, quizás cincuenta; con experiencia y herramientas, algunos cientos. Pero ningún operador puede observar de forma continua miles de instrumentos, curvas de tasas, monedas, volatilidades, opciones, correlaciones y factores de riesgo mientras calcula escenarios y controla restricciones. Una computadora sí.
Ese es el verdadero salto tecnológico. No consiste necesariamente en reemplazar el juicio humano, sino en ampliar brutalmente su capacidad de observación. El portfolio manager deja de preguntar solamente "¿qué está subiendo?" y empieza a preguntar "¿qué cambió en la estructura de riesgo?", que es una pregunta mucho más poderosa.
La escala ayuda a entender por qué importa
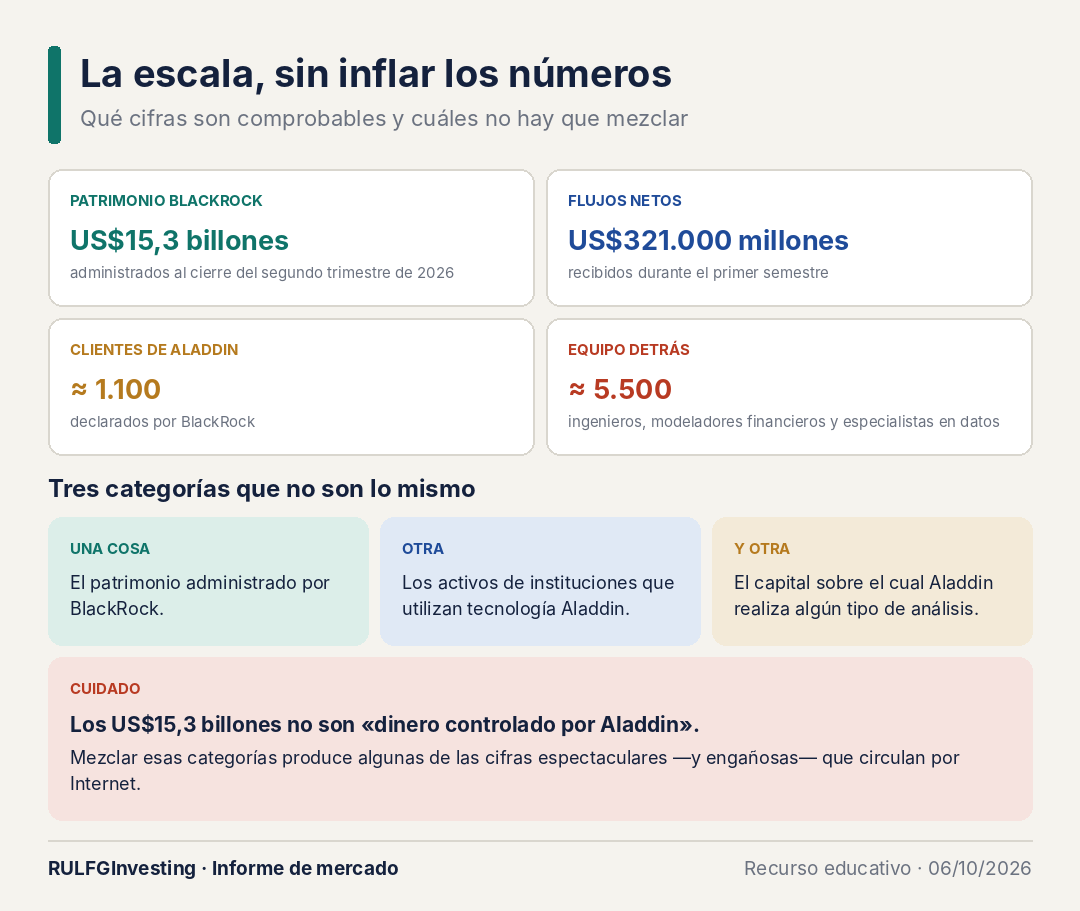
BlackRock administraba US$15,3 billones al cierre del segundo trimestre de 2026, después de recibir US$321.000 millones de flujos netos durante el primer semestre. Pero sería incorrecto confundir esos US$15,3 billones con «dinero controlado por Aladdin». Una cosa es el patrimonio que administra BlackRock. Otra, los activos de las instituciones que usan tecnología Aladdin. Y otra distinta, el capital sobre el cual Aladdin realiza algún tipo de análisis. Mezclar esas categorías produce algunas de las cifras espectaculares, y engañosas, que circulan por Internet.
Lo comprobable ya es suficientemente impresionante: BlackRock declara aproximadamente 1.100 clientes de Aladdin y una infraestructura respaldada por unos 5.500 ingenieros, modeladores financieros y especialistas en datos. No hace falta inflar el número.
Y ahora llega la inteligencia artificial
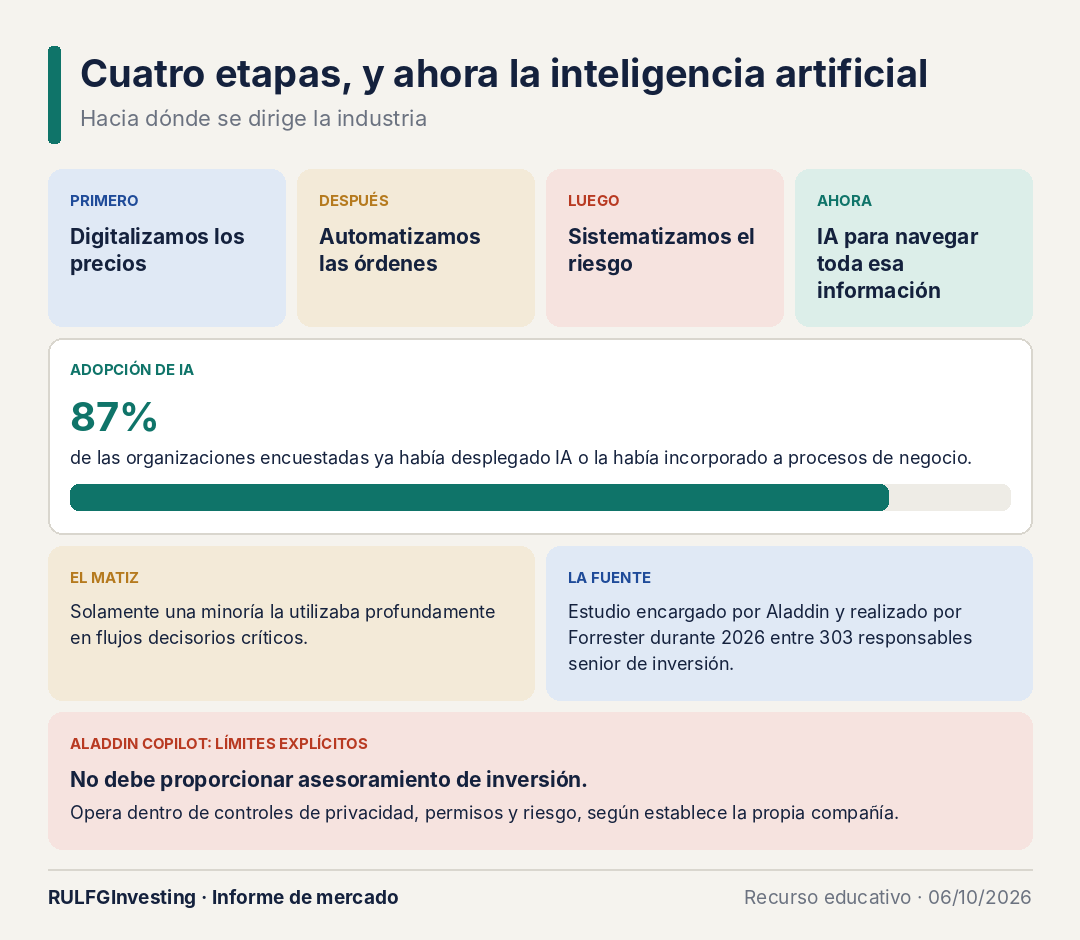
La siguiente transformación ya está ocurriendo. BlackRock está incorporando capacidades de IA al ecosistema Aladdin, incluido Aladdin Copilot. Es revelador que la propia compañía fije límites explícitos: Copilot no debe proporcionar asesoramiento de inversión y opera dentro de controles de privacidad, permisos y riesgo.
Un estudio encargado por Aladdin y realizado por Forrester durante 2026 consultó a 303 responsables senior de inversión. El 87% de las organizaciones encuestadas ya había desplegado IA o la había incorporado a procesos de negocio, aunque solo una minoría la usaba profundamente en flujos decisorios críticos. Eso muestra hacia dónde va la industria: primero digitalizamos los precios, después automatizamos las órdenes, luego sistematizamos el riesgo. Ahora empezamos a usar inteligencia artificial para navegar la enorme cantidad de información que producen esos sistemas.
El algoritmo no elimina al ser humano: cambia dónde agrega valor
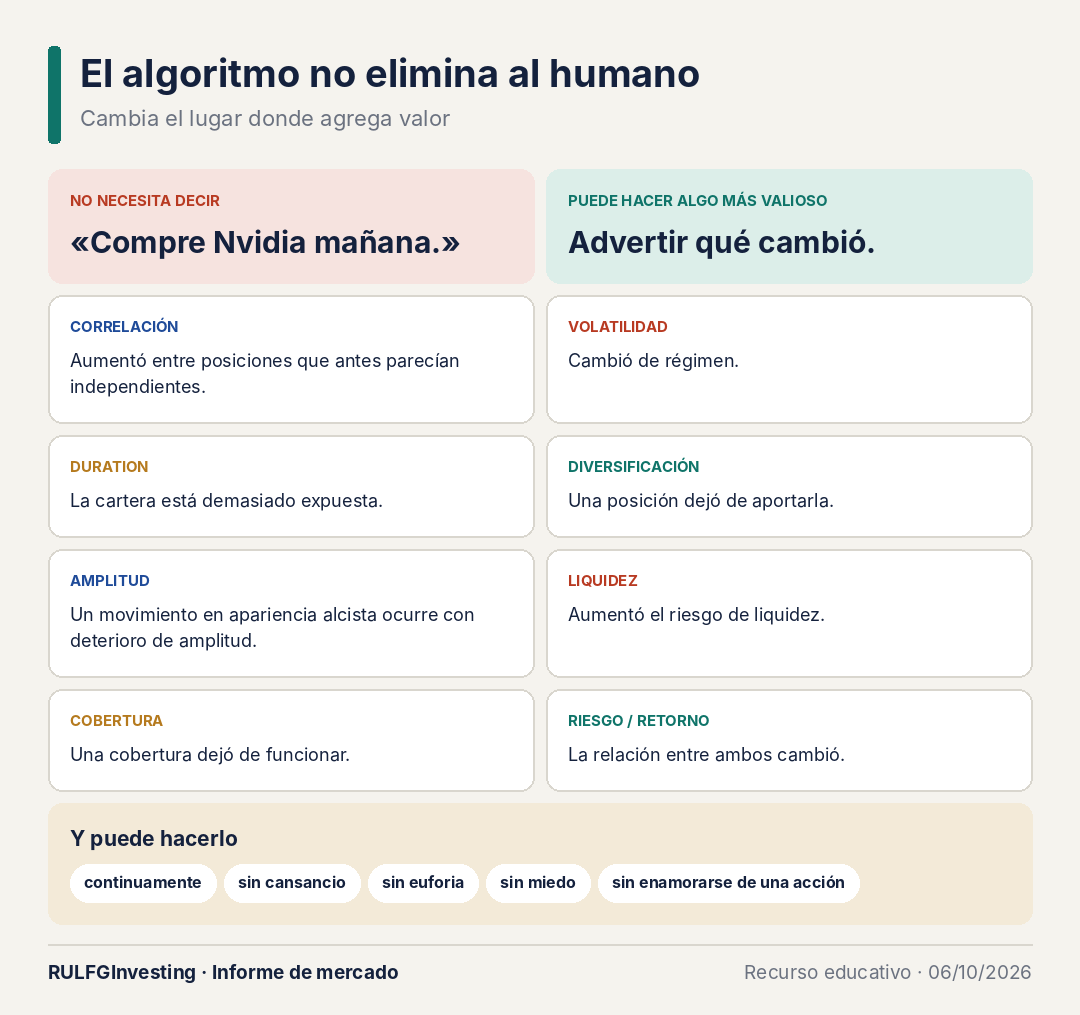
Quizás sea la lección más importante. Un buen sistema algorítmico no necesita decir «compre Nvidia mañana». Puede hacer algo bastante más valioso: advertir que algo cambió.
Aumentó la correlación entre posiciones que antes parecían independientes.
La volatilidad cambió de régimen.
Una cartera está demasiado expuesta a duration.
Una posición dejó de aportar diversificación.
Un movimiento en apariencia alcista ocurre con deterioro de amplitud.
Aumentó el riesgo de liquidez.
Una cobertura dejó de funcionar.
La relación entre riesgo y retorno cambió.
Y puede hacerlo continuamente: sin cansancio, sin euforia, sin miedo y sin enamorarse de una acción.
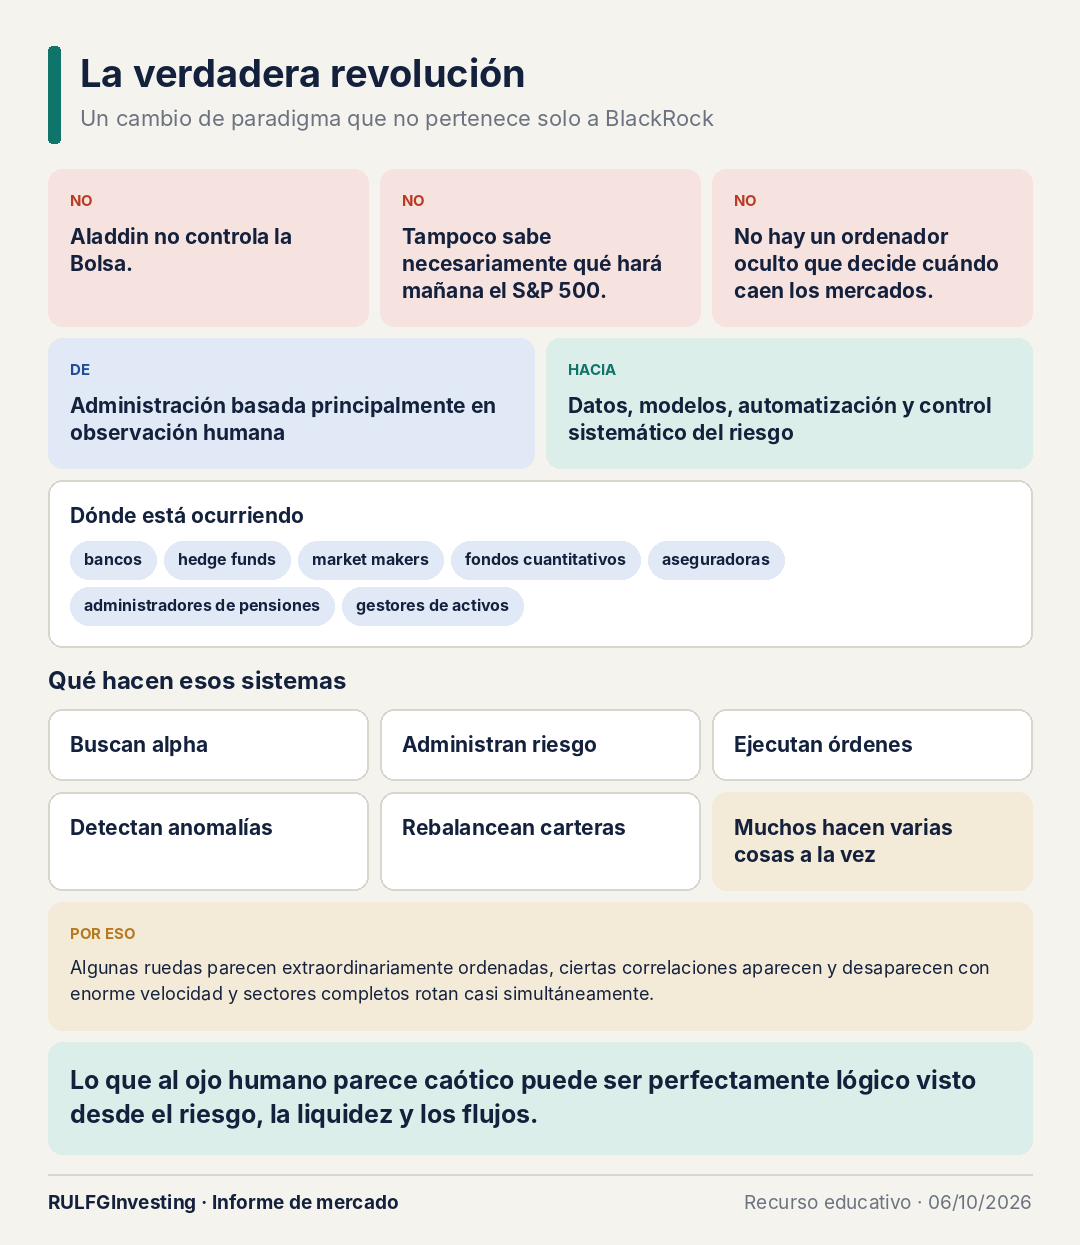
Esa es la verdadera revolución
Aladdin no controla la Bolsa. Tampoco sabe necesariamente qué hará mañana el S&P 500. Y no hay un ordenador oculto en BlackRock desde el cual alguien decide cuándo deben caer los mercados mundiales. La realidad es menos fantástica y mucho más trascendente. Aladdin representa el paso de una administración financiera basada sobre todo en la observación humana a otra basada en datos, modelos, automatización y control sistemático del riesgo.
Ese cambio no pertenece solo a BlackRock. Está ocurriendo en bancos, hedge funds, market makers, fondos cuantitativos, aseguradoras, administradores de pensiones y gestores de activos de todo el planeta. Algunos sistemas buscan alpha, otros administran riesgo, otros ejecutan órdenes, otros detectan anomalías, otros rebalancean carteras, y muchos hacen varias de esas cosas a la vez. La bolsa moderna es, en buena medida, el resultado de la interacción entre todos ellos.
Por eso algunas ruedas parecen extraordinariamente ordenadas, ciertas correlaciones aparecen y desaparecen con enorme velocidad y sectores completos rotan casi al mismo tiempo. Y por eso un movimiento que al ojo humano parece caótico puede ser perfectamente lógico visto desde el riesgo, la liquidez y los flujos.
La revolución algorítmica no consiste en haber construido una máquina que conozca el futuro. Consiste en algo más concreto: hemos construido sistemas capaces de observar el presente con una profundidad, una velocidad y una disciplina imposibles para cualquier ser humano. Y en los mercados financieros, donde unos pocos segundos pueden separar una oportunidad de un riesgo, esa diferencia ya es enorme.
𝑀𝐿𝐾
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo
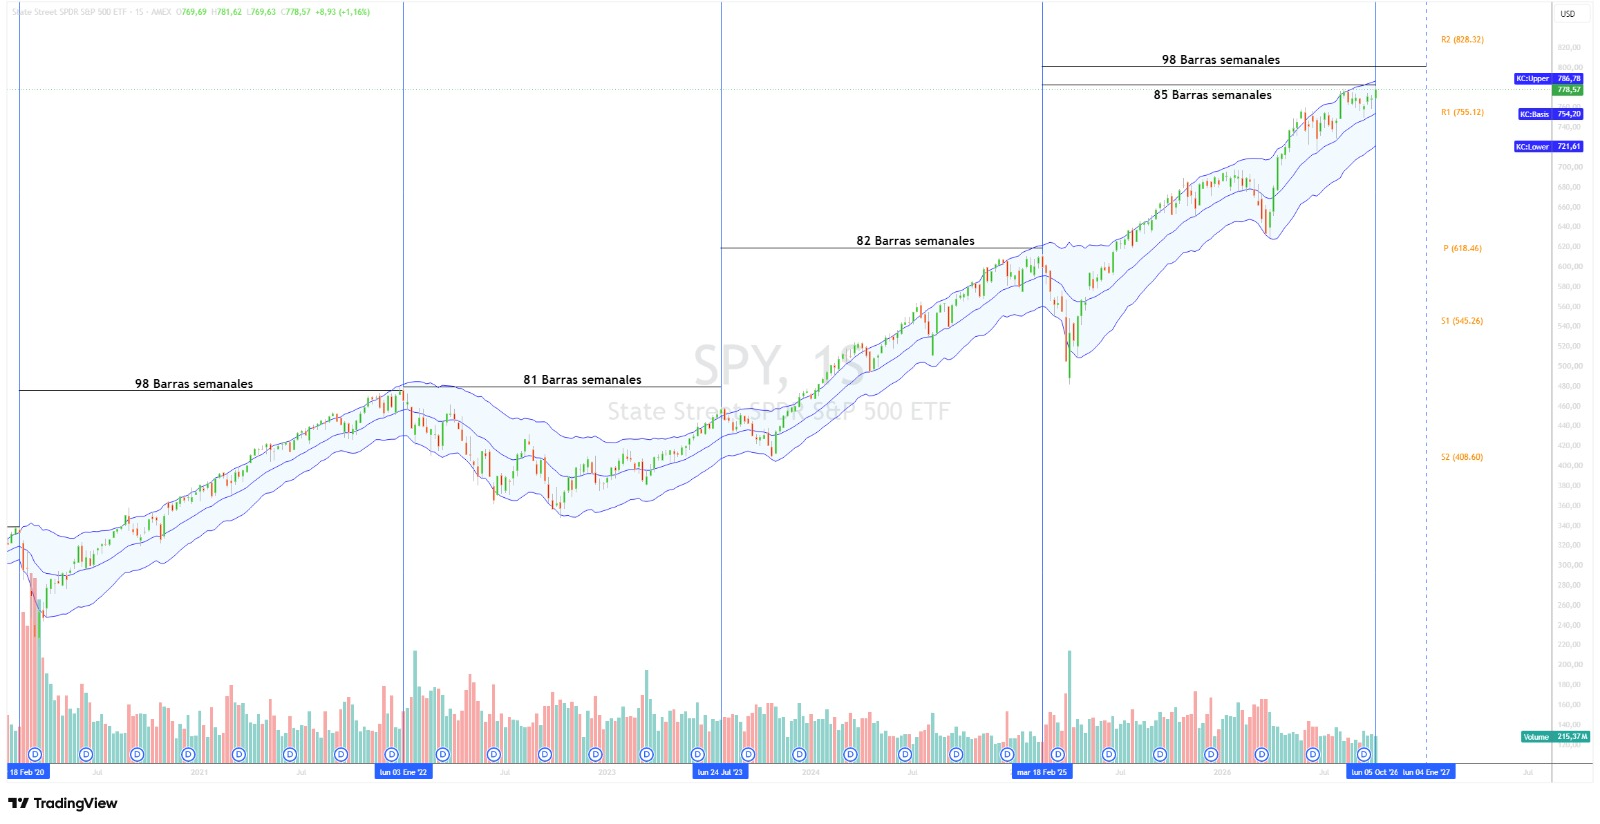
¿El mercado tiene un reloj? Pusimos a prueba el ciclo de 83 semanas del SPY
11 oct 2026 · 23:25
Un gráfico popular sugiere que el S&P 500 corrige cada 83 semanas y que hoy estamos en esa ventana. Lo probamos con 1.759 cierres semanales del SPY desde 1993. La “zona de peligro” tuvo menos correcciones que el resto, y sumar el calendario a un modelo empeoró el pronóstico. Después buscamos “canarios en la mina”, medimos la amplitud real del índice y armamos una cartera defensiva de quince empresas. El resultado es una guía para distinguir lo que describe al mercado de lo que de verdad lo anticipa.
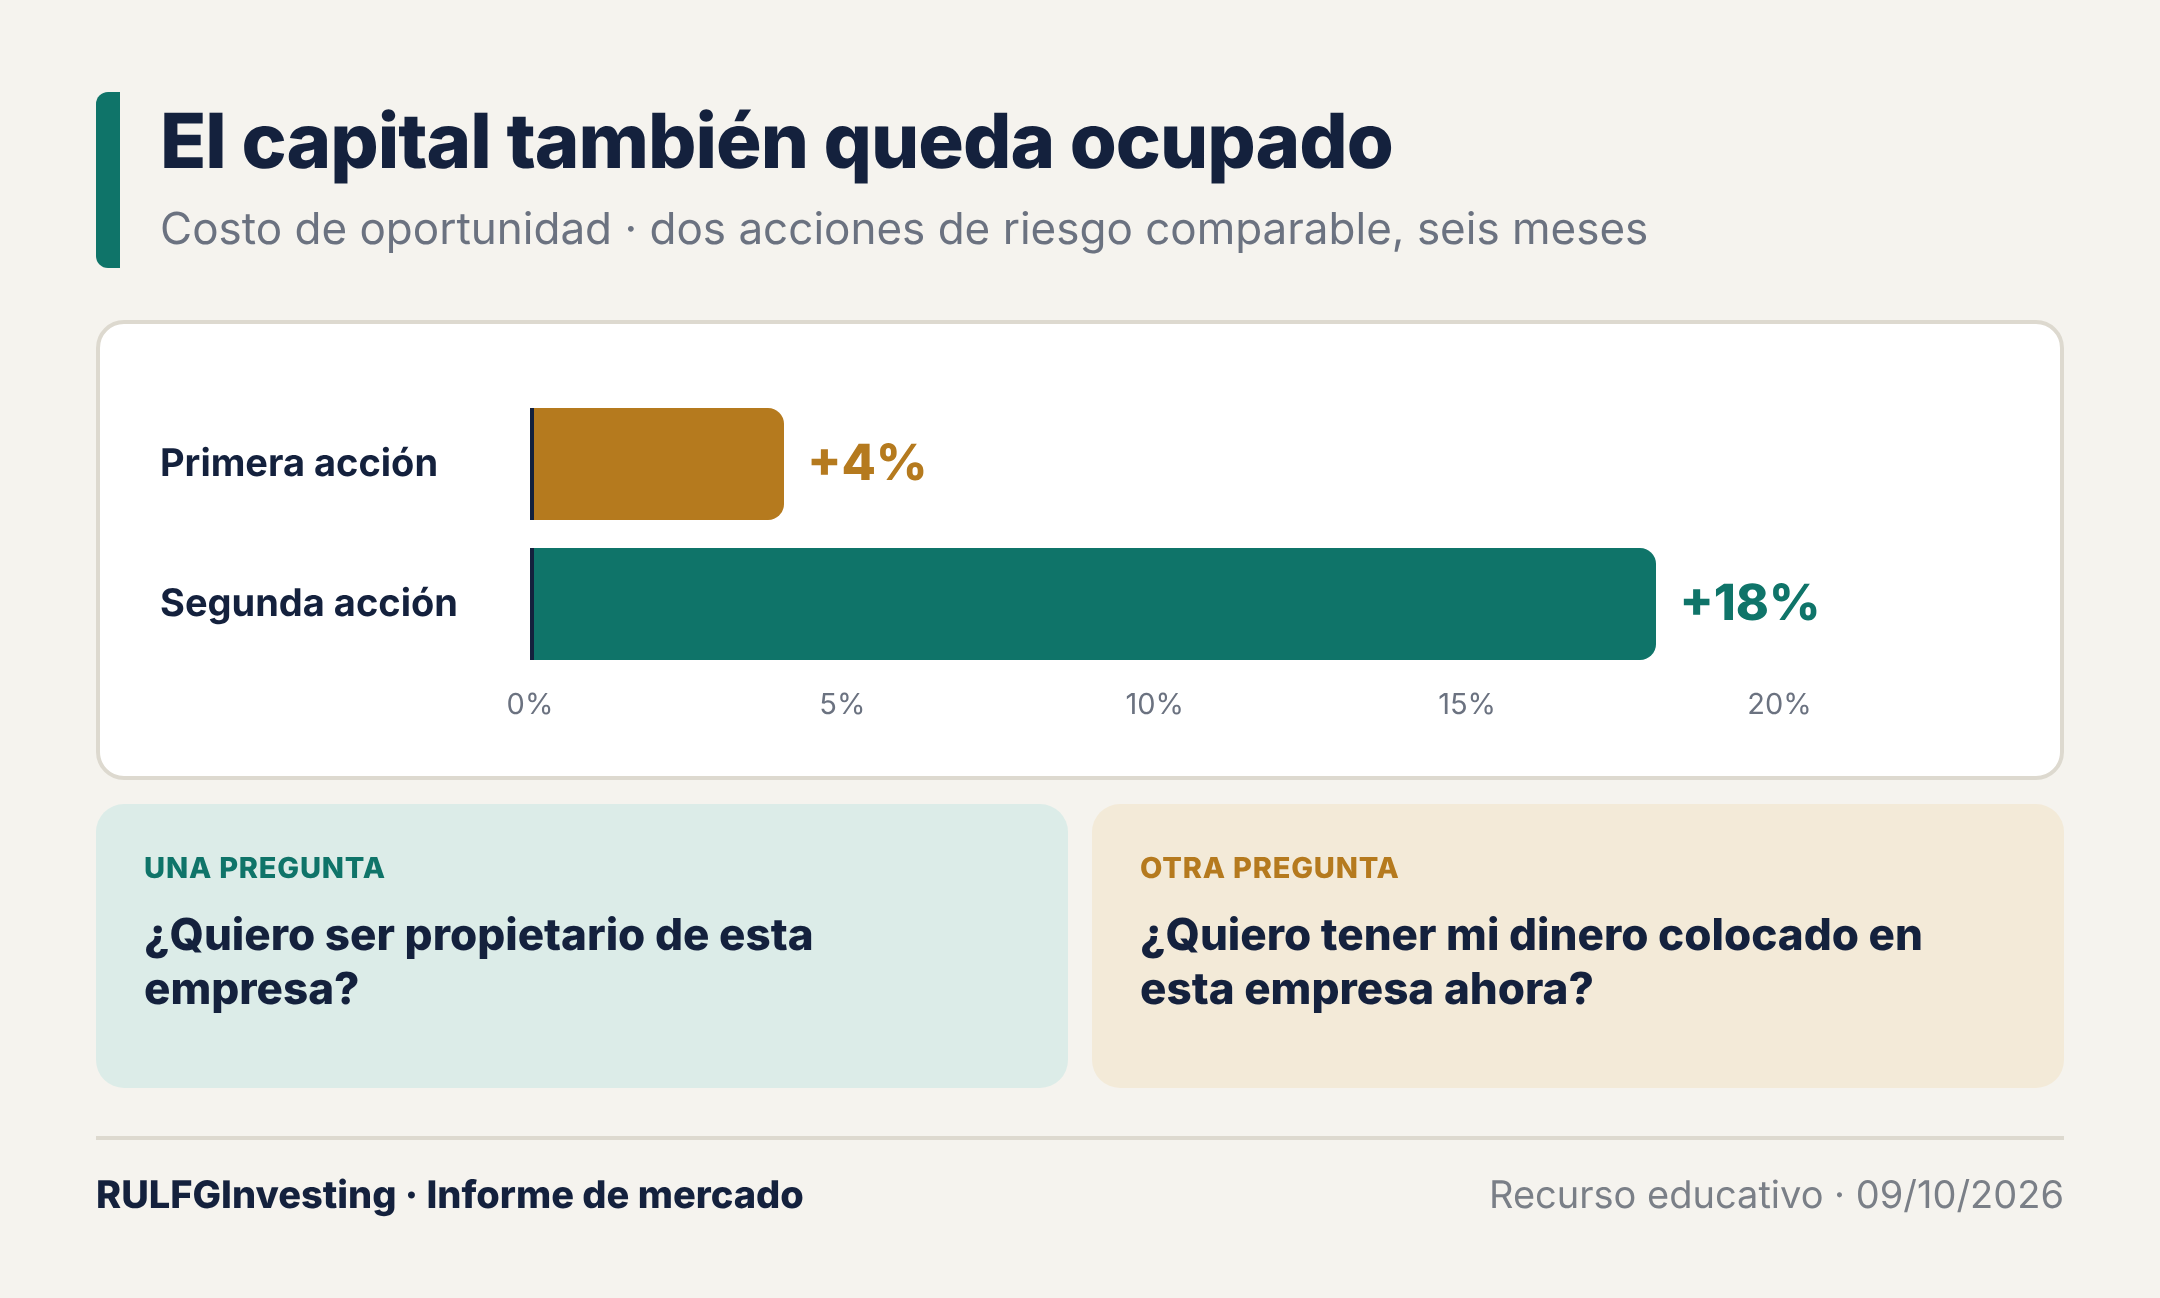
Capital pequeño, reglas distintas: por qué copiar a los grandes fondos puede ser una mala estrategia
9 oct 2026 · 07:57
Imitar a un gran fondo parece una ventaja, pero un método pensado para administrar miles de millones no siempre sirve para una cartera de USD 10.000 o USD 200.000. La empresa es la misma para todos; cambian los objetivos y las restricciones de quien administra el capital. Un fondo puede necesitar días o semanas para salir de una posición que un inversor pequeño liquida casi de inmediato. Esa flexibilidad es una ventaja real si se usa con reglas, y un problema si deriva en hiperactividad. La propuesta es aprender del análisis institucional sin copiar su cartera, y tratar cada posición como una decisión de asignación de capital.
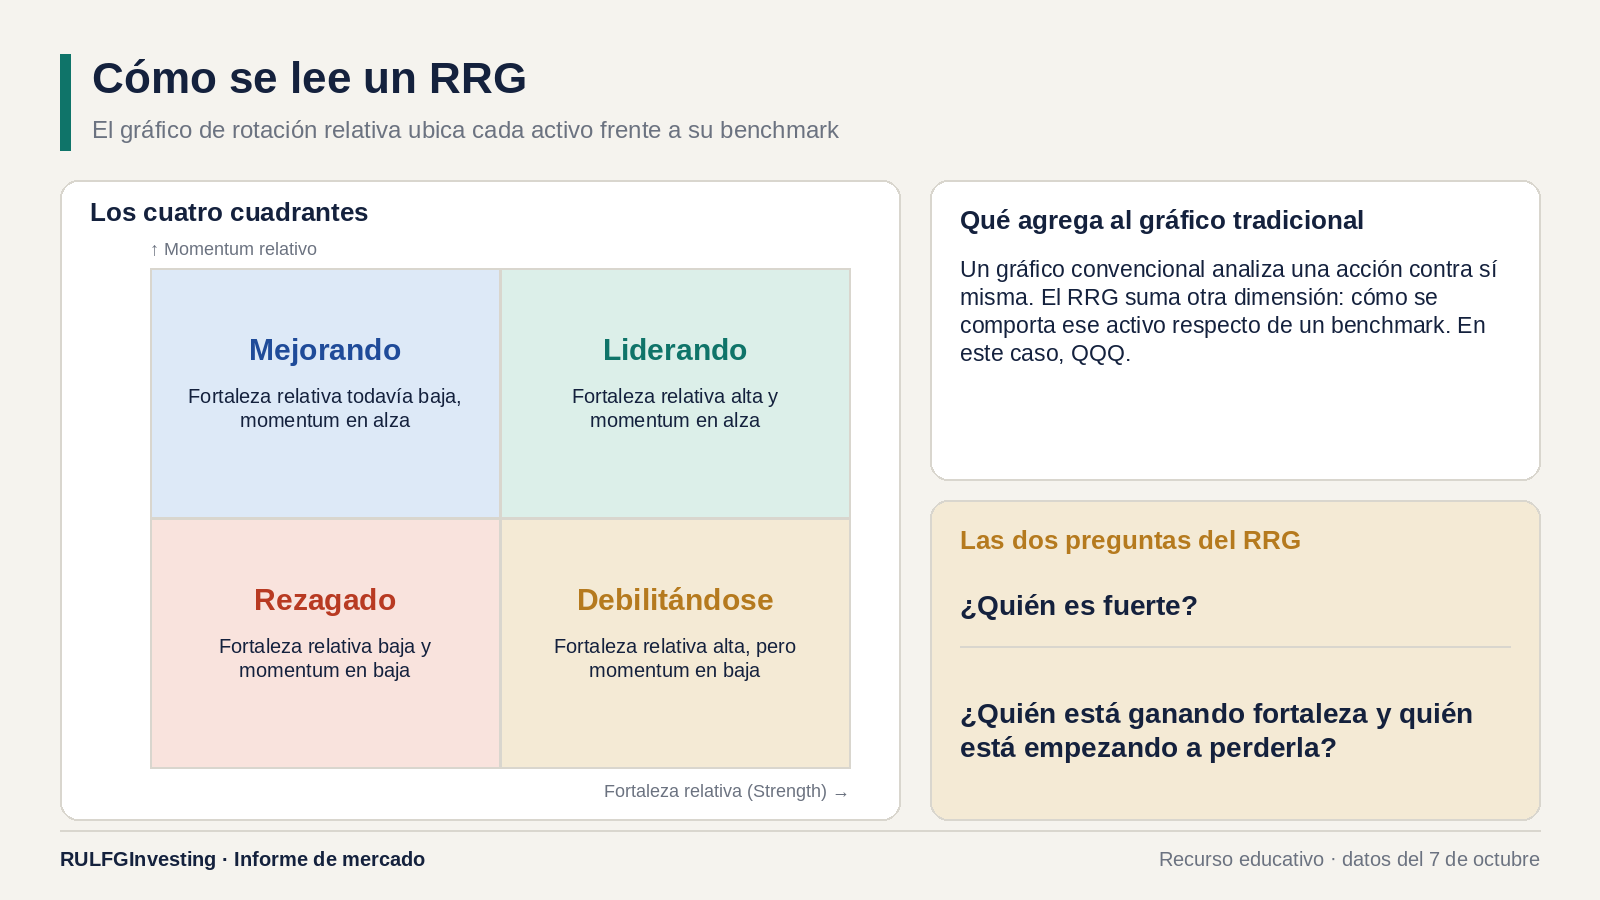
La rotación empieza a hablar: Amazon acelera mientras Marvell pierde impulso relativo
7 oct 2026 · 14:57
Vender una acción no siempre es apostar a que va a caer: a veces es reconocer que la ventaja relativa se está mudando. Con el reemplazo de Marvell por Amazon en la Cartera Teórica de Ventaja Estadística como ejemplo, esta guía explica cómo se lee un gráfico de rotación relativa (RRG) y por qué fortaleza y aceleración no son lo mismo. También muestra qué separa la selección de un activo del momento de entrada y cómo pesa el costo de oportunidad en una cartera dinámica.