
¿Wall Street tiene un reloj? La hipótesis de las 83 semanas, a prueba
Un gráfico del SPY sugiere que el mercado avanza en ciclos de 80 a 100 semanas y que el actual estaría por agotarse. RULFGInvesting lo contrastó con 1.759 cierres semanales desde 1993. Los ciclos duraron en promedio 69,3 semanas con la regla del 10 %, solo 2 de 20 cayeron en la ventana señalada y, dentro de ella, las correcciones fueron menos frecuentes que fuera. Sumar el calendario a un modelo de pronóstico tampoco lo mejoró. La nota muestra cómo se pone a prueba un patrón antes de arriesgar capital.
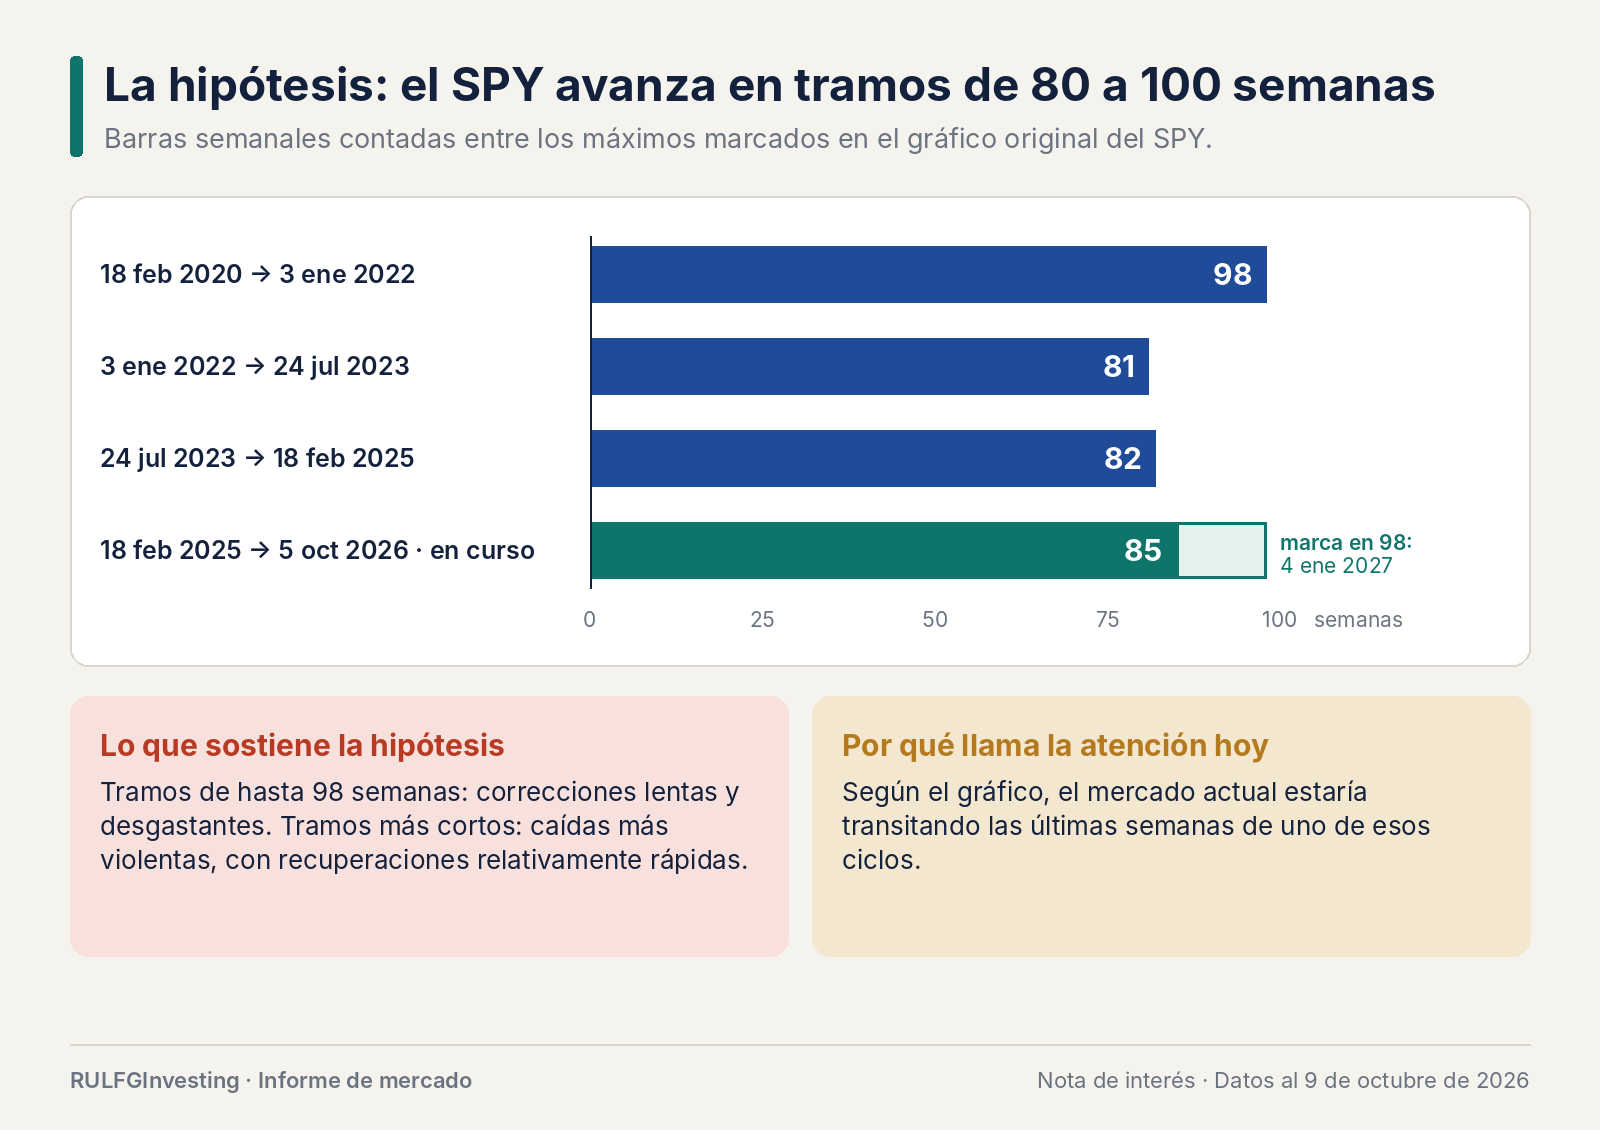
Hay gráficos que despiertan preguntas fascinantes. Uno de ellos muestra la evolución semanal del SPY, el principal ETF que replica al S&P 500. Un ETF es un fondo que cotiza en bolsa como una acción, y el S&P 500 es el índice de las 500 mayores empresas de Estados Unidos. En ese gráfico, el recorrido del SPY aparece dividido en grandes tramos de entre 80 y 100 semanas, contados de máximo a máximo.
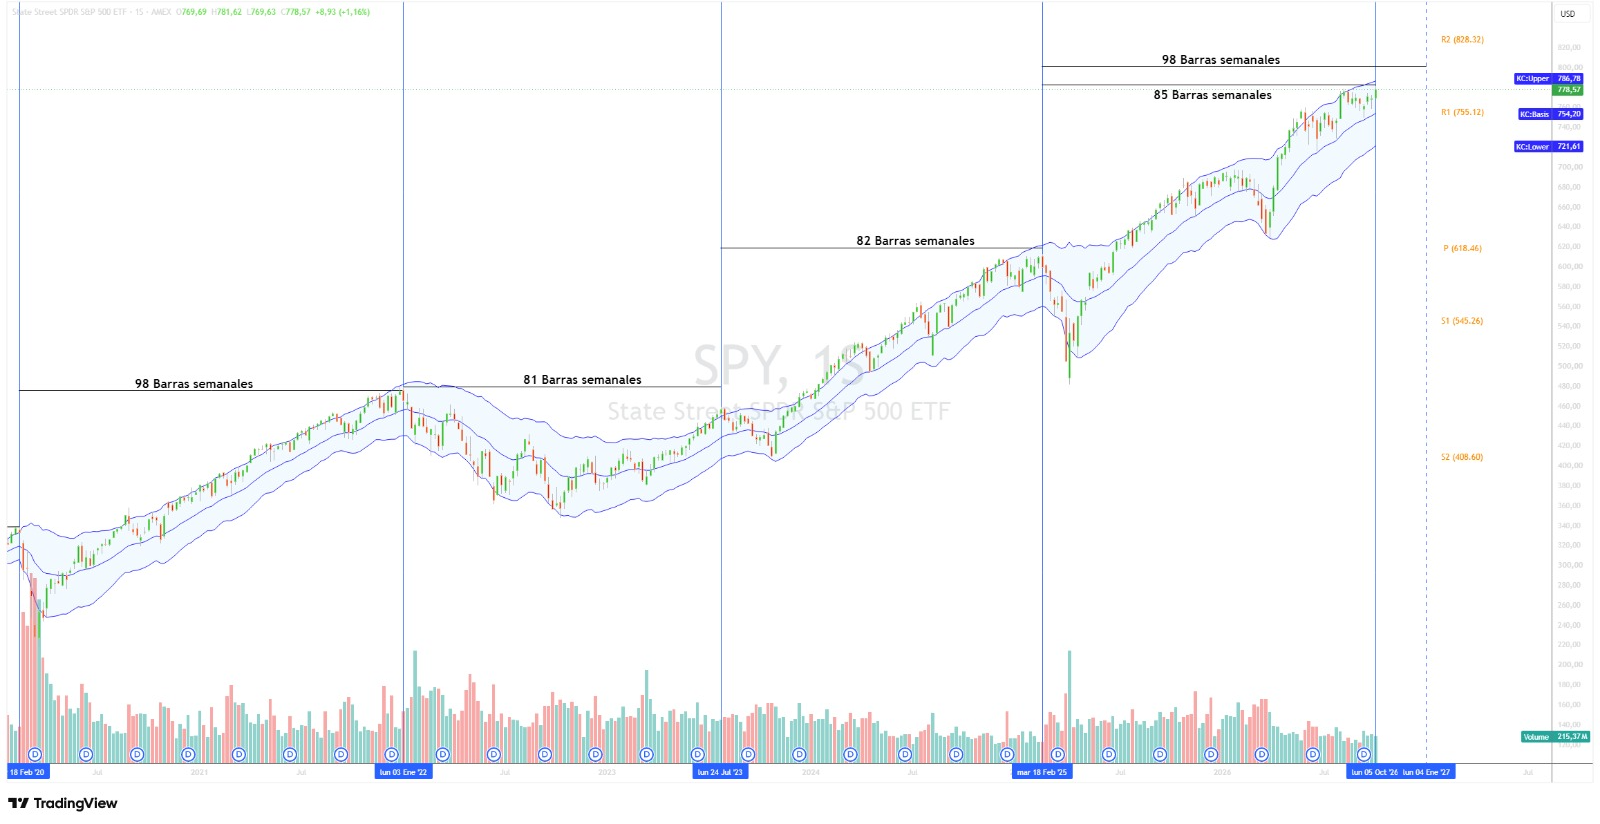
$SPY · semanal · 9 de octubre de 2026. Tramos de 98, 81 y 82 barras semanales entre máximos, con el actual en 85 barras y una marca en 98 hacia el 4 de enero de 2027. Cierre en 778,57, con canal de Keltner entre 721,61 y 786,78 y pivotes en R1 755,12 y R2 828,32.
La lectura parece convincente. Cuando esos ciclos se estiraron hasta las 98 semanas, las correcciones posteriores habrían sido lentas y desgastantes. Una corrección es una caída relevante desde un máximo. Cuando los tramos duraron menos, las caídas habrían sido más violentas, aunque con recuperaciones relativamente rápidas. Y hay un detalle que vuelve especialmente atractiva la idea: según el gráfico, el mercado actual estaría transitando las últimas semanas de uno de esos ciclos.
¿Es una advertencia histórica que el mercado vuelve a ofrecer, o estamos encontrando un patrón donde la mirada espera encontrarlo? En RULFGInvesting decidimos investigarlo.
Treinta y tres años de historia frente a una hipótesis
Recuperamos de Google Finance 1.759 cierres semanales del SPY, desde enero de 1993 hasta octubre de 2026. El objetivo no fue elegir los máximos que mejor encajaran con la teoría, sino identificar todos los puntos de giro con reglas que cualquiera pueda repetir.
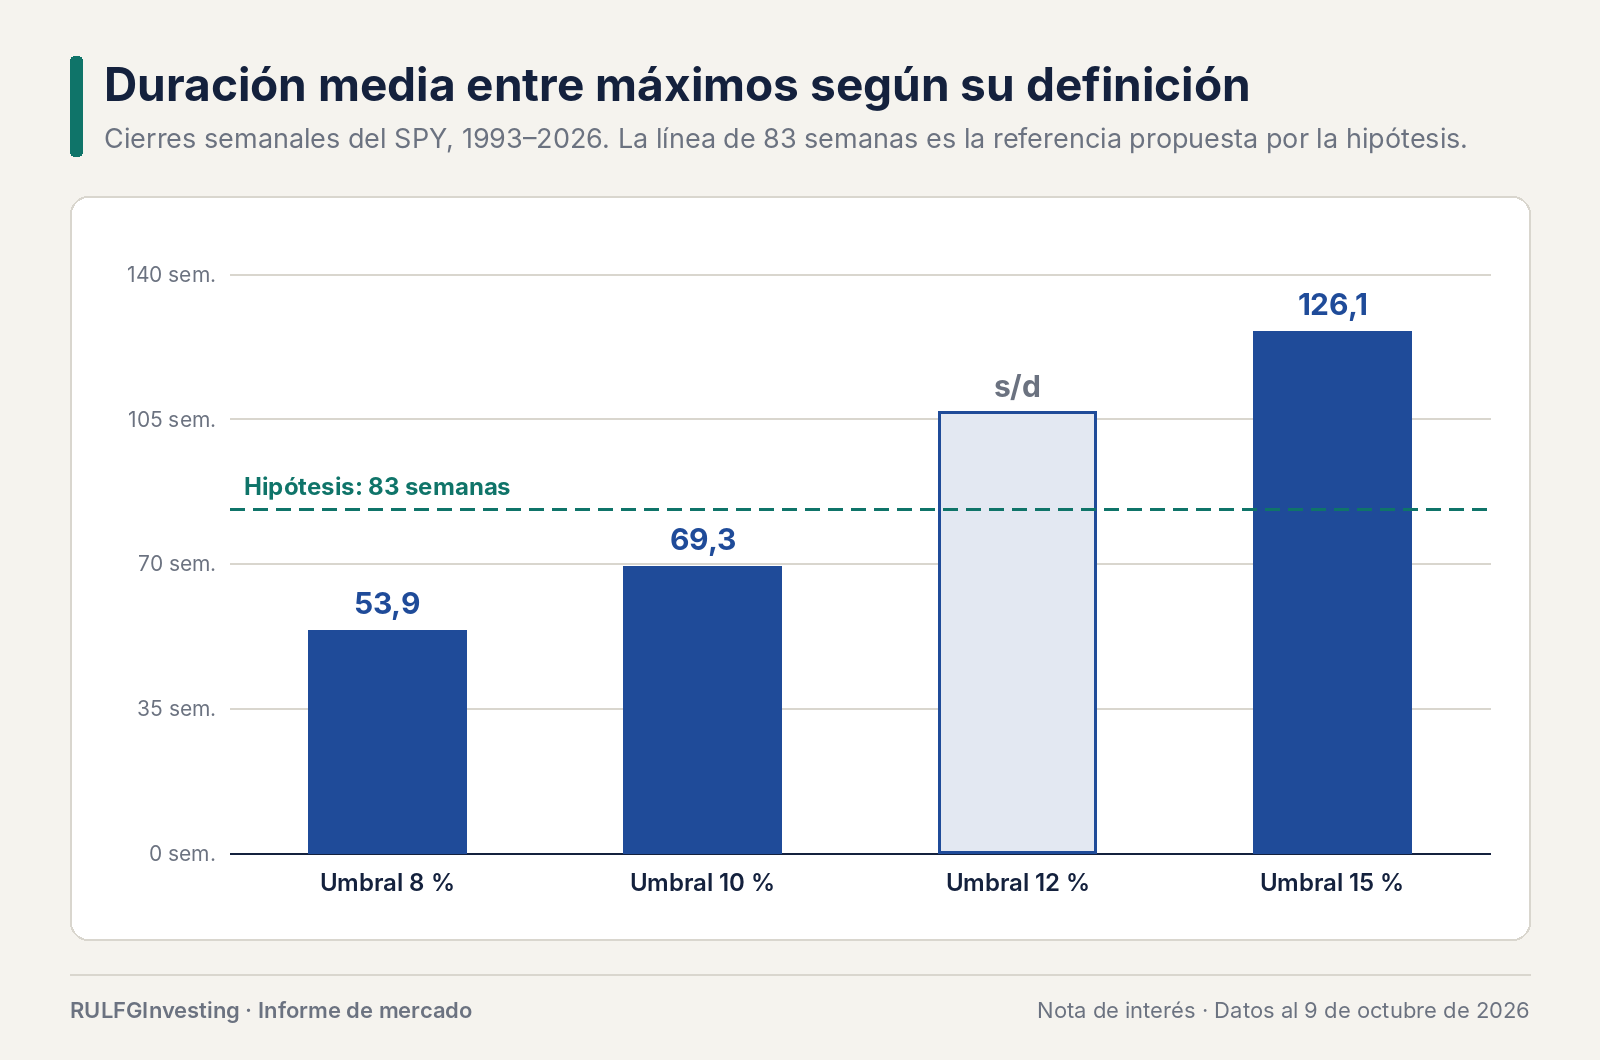
La regla es simple: un máximo cuenta como tal solo si después el precio cae al menos un cierto porcentaje. Ese porcentaje mínimo es el umbral de corrección. Probamos cuatro (8 %, 10 %, 12 % y 15 %) y medimos cuántas semanas pasaron entre un máximo relevante y el siguiente.
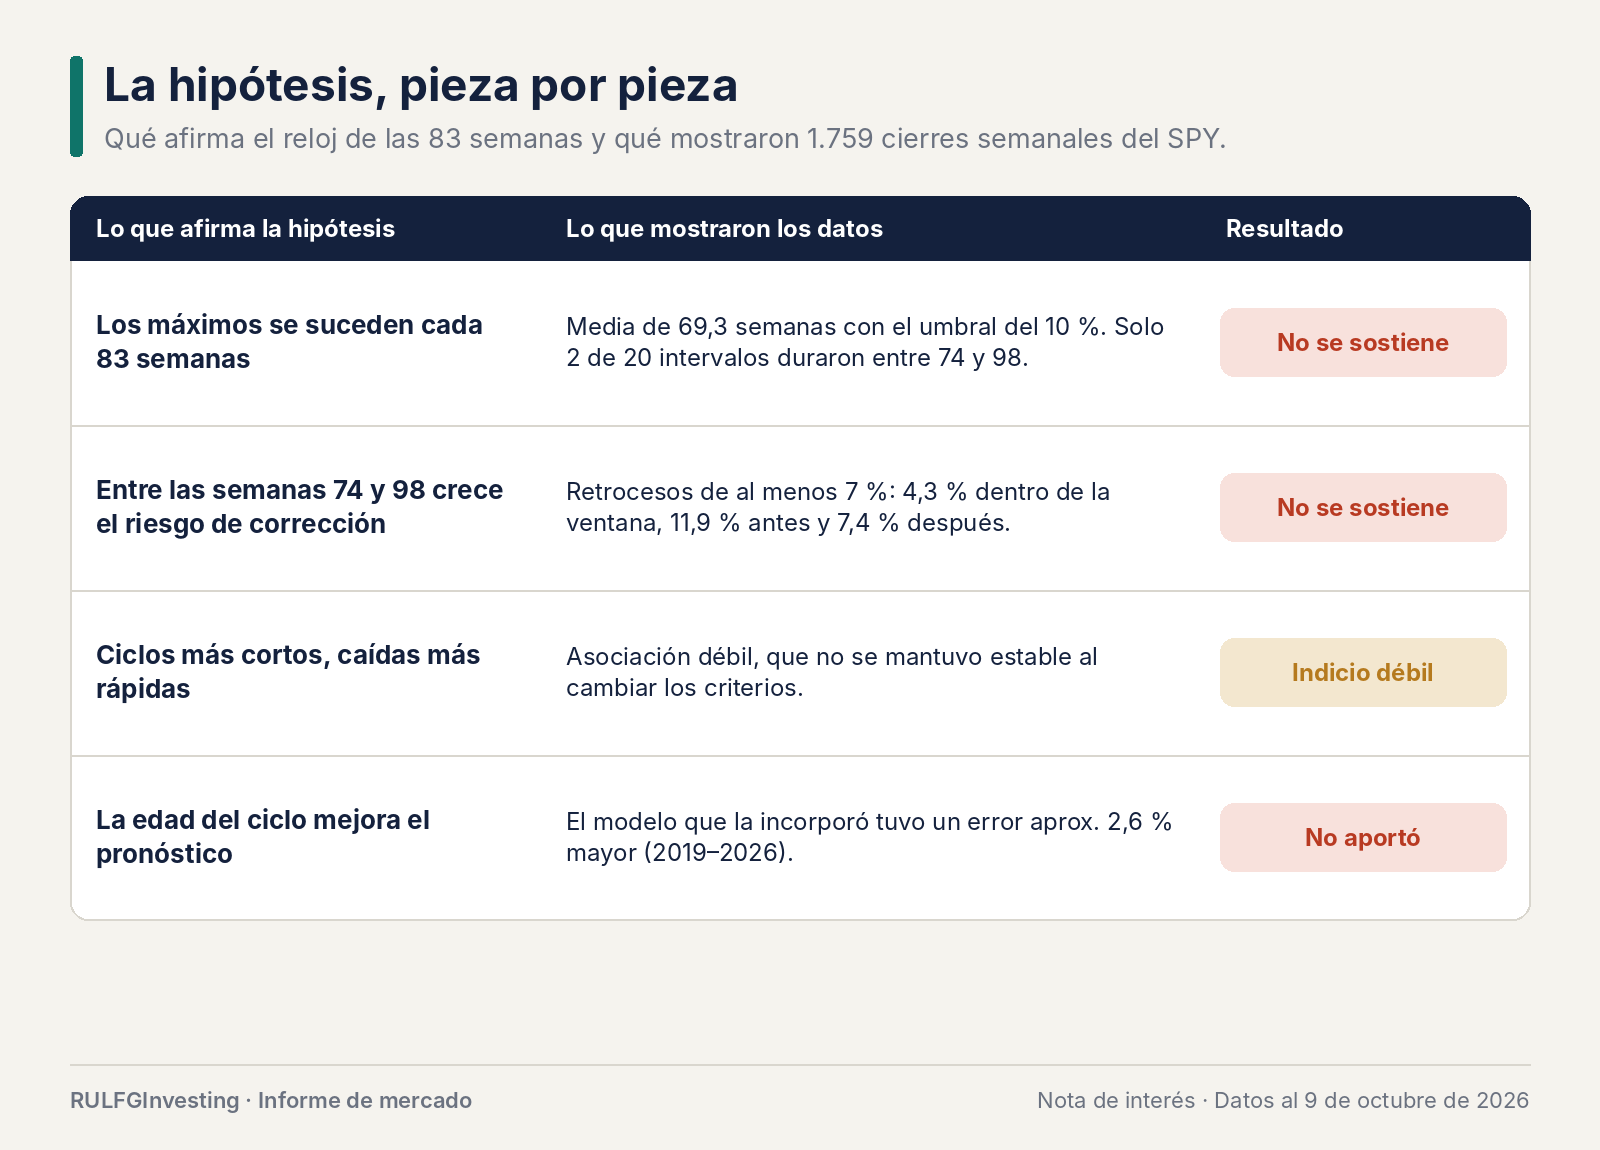
Con el umbral del 10 % aparecieron veinte intervalos completos entre techos. Su duración media fue de 69,3 semanas, bastante lejos de las 83 de la hipótesis. Más importante todavía: apenas dos de esos veinte intervalos duraron entre 74 y 98 semanas.
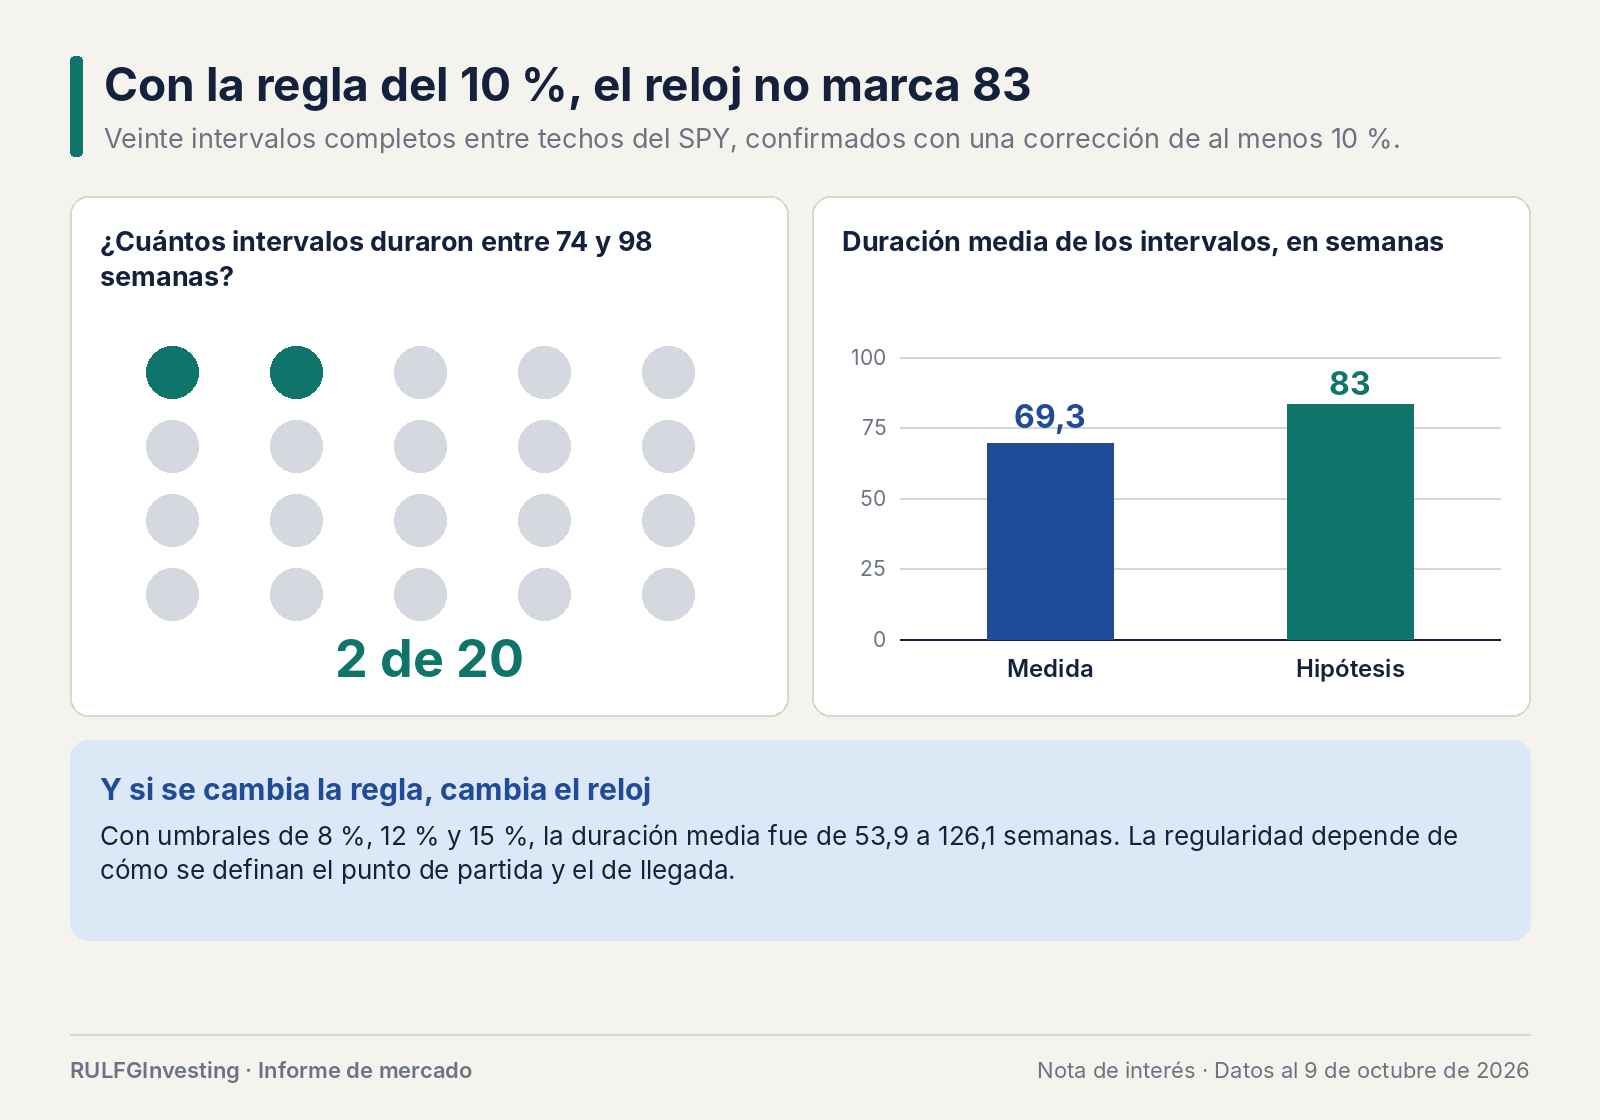
Al cambiar el umbral, la duración media se movió muchísimo: de 53,9 a 126,1 semanas. Es decir, la aparente regularidad del reloj depende de cómo se definan su punto de partida y su punto de llegada.
De ahí sale la primera advertencia: un patrón visual atractivo no equivale necesariamente a una regularidad estadística.
La pregunta decisiva: ¿el calendario anticipa una caída?
Saber cuánto duraron los ciclos anteriores no alcanzaba. Había que comprobar si estar dentro de la ventana de 74 a 98 semanas aumenta de verdad el riesgo de una corrección posterior.
Para eso tomamos los períodos en los que el SPY conservaba una tendencia favorable y medimos con qué frecuencia retrocedió al menos 7 % en las ocho semanas siguientes.
El resultado fue inesperado. Entre las semanas 74 y 98, la frecuencia histórica fue del 4,3 %. Antes de la semana 74 había sido del 11,9 %, y después de la semana 98, del 7,4 %. Lejos de ser una zona de peligro recurrente, la ventana mostró menos correcciones que el resto.
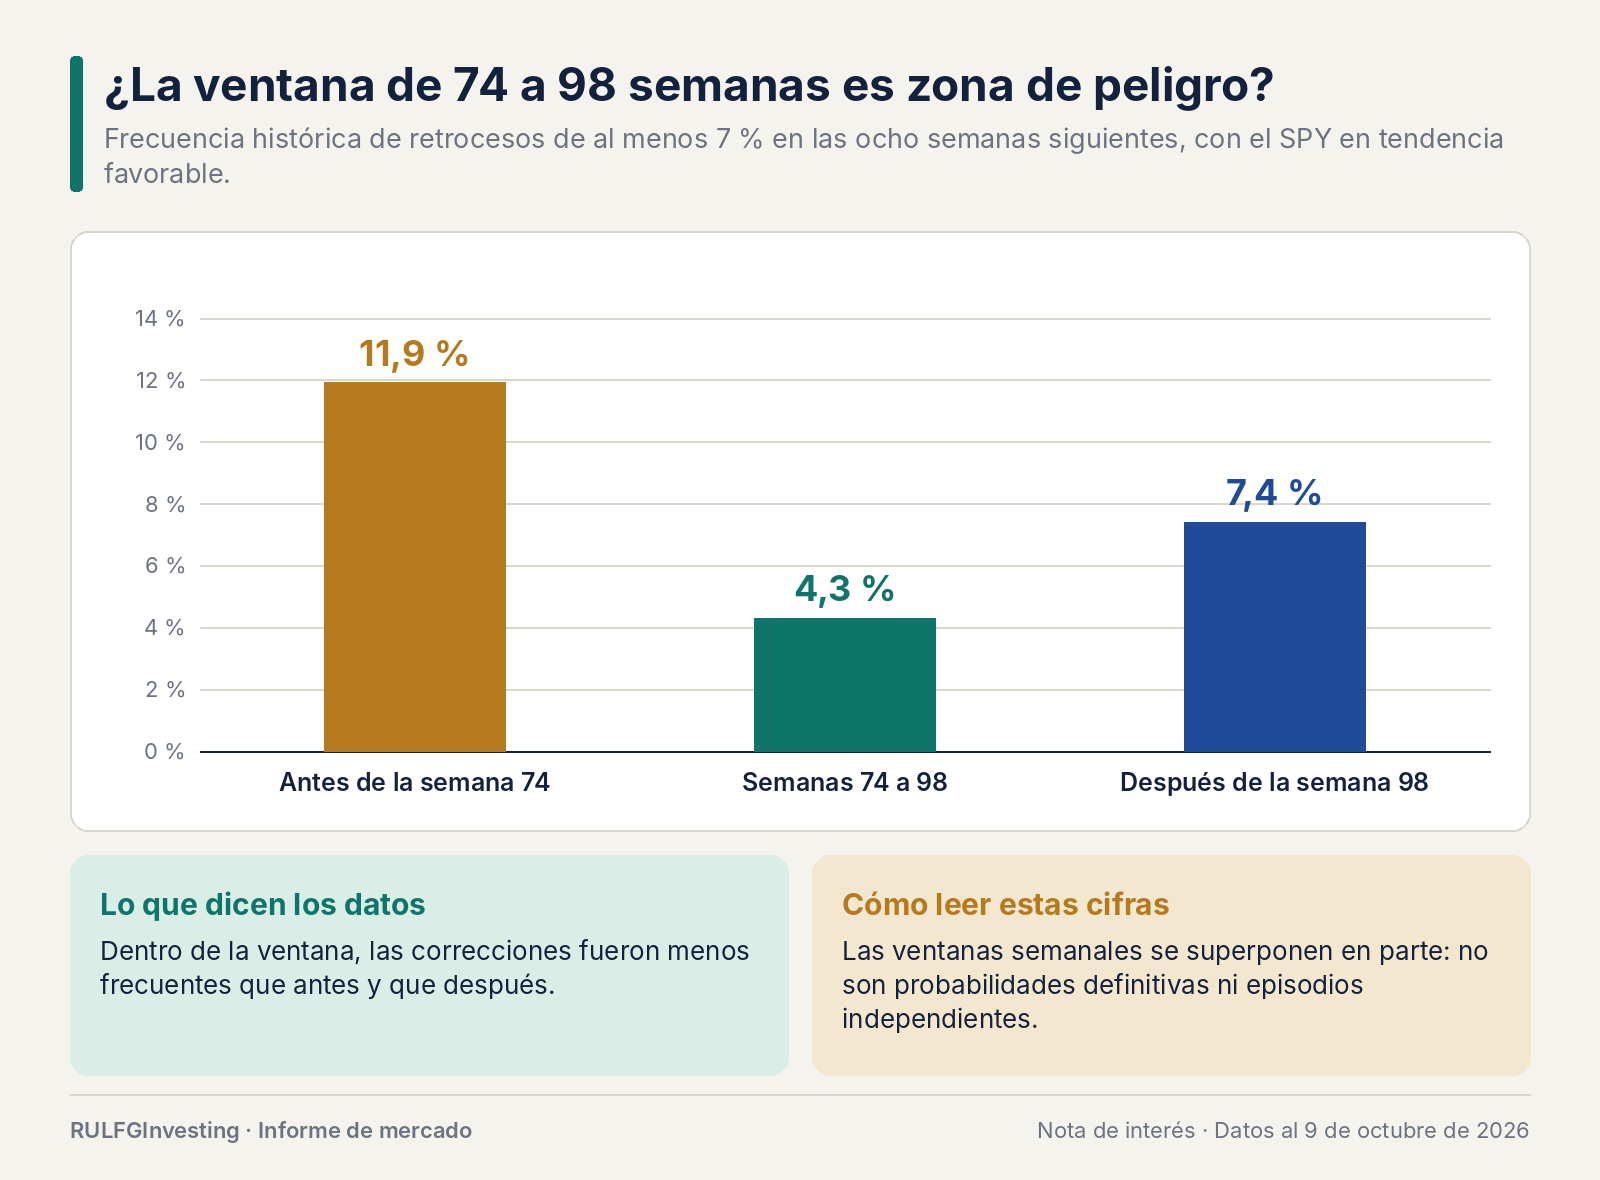
Una aclaración: estas mediciones usan ventanas semanales que se superponen en parte, así que una misma caída puede contarse más de una vez. No son probabilidades definitivas ni episodios independientes. Pero sí alcanzan para cuestionar la idea de que el mercado deba corregir cuando se acerca a cierta cantidad de semanas.
¿Y las correcciones violentas?
La segunda parte de la hipótesis dio un resultado distinto. Encontramos una asociación débil entre la duración de los intervalos y la velocidad de las correcciones posteriores: algunos tramos más cortos sí estuvieron seguidos de caídas más rápidas.
Sin embargo, esa relación no se mantuvo estable al cambiar los criterios para identificar los ciclos. La historia ofrece ejemplos que parecen respaldar la tesis, como el derrumbe de 2020, y también muchos episodios que impiden convertirla en regla. Una correlación histórica débil (dos cosas que tienden a moverse juntas, pero poco) puede ser interesante; no alcanza, por sí sola, para construir un pronóstico.
El mercado no es un reloj
La conclusión más importante salió de comparar dos modelos cuantitativos, es decir, dos fórmulas que intentan anticipar correcciones a partir de datos.
El primero usaba solo información previa del SPY: tendencia, rendimiento, volatilidad (cuánto oscila el precio) y distancia respecto de los máximos recientes. El segundo sumaba, además, la edad del supuesto ciclo.
¿El calendario ayudó a predecir mejor? No. En la validación histórica de 2019 a 2026, que consiste en comparar lo que cada modelo anticipaba con lo que después ocurrió, el modelo con el ciclo tuvo un error predictivo aproximadamente 2,6 % mayor.
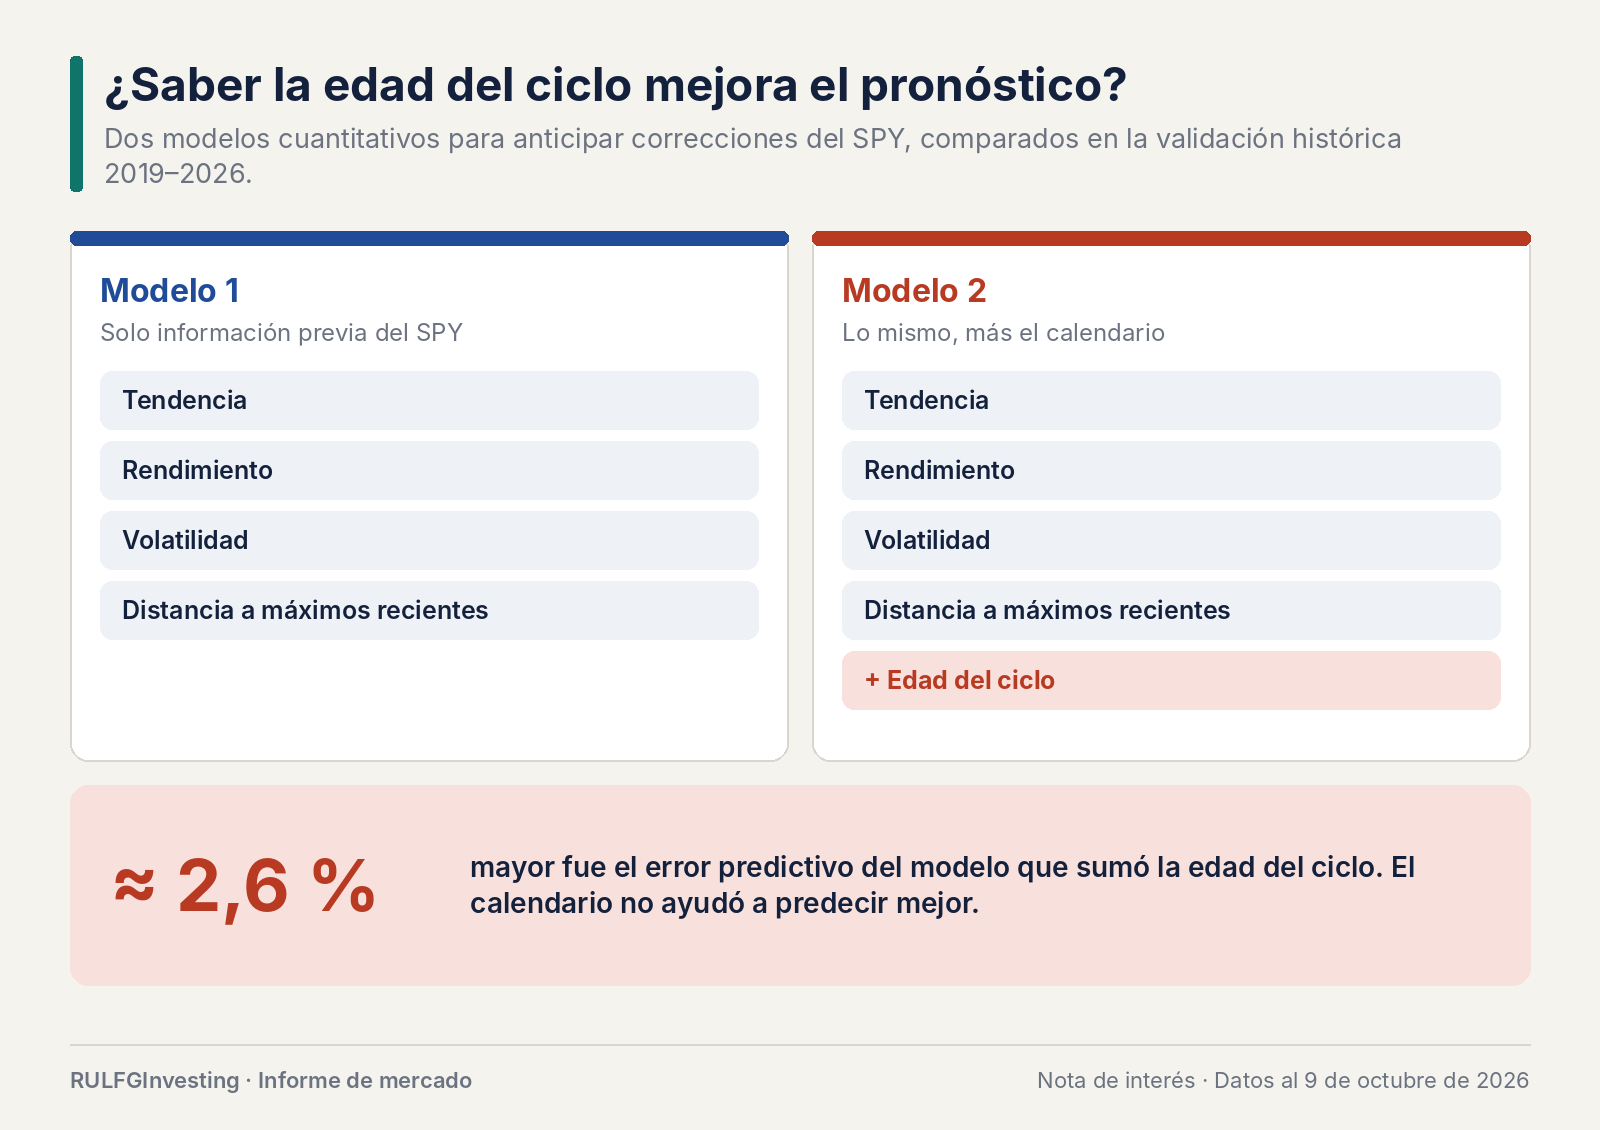
Esto no demuestra que todos los ciclos bursátiles sean ilusorios. Sí indica que la hipótesis específica de las 83 semanas no aportó capacidad predictiva demostrable en las pruebas realizadas.
Entonces, ¿hay que dejar de preocuparse?
En absoluto. El error sería pasar de creer que una corrección es inevitable a pensar que no hay ningún riesgo porque el calendario no funcionó.
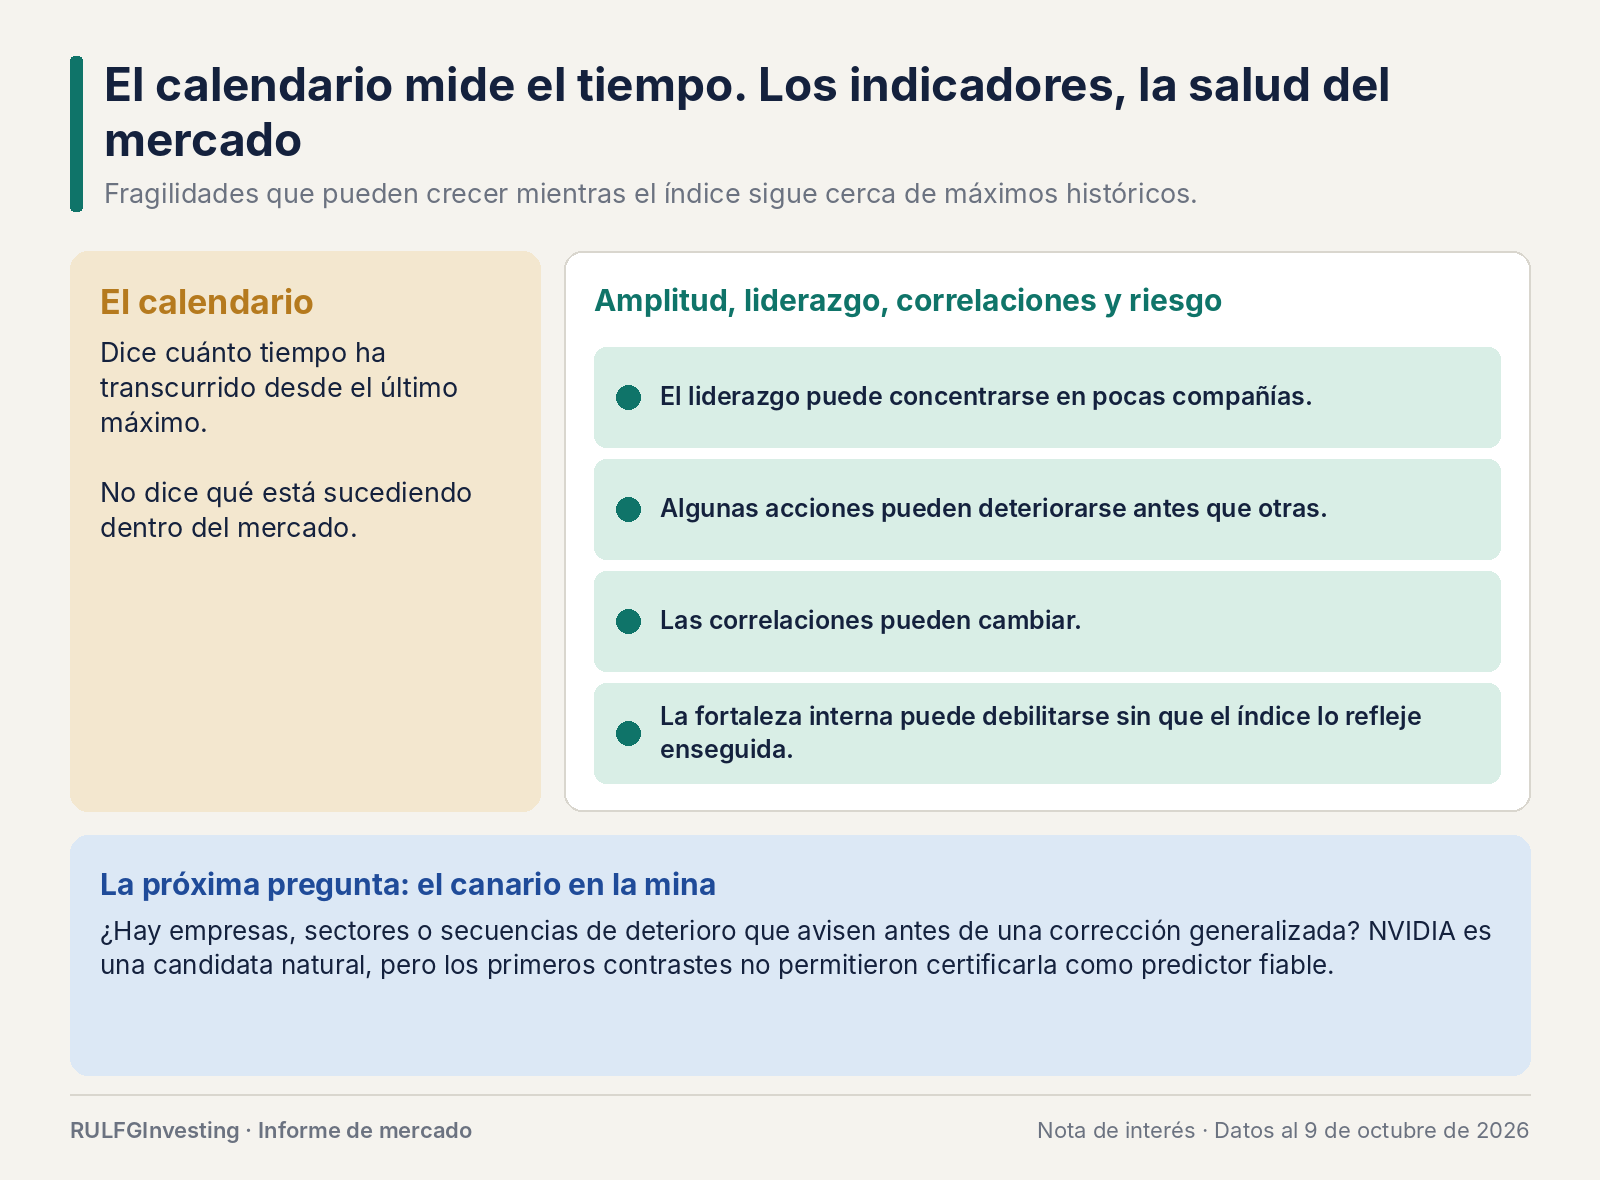
Un mercado puede volverse frágil mientras su índice sigue cerca de máximos históricos. El liderazgo puede concentrarse en pocas compañías. Algunas acciones pueden empezar a deteriorarse antes que otras. Las correlaciones pueden cambiar, y la fortaleza interna puede debilitarse sin que el índice general lo refleje enseguida.
Por eso la investigación se amplía hacia una idea conocida entre los operadores: el canario en la mina, la señal temprana que avisa del peligro antes de que sea evidente. Buscamos comprobar si ciertas empresas, sectores o secuencias de deterioro permiten detectar un cambio de régimen (el paso de un mercado sano a uno vulnerable) antes de que se convierta en una corrección generalizada.
NVIDIA, por su papel en el ecosistema tecnológico, es una candidata natural. Pero los primeros contrastes tampoco permitieron certificarla como predictor fiable de las correcciones del S&P 500. La investigación continúa, y sus resultados negativos valen tanto como los positivos: permiten descartar explicaciones atractivas que todavía no tienen evidencia suficiente.
Una advertencia sin alarmismo
Al cierre del 9 de octubre de 2026, el SPY se ubicaba en torno a los USD 778,57, con una estructura de precios que no justifica, por sí sola, anunciar el final del mercado alcista.
La historia enseña que las tendencias pueden prolongarse mucho más de lo esperado, y que anticipar un techo antes de tiempo puede ser tan perjudicial como ignorar un deterioro confirmado. El trabajo no consiste en anunciar un derrumbe cada vez que el índice marca un nuevo máximo, ni en defender para siempre una visión alcista. Consiste en identificar qué evidencia debería hacernos cambiar de opinión.
El mercado no parece obedecer a un reloj de 83 semanas. Pero eso no significa que carezca de señales de agotamiento. El calendario dice cuánto tiempo ha transcurrido; los indicadores de amplitud (cuántas acciones acompañan la suba), liderazgo, correlaciones y riesgo ayudan a investigar qué está sucediendo realmente.
Un patrón que se ve en un gráfico es una pregunta, no una respuesta. Antes de confiarle una decisión conviene someterlo a tres pruebas: definirlo con reglas que cualquiera pueda repetir, comprobar si sobrevive cuando esas reglas cambian y medir si mejora un pronóstico que ya se podía hacer sin él. El objetivo no es adivinar el próximo máximo, sino reconocer con anticipación y sin alarmismo cuándo una tendencia saludable empieza a volverse vulnerable.
Este artículo no constituye una recomendación de inversión.
𝑀𝐿𝐾
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo
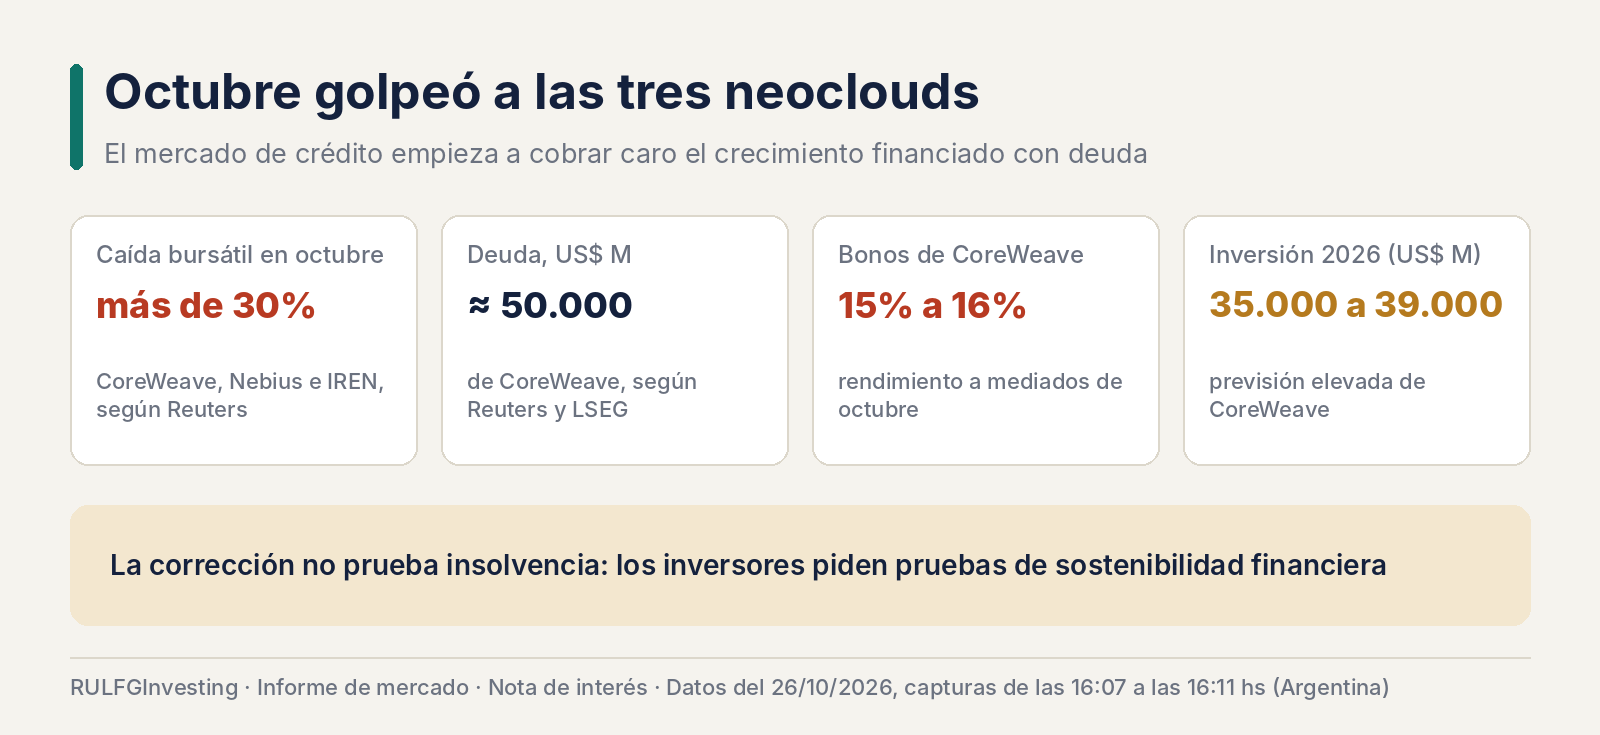
El costo de construir la inteligencia artificial: la prueba de fuego de CoreWeave, Nebius e IREN
26 oct 2026 · 20:23
Las tres “neoclouds” firmaron contratos multimillonarios, pero cayeron más de 30% en octubre mientras el crédito se encarece. El crecimiento de la inteligencia artificial puede seguir intacto y, aun así, dejar heridas a quienes lo financian: lo que cuenta ahora es cuánto efectivo generan.
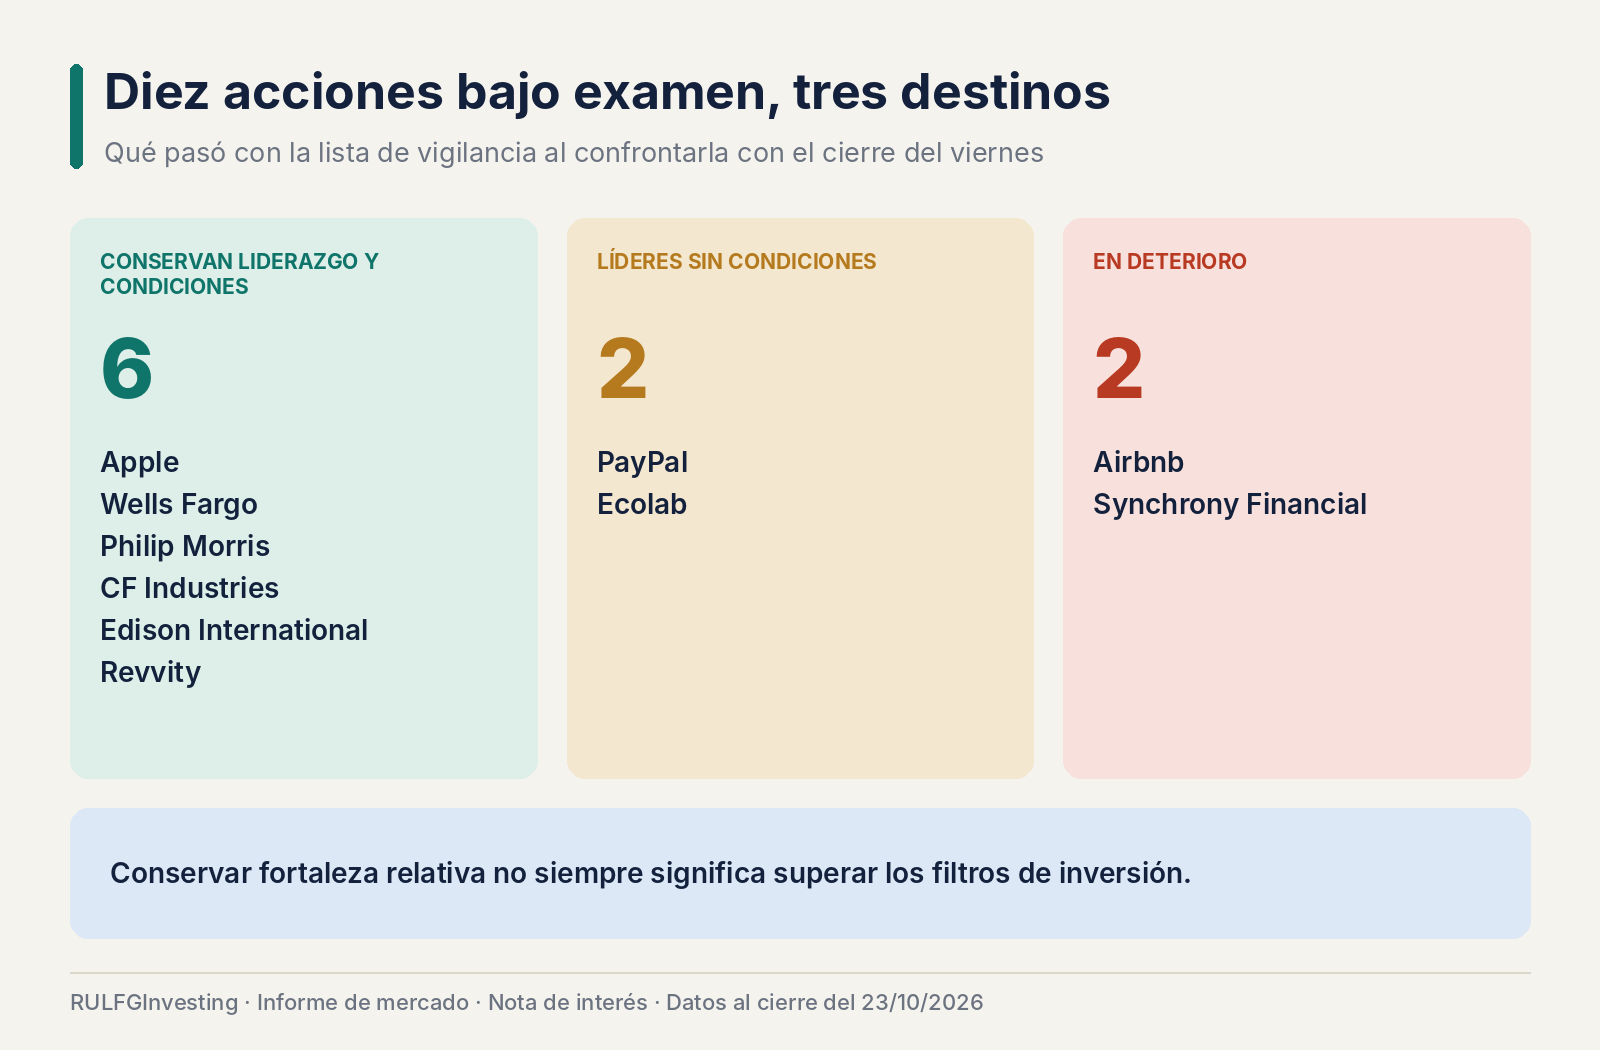
Apple resiste, Airbnb se debilita: el examen de diez acciones que estaban bajo vigilancia
26 oct 2026 · 06:41
El seguimiento de una lista de diez compañías ofrece una lección importante: conservar fortaleza relativa no siempre significa superar los filtros de inversión.
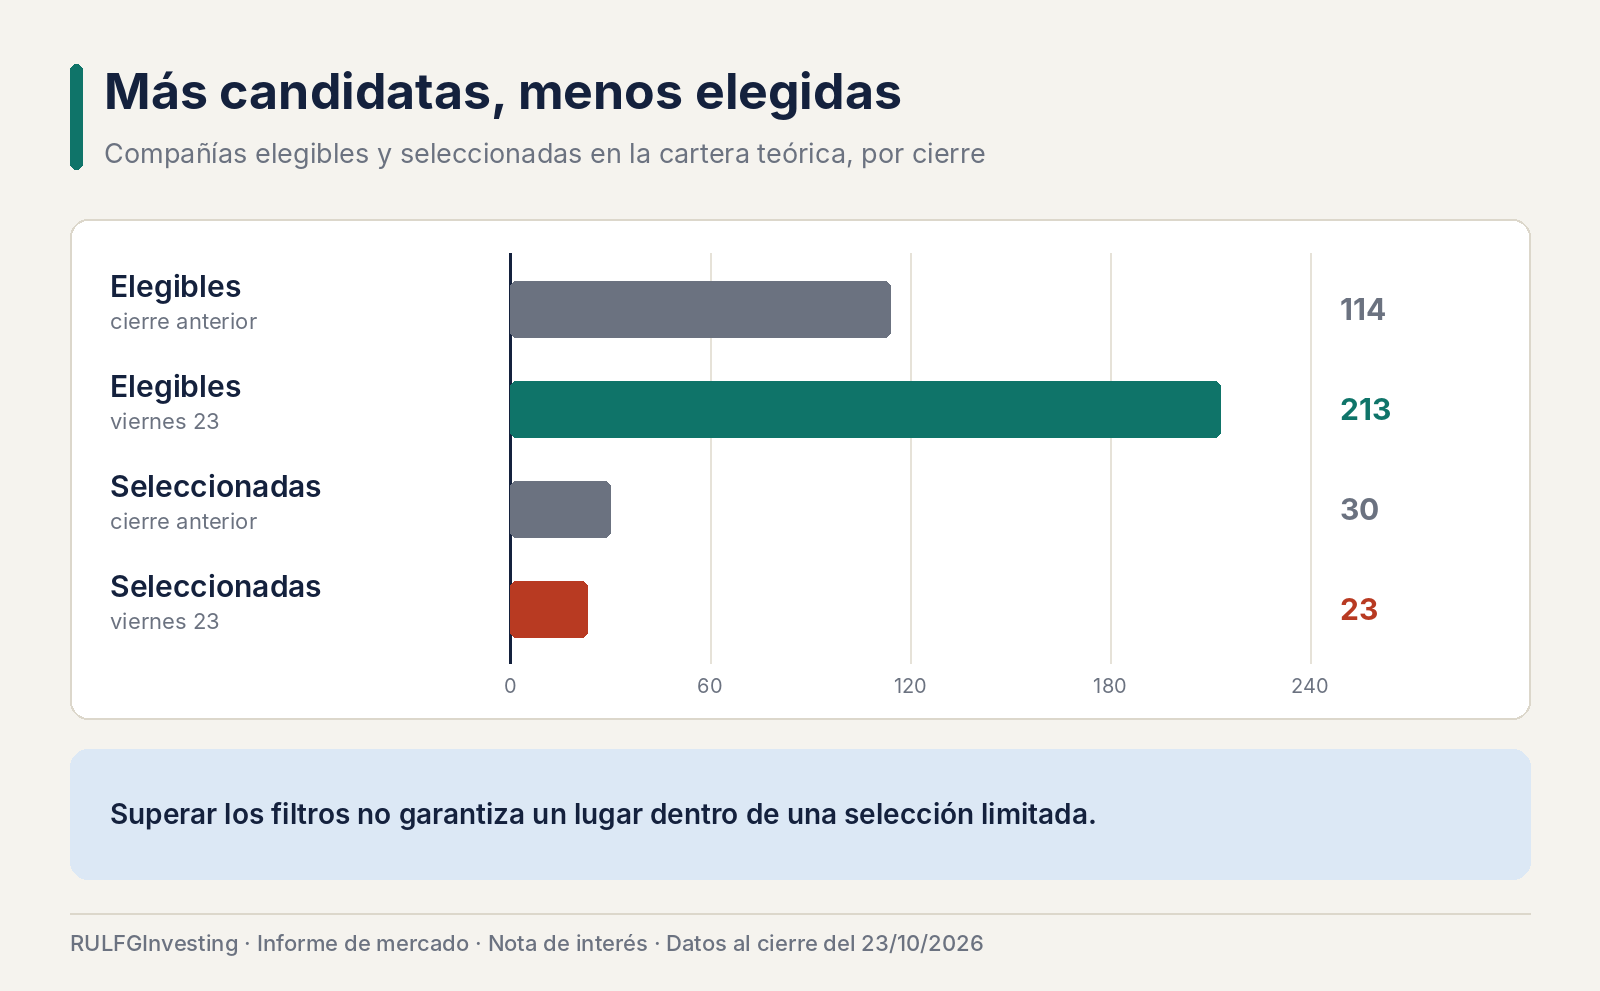
Más oportunidades, menos seleccionadas: la sorprendente paradoja de las 213 acciones elegibles
25 oct 2026 · 22:30
El número de compañías que cumplen los filtros técnicos casi se duplicó, pero la selección teórica redujo sus integrantes de 30 a 23. La diferencia revela cómo funciona una selección verdaderamente restrictiva.