
El costo de construir la inteligencia artificial: la prueba de fuego de CoreWeave, Nebius e IREN
Las tres “neoclouds” firmaron contratos multimillonarios, pero cayeron más de 30% en octubre mientras el crédito se encarece. El crecimiento de la inteligencia artificial puede seguir intacto y, aun así, dejar heridas a quienes lo financian: lo que cuenta ahora es cuánto efectivo generan.
La expansión de los centros de datos para inteligencia artificial se convirtió en uno de los negocios de mayor crecimiento de la economía tecnológica, pero también en una fuente de compromisos financieros extraordinarios. CoreWeave ($CRWV), Nebius Group ($NBIS) e IREN ($IREN) enfrentan una prueba decisiva: demostrar que sus contratos multimillonarios pueden transformarse en ingresos, beneficios y efectivo antes de que el costo del capital frene su crecimiento.
Las tres son “neoclouds”, proveedores de nube especializados en alquilar capacidad de cómputo para inteligencia artificial. A diferencia de los grandes conglomerados tecnológicos, que financian sus inversiones con los beneficios de negocios ya consolidados, muchas de estas compañías dependen de préstamos, emisiones de bonos, colocaciones de acciones y anticipos de clientes. Por eso son tres versiones de un mismo modelo, y también tres versiones de una misma vulnerabilidad.
Un sector que crece mientras aumenta su riesgo financiero
Construir infraestructura para inteligencia artificial exige gastar mucho antes de cobrar. Una empresa puede comprometer miles de millones de dólares en GPU (los procesadores que entrenan y ejecutan los modelos de inteligencia artificial), electricidad, instalaciones y sistemas de refrigeración, pero esos activos solo generan ingresos cuando están instalados, funcionan y prestan servicio. Entre la inversión inicial y el cobro efectivo pueden pasar varios trimestres, y durante ese tiempo los intereses de la deuda siguen corriendo y los procesadores empiezan a quedar viejos.
De ahí sale una contradicción: una empresa puede tener una cartera de contratos enorme y, al mismo tiempo, sufrir problemas de liquidez. La situación se complica cuando los mercados de crédito piden tasas más altas para financiar nuevas instalaciones o refinanciar deudas. El problema no necesita una caída de la demanda de inteligencia artificial: aparece igual si los ingresos crecen rápido pero las necesidades de inversión crecen todavía más rápido.
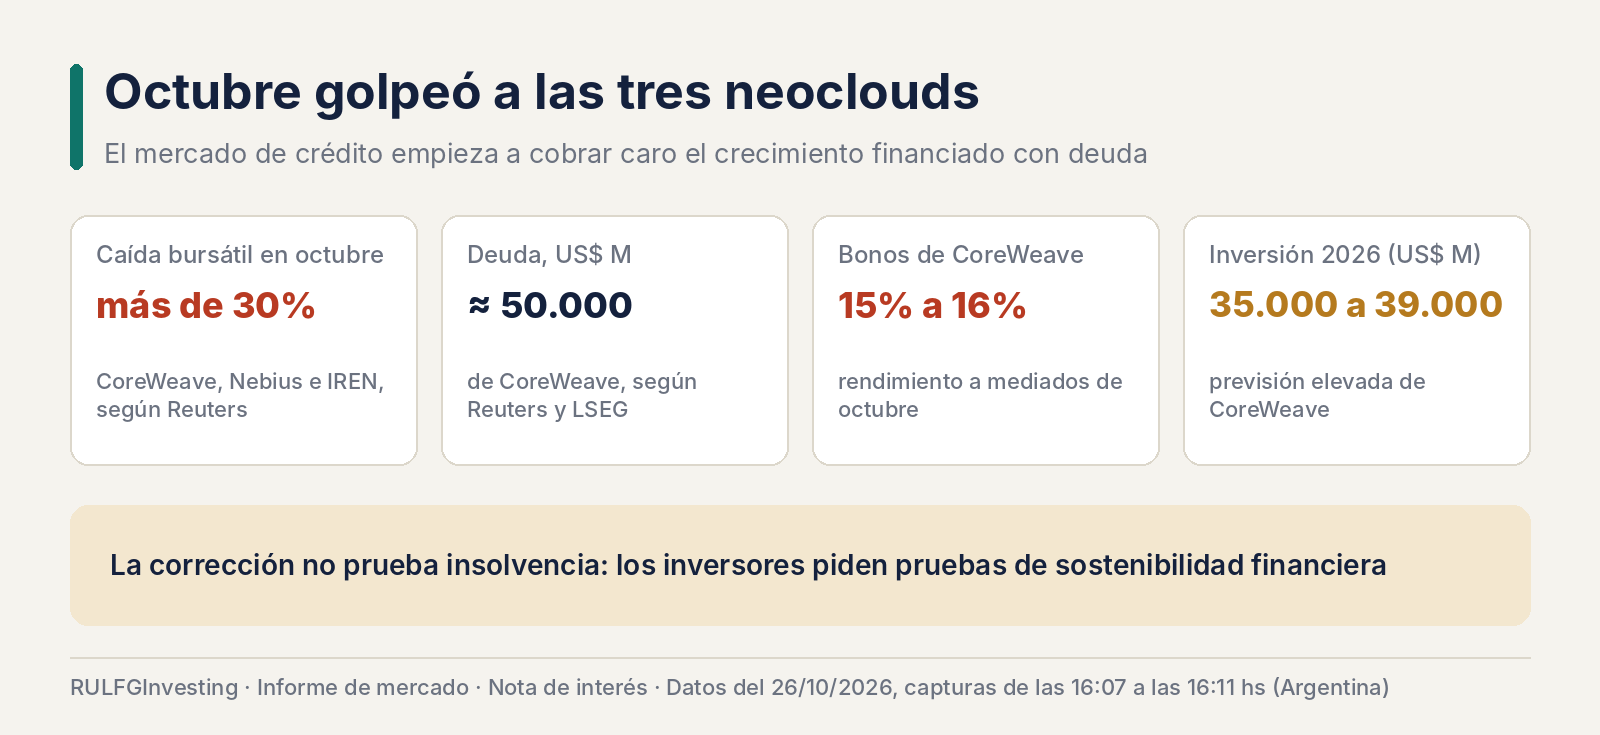
Las tensiones recientes en los mercados de bonos y acciones reflejan esa preocupación. Durante octubre, CoreWeave, Nebius e IREN acumularon retrocesos bursátiles superiores a 30%, según información de Reuters, con más presión sobre sus instrumentos de deuda y más posiciones bajistas de inversores que anticipan nuevas dificultades. La corrección no demuestra que sean insolventes, pero sí que los inversores empezaron a exigir pruebas más contundentes de sostenibilidad financiera.
CoreWeave: contratos extraordinarios y una deuda que preocupa
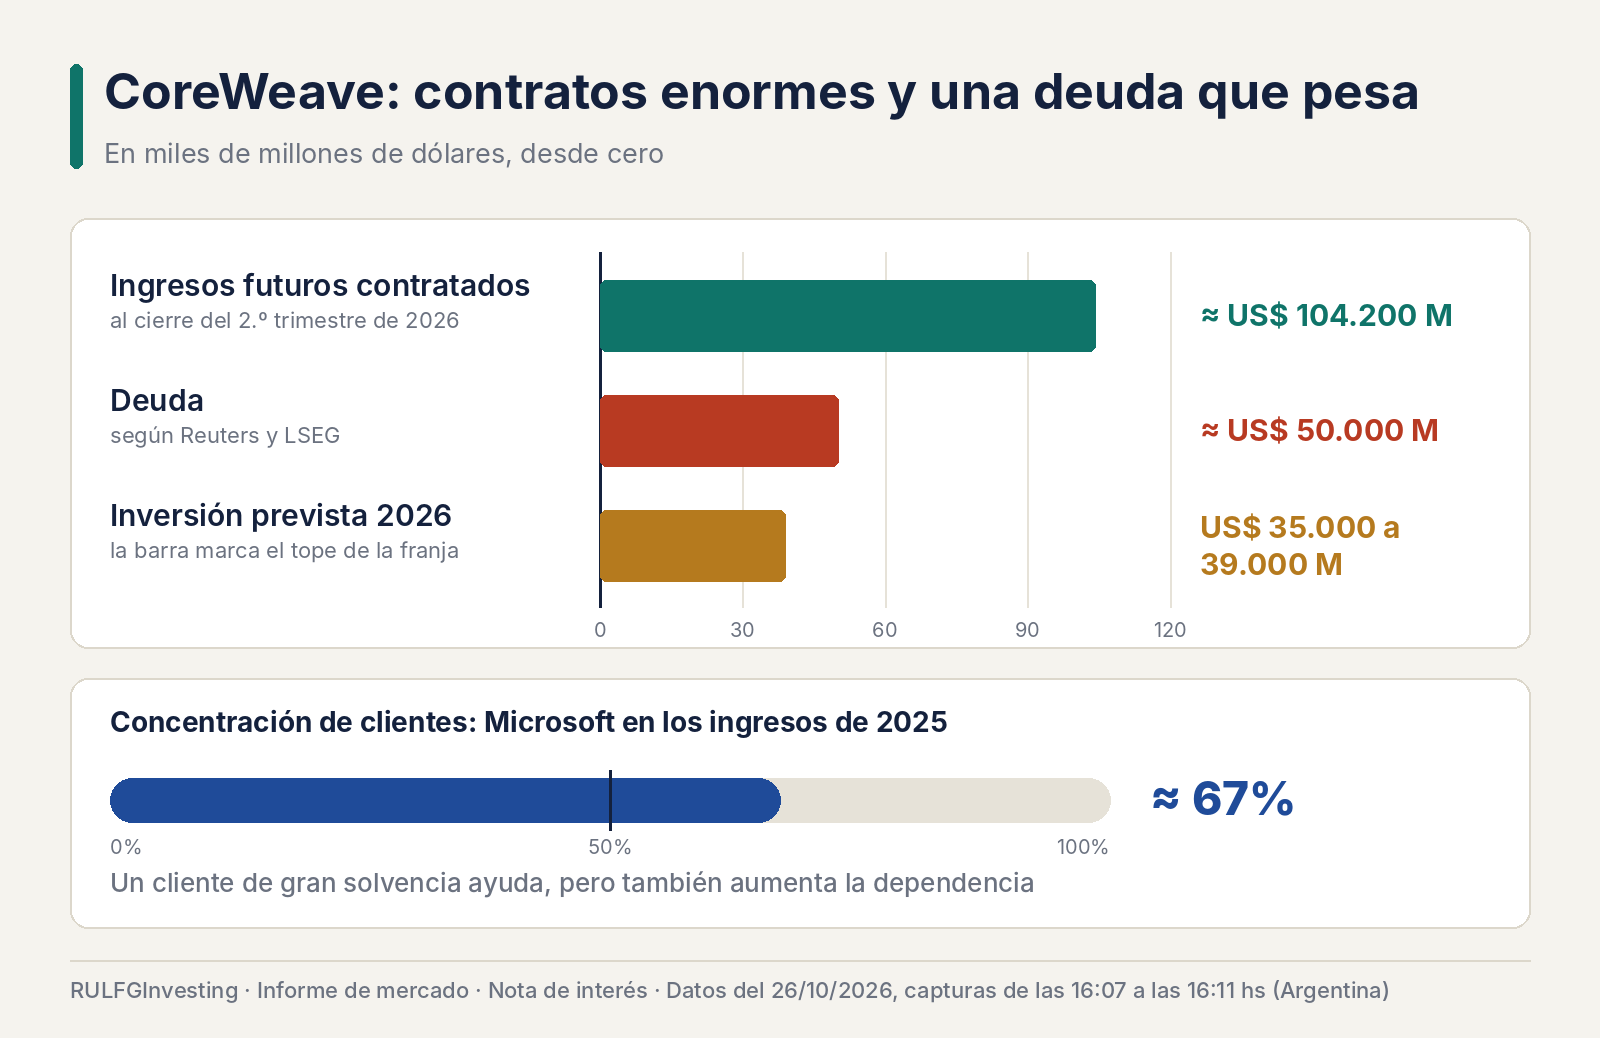
CoreWeave es uno de los principales proveedores independientes de capacidad de cómputo para inteligencia artificial: compra infraestructura de alto rendimiento y la ofrece a clientes que necesitan correr modelos avanzados sin construir sus propios centros de datos. Entre ellos figuran Microsoft ($MSFT) y OpenAI. Al cierre del segundo trimestre de 2026 tenía alrededor de US$ 104.200 millones en ingresos futuros contratados, y luego sumó nuevos compromisos comerciales.
Esa fortaleza convive con una estructura financiera exigente. Según Reuters y LSEG, la compañía mantiene cerca de US$ 50.000 millones de deuda y elevó su previsión de inversiones de capital para 2026 a entre US$ 35.000 y 39.000 millones. A mediados de octubre, algunos de sus bonos rendían entre 15% y 16% (el rendimiento de un bono es la ganancia anual de quien lo compra al precio actual: cuanto más cae el bono, más sube) y el costo de los instrumentos que se usan para cubrirse ante un posible incumplimiento llegó a niveles extraordinariamente altos. Cuanto más exigen los acreedores, más difícil resulta conseguir recursos en condiciones compatibles con una rentabilidad atractiva.
A eso se suma la concentración de clientes: Microsoft representó cerca de 67% de sus ingresos en 2025, según los registros corporativos citados por Reuters. Un cliente de semejante solvencia es una ventaja, pero también aumenta la dependencia de decisiones ajenas.
La pregunta para CoreWeave no es si tiene clientes interesados, sino si podrá cumplir sus compromisos de inversión, atender la deuda y generar flujo de caja libre sin depender todo el tiempo de nuevas fuentes de financiación. Si lo consigue, su infraestructura puede convertirse en una plataforma de gran escala. Si el crédito sigue encareciéndose, podría tener que moderar su expansión, renegociar condiciones, emitir acciones o vender activos. Para los accionistas, ese último escenario es especialmente delicado: una empresa puede conservar su negocio y aun así perder mucho valor bursátil por dilución (emitir acciones nuevas reduce la porción que le toca a cada accionista) o reestructuración.
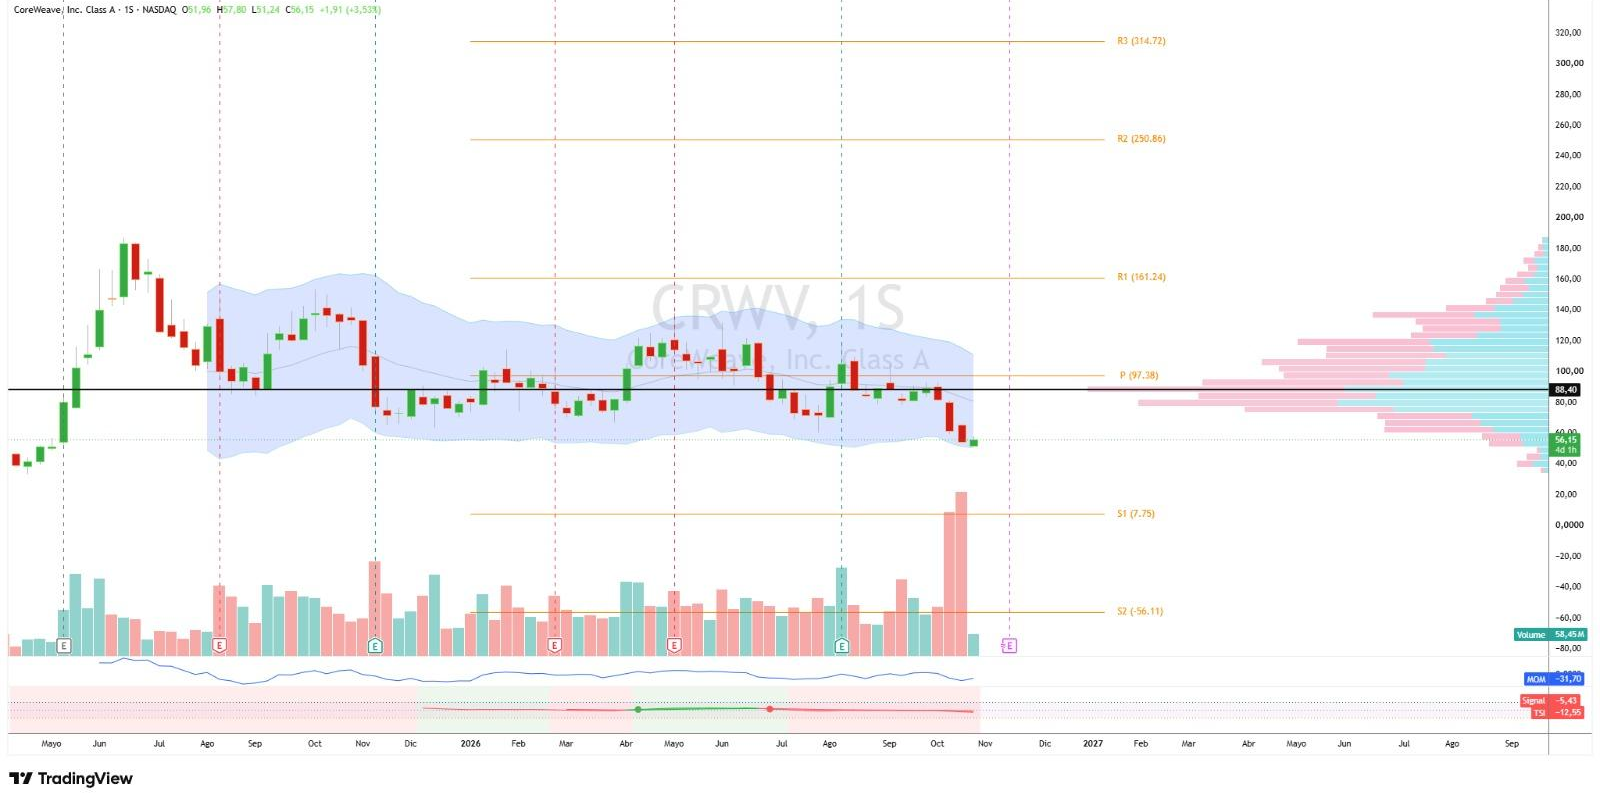
$CRWV · CoreWeave, velas semanales · 26/10/2026, 16:10 hs (Argentina). El precio rebota en la parte baja del canal después de la fuerte caída de octubre, con volumen muy alto en las últimas semanas. Cotiza cerca de US$ 56,15 (+3,53% en la vela semanal en curso) y el punto de control de volumen está en US$ 88,40.
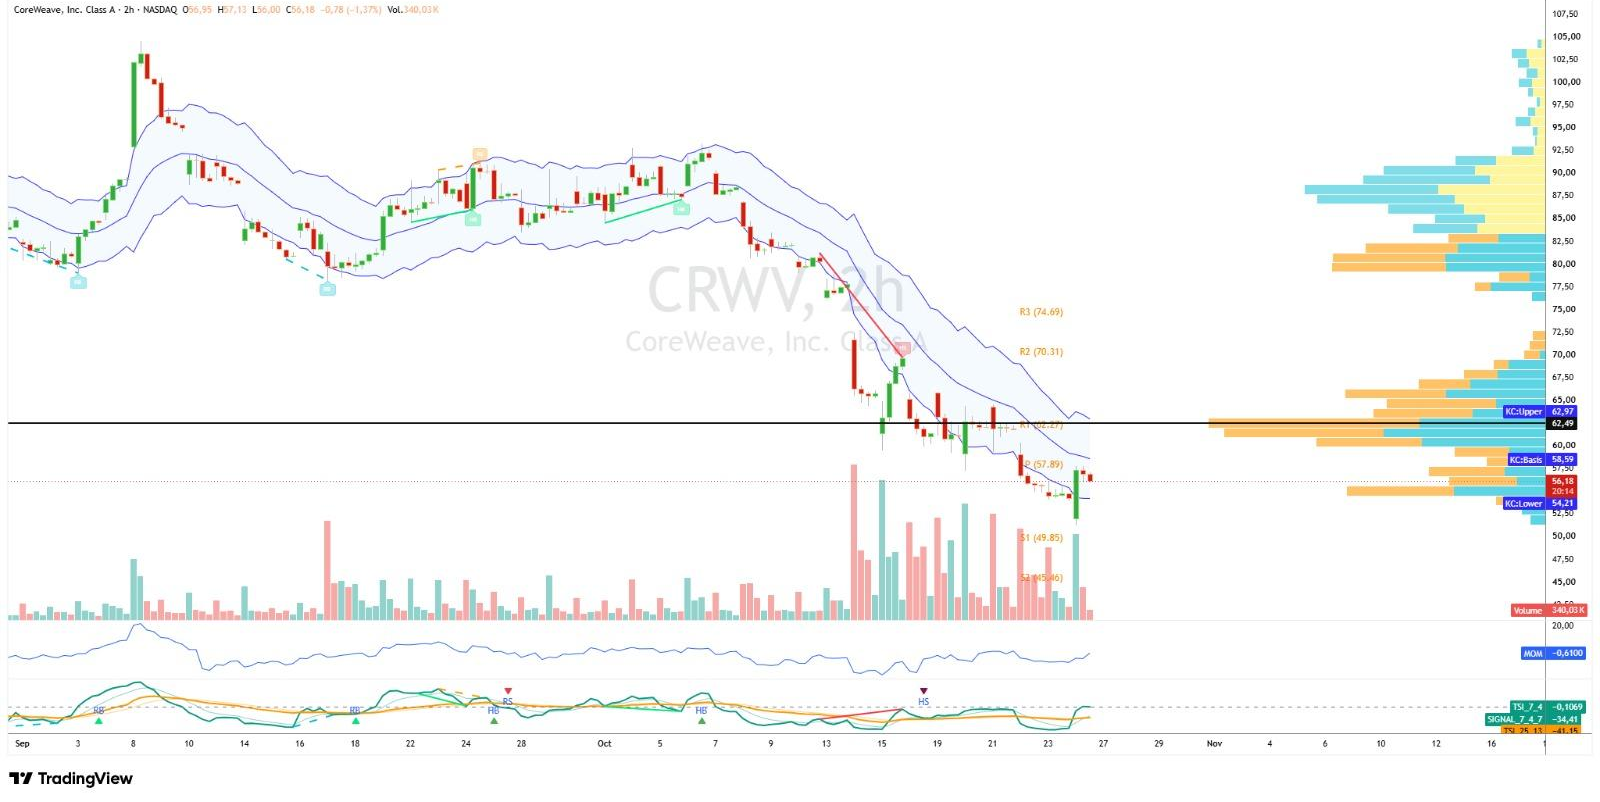
$CRWV · CoreWeave, velas de 2 horas · 26/10/2026, 16:09 hs (Argentina). Tras el mínimo reciente, el precio intenta recuperar la banda central del canal de Keltner. Cotiza cerca de US$ 56,18 (−1,37% en la vela de 2 horas), con la banda inferior en US$ 54,21, la central en US$ 58,59 y la superior en US$ 62,97.
En el gráfico semanal, CoreWeave aparece en la parte baja de su canal, lejos de sus máximos, con un volumen muy elevado en las últimas semanas, y la vela en curso suma 3,53%. El punto de control de volumen (POC, el precio donde más volumen se negoció) está en US$ 88,40. En velas de dos horas, el precio ronda US$ 56,18 y la última vela cede 1,37%. El canal de Keltner es una envolvente de tres líneas trazada alrededor de una media móvil, con un ancho que depende de la volatilidad: acá, la banda inferior está en US$ 54,21, la central en US$ 58,59 y la superior en US$ 62,97. El Pivot, un nivel de referencia que se calcula con el máximo, el mínimo y el cierre de un período anterior, marca US$ 57,89, y el POC de este tramo está en US$ 62,49.
Nebius: una expansión ambiciosa que depende de la ejecución
Nebius enfrenta una situación distinta. Desarrolla infraestructura especializada para inteligencia artificial y busca consolidarse como proveedor relevante de capacidad informática para grandes clientes corporativos. Su desafío principal es financiar una expansión acelerada y convertir instalaciones proyectadas en centros de datos que efectivamente funcionen: anunciar capacidad futura no equivale a tenerla, porque hay que asegurar energía, terminar obras, recibir equipamiento y hacer pruebas. Cualquier retraso mueve el calendario de ingresos.
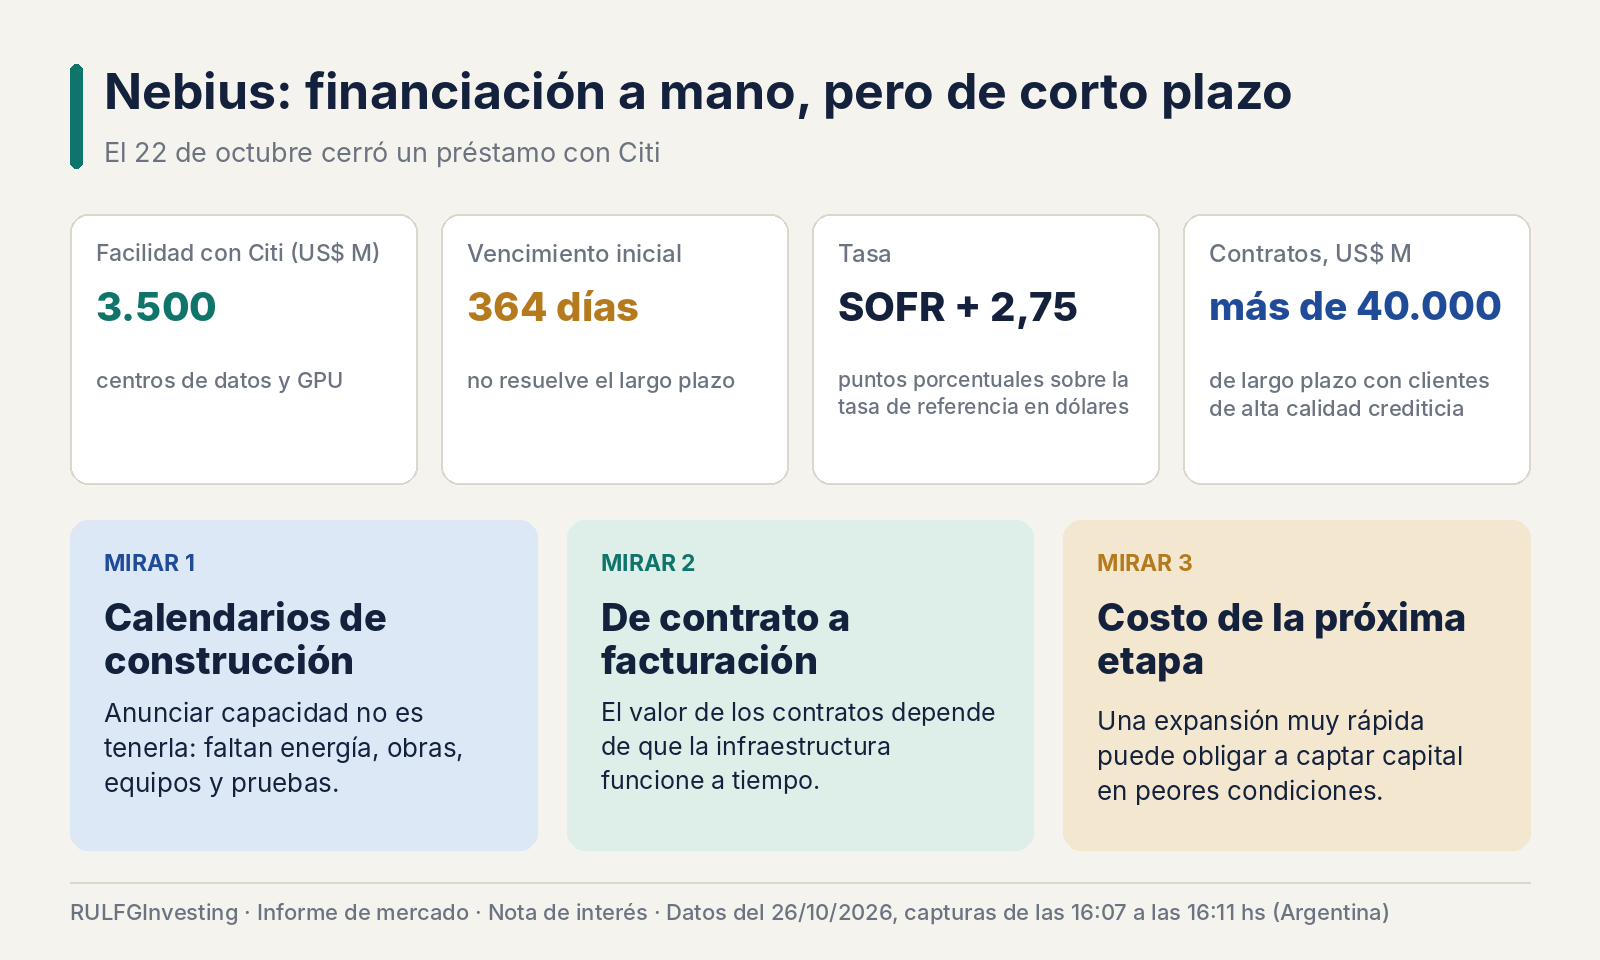
Tiene, sin embargo, una señal favorable. El 22 de octubre anunció una facilidad de financiación de US$ 3.500 millones con Citi, destinada a seguir desarrollando centros de datos y a comprar GPU. El préstamo tiene un vencimiento inicial de 364 días y una tasa de SOFR más 2,75 puntos porcentuales (SOFR es la tasa de referencia del mercado en dólares). Conseguirlo muestra que la compañía conserva acceso a recursos institucionales incluso en un clima de mayor cautela hacia el sector. Pero un crédito de corto plazo no resuelve por sí solo las necesidades de largo plazo: Nebius tendrá que administrar ese vencimiento y ordenar sus próximas fuentes de capital.
Según declaraciones recogidas por Reuters, la compañía tiene más de US$ 40.000 millones en contratos de largo plazo con clientes de alta calidad crediticia, entre ellos Microsoft y Meta ($META). Esos compromisos pueden respaldar nuevas operaciones de financiación, pero su valor depende de que la infraestructura entre en funcionamiento y facture a tiempo. Por eso conviene seguir tres cosas: los calendarios de construcción, la conversión de contratos en facturación efectiva y el costo de financiar la próxima etapa. Su vulnerabilidad principal no es la falta de demanda, sino que una expansión demasiado rápida la obligue a captar capital en condiciones cada vez peores.
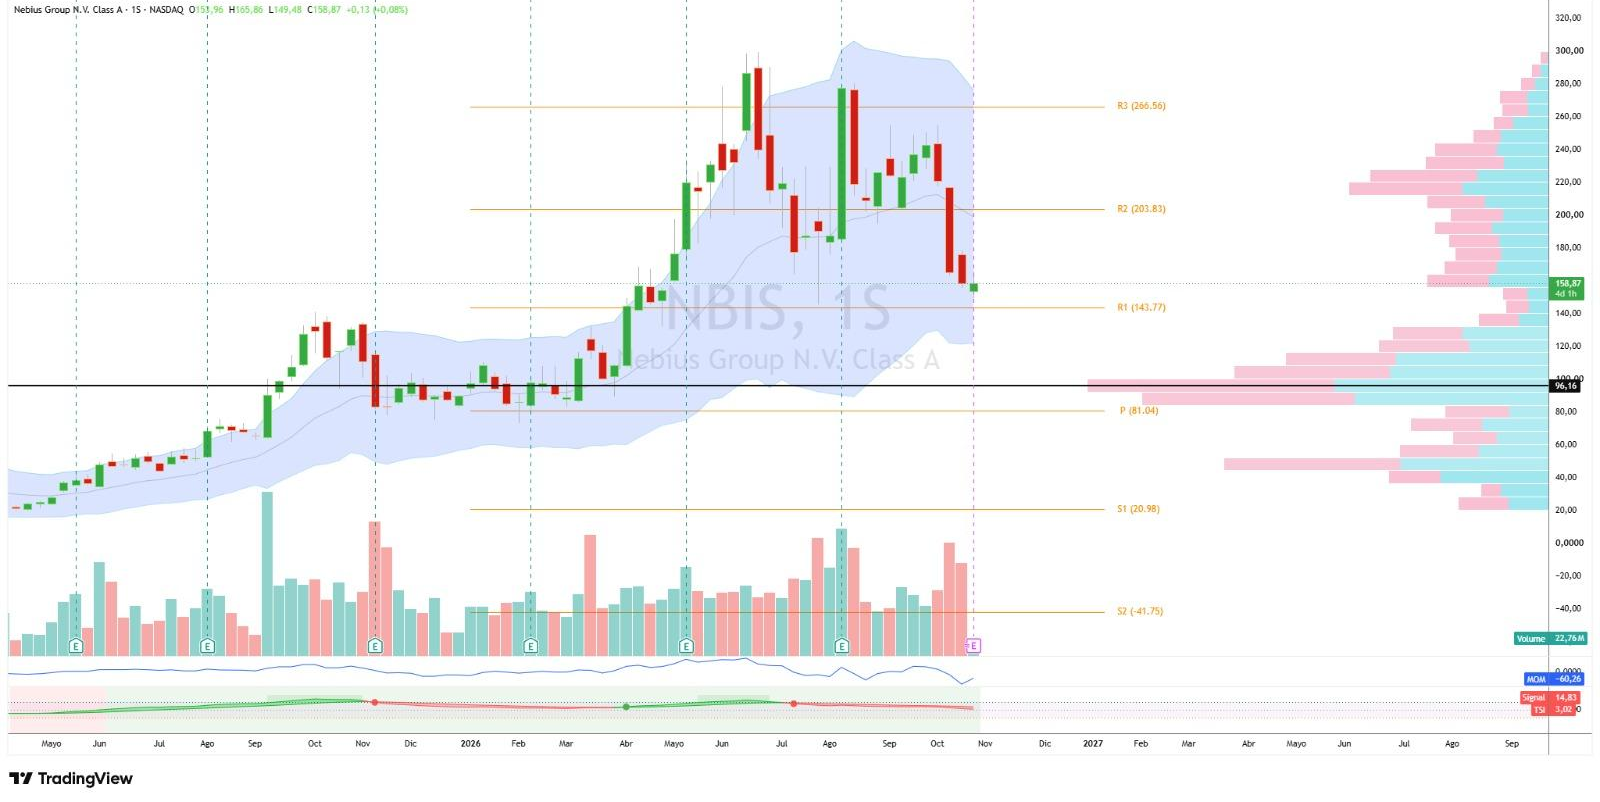
$NBIS · Nebius Group, velas semanales · 26/10/2026, 16:10 hs (Argentina). El papel viene de varias semanas de caída desde una suba muy marcada. Cotiza cerca de US$ 158,87 (+0,08% en la vela semanal en curso) y el punto de control de volumen está en US$ 96,16.
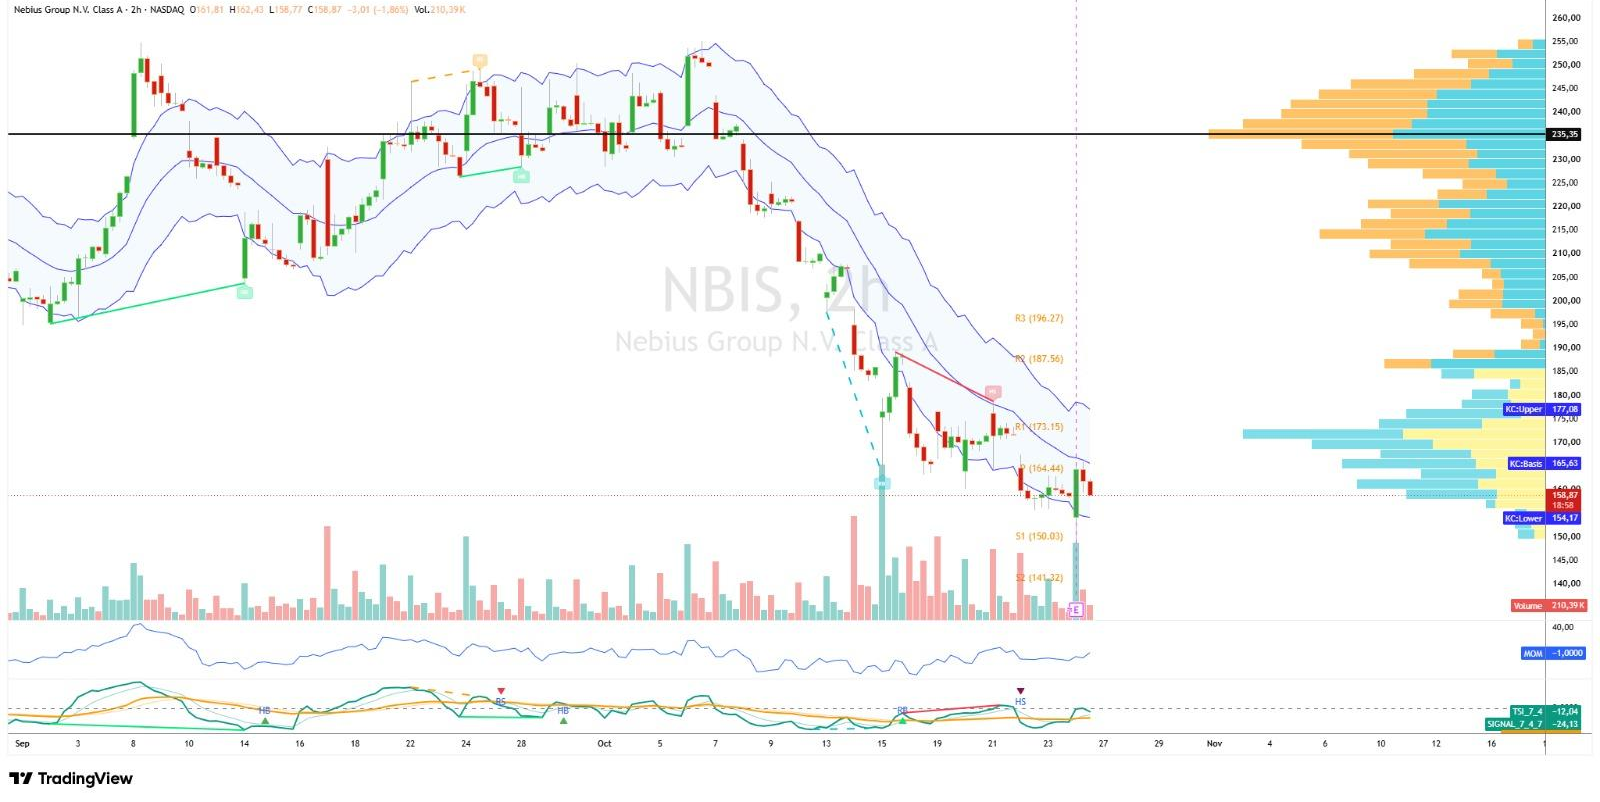
$NBIS · Nebius Group, velas de 2 horas · 26/10/2026, 16:11 hs (Argentina). Después de una caída fuerte desde principios de octubre, el precio se mueve entre la banda inferior y la central del canal de Keltner. Cotiza cerca de US$ 158,87 (−1,86% en la vela de 2 horas), con bandas en US$ 154,17, US$ 165,63 y US$ 177,08, Pivot en US$ 164,44 y punto de control de volumen en US$ 235,35.
IREN: la electricidad como ventaja competitiva
IREN se distingue de otros operadores por su experiencia en instalaciones de alto consumo eléctrico y por haber desarrollado emplazamientos energéticos. Nació vinculada a la minería de activos digitales y avanzó hacia servicios de infraestructura y procesamiento para inteligencia artificial. Esa transición puede ser una ventaja: en un mercado donde conseguir energía suficiente es uno de los principales obstáculos para construir centros de datos, tener terrenos, conexiones eléctricas e infraestructura especializada es un activo estratégico. Pero la energía disponible no garantiza rentabilidad: la compañía tiene que convertirla en servicios competitivos.
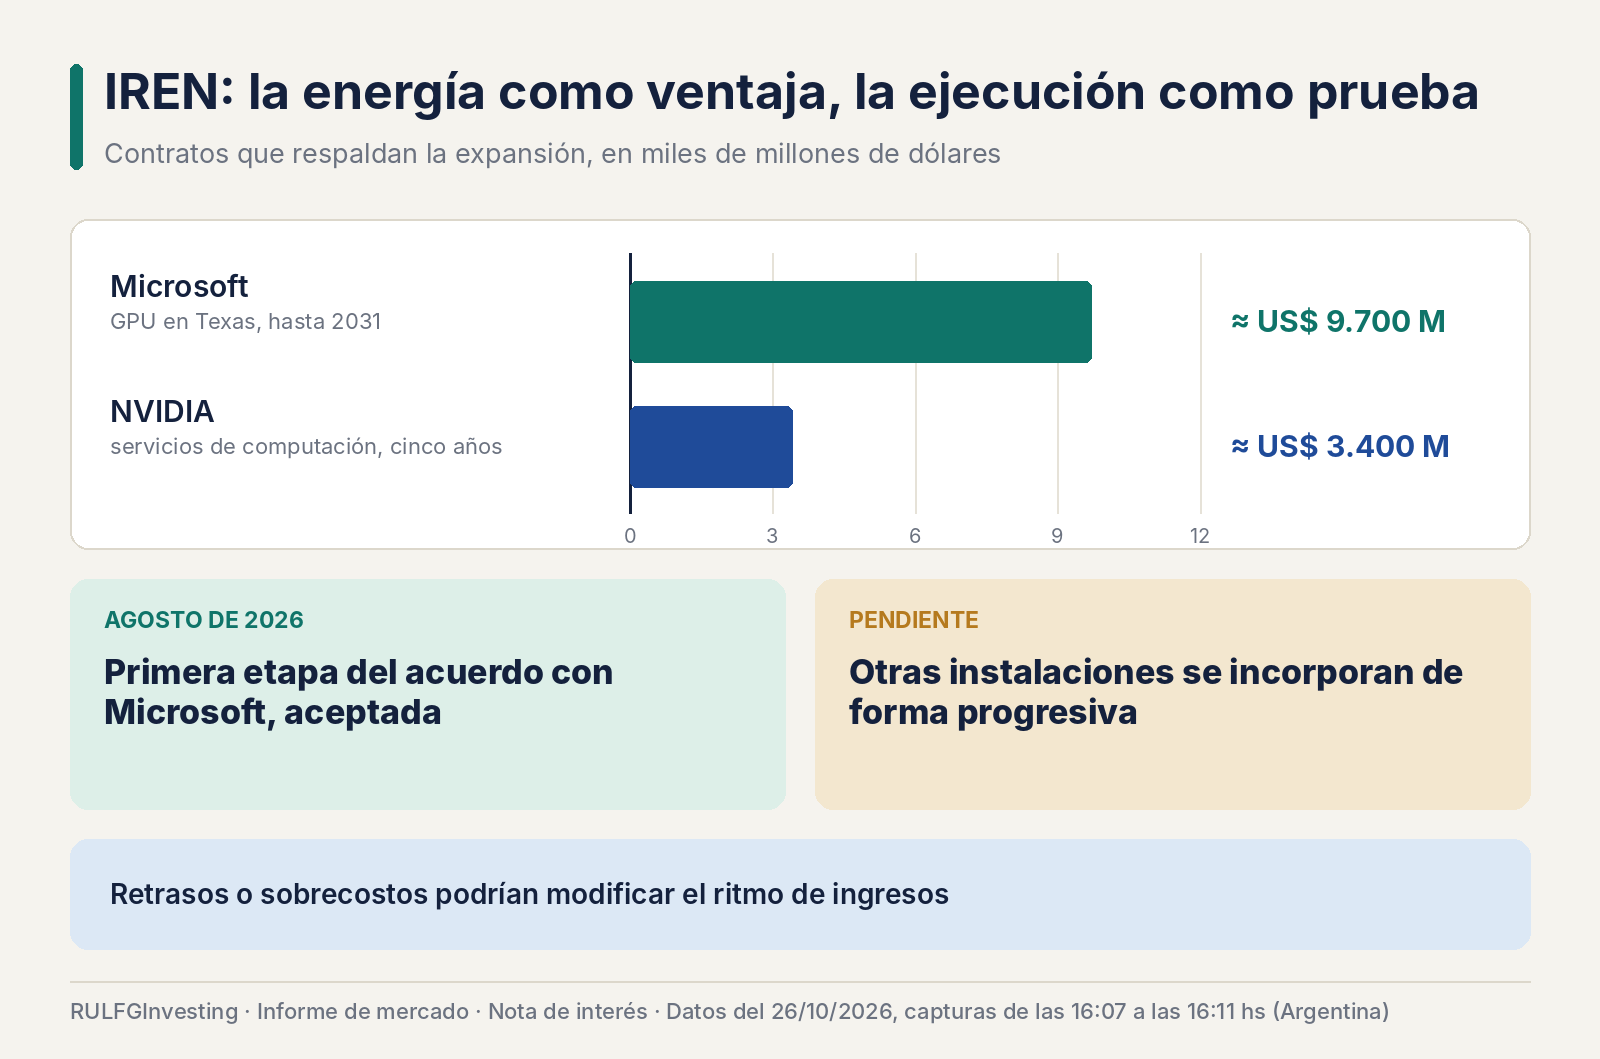
Cuenta con contratos relevantes. Uno es con Microsoft, por unos US$ 9.700 millones hasta 2031, para prestar servicios de cómputo con GPU en instalaciones de Texas. Otro, con NVIDIA ($NVDA), contempla unos US$ 3.400 millones en servicios de computación durante cinco años. Algunos incluyen anticipos de clientes que ayudan a financiar parte de la infraestructura. Aun así, la ejecución sigue siendo clave: el acuerdo con Microsoft se entrega por etapas, la primera fue aceptada en agosto de 2026 y las demás instalaciones se irán incorporando de manera progresiva. Retrasos, sobrecostos o problemas técnicos podrían cambiar el ritmo de ingresos, y futuras expansiones podrían requerir nueva deuda o nuevas acciones.
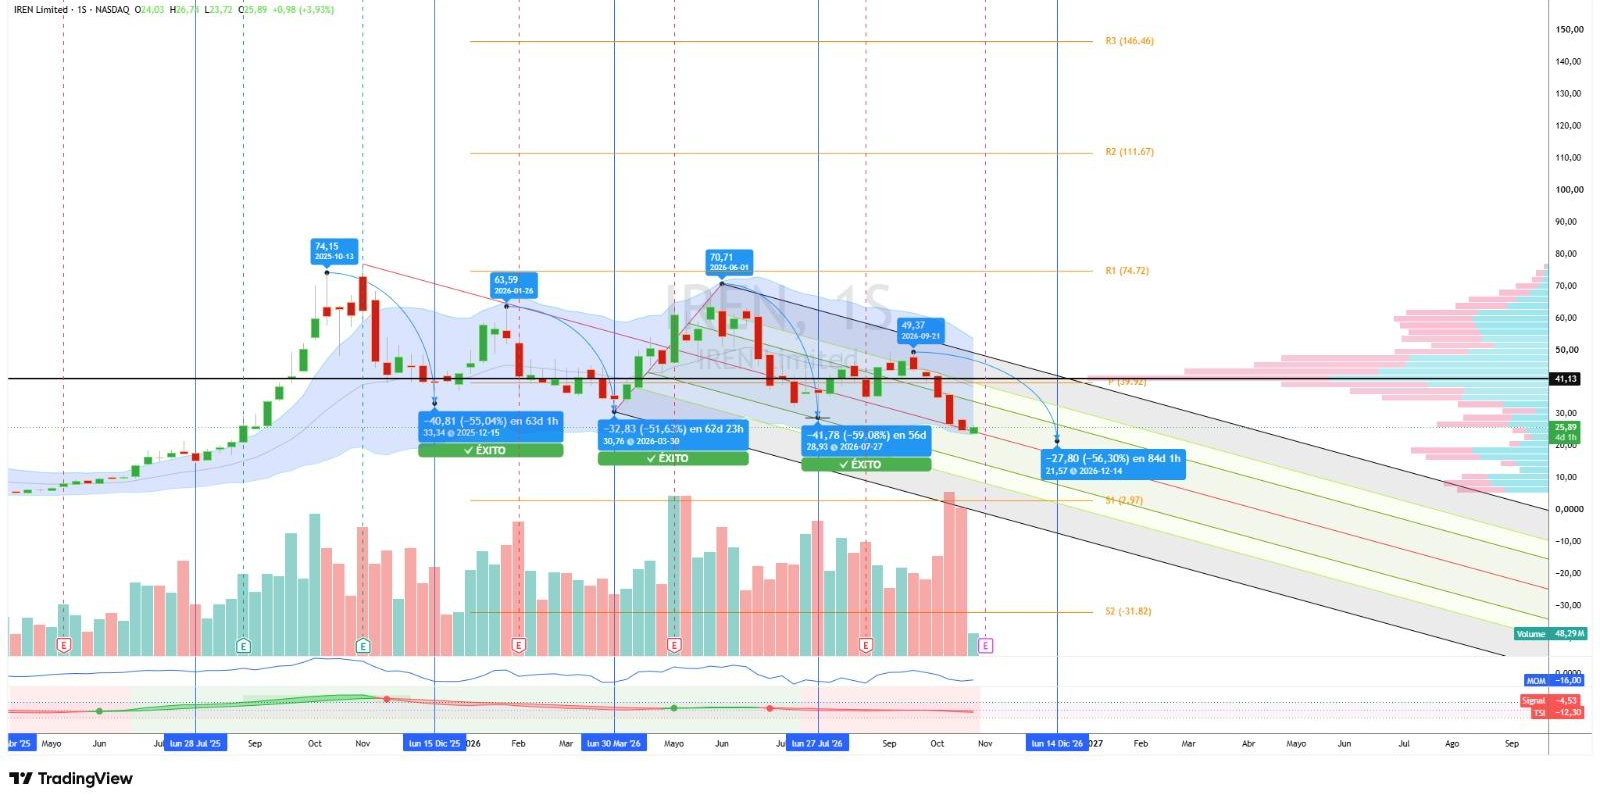
$IREN · IREN Limited, velas semanales · 26/10/2026, 16:07 hs (Argentina). Los tres máximos anteriores fueron seguidos por caídas de más de 50% y el precio se mueve dentro de un canal descendente. Cotiza cerca de US$ 25,89 (+3,93% en la vela semanal en curso); la proyección vigente apunta a US$ 21,57 hacia el 14 de diciembre de 2026.
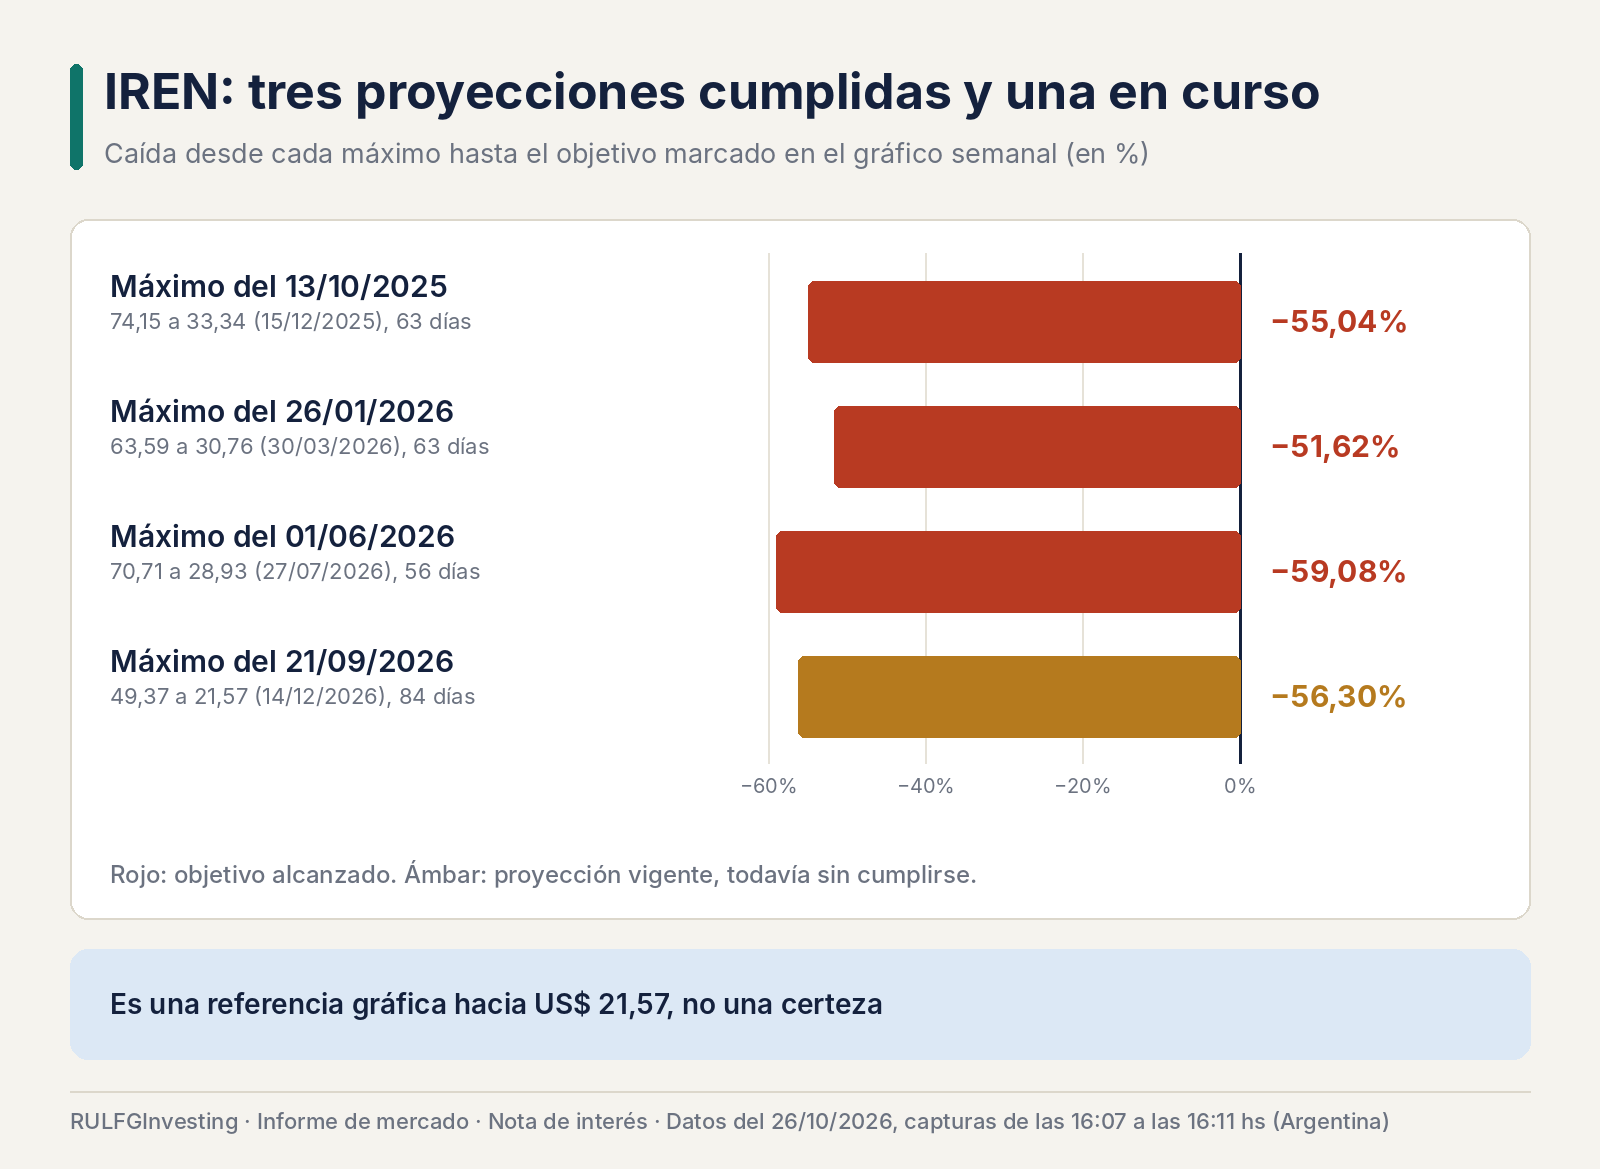
En el gráfico semanal, el precio de IREN cae dentro de un canal descendente trazado desde sus máximos de octubre de 2025. Cada uno de los tres máximos anteriores (US$ 74,15 el 13 de octubre de 2025, US$ 63,59 el 26 de enero de 2026 y US$ 70,71 el 1 de junio de 2026) fue seguido por una caída de entre 51% y 59% que alcanzó el objetivo marcado en el gráfico. La proyección que sigue vigente, desde el máximo de US$ 49,37 del 21 de septiembre, apunta a US$ 21,57 hacia el 14 de diciembre de 2026, una baja de 56,30%. Es una referencia gráfica, no una certeza.
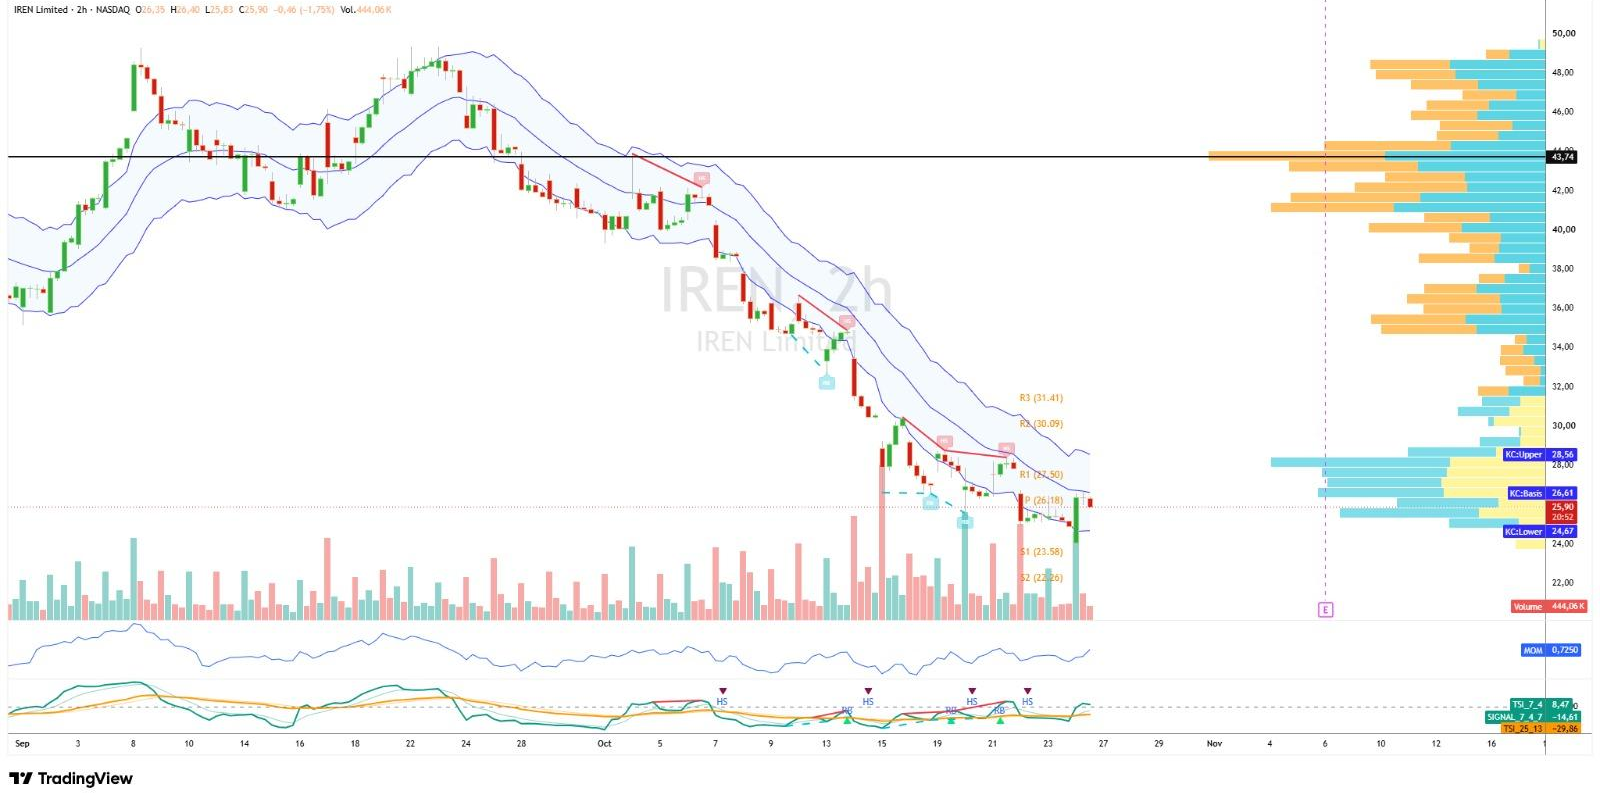
$IREN · IREN Limited, velas de 2 horas · 26/10/2026, 16:09 hs (Argentina). El precio rebota desde su mínimo reciente y se acerca a la línea media del canal de Keltner. Cotiza cerca de US$ 25,90 (−1,75% en la vela de 2 horas), con bandas en US$ 24,67, US$ 26,61 y US$ 28,56, Pivot en US$ 26,18 y punto de control de volumen en US$ 43,74.
El problema de las GPU: activos costosos que envejecen rápido
Uno de los riesgos menos visibles es la velocidad de la evolución tecnológica. Los procesadores para inteligencia artificial son muy caros y pesan mucho en las inversiones de las neoclouds, pero cada generación nueva puede ofrecer mejoras sustanciales de rendimiento y eficiencia energética. Un centro de datos equipado con lo mejor del momento puede ser muy competitivo al arrancar y perder atractivo cuando aparecen sistemas más eficientes.
Para las empresas que financiaron esos equipos con deuda, el problema es doble: deben recuperar el capital antes de que la infraestructura pierda competitividad y, si usaron esos activos como garantía de préstamos, una caída de su valor puede complicar futuras refinanciaciones. Las GPU actuales no dejan de servir de un día para otro y pueden trabajar durante años. La cuestión es si los ingresos de su vida útil alcanzan para recuperar la inversión, pagar los intereses y dejar beneficios adecuados.
El peligro de que los contratos no se conviertan en efectivo a tiempo
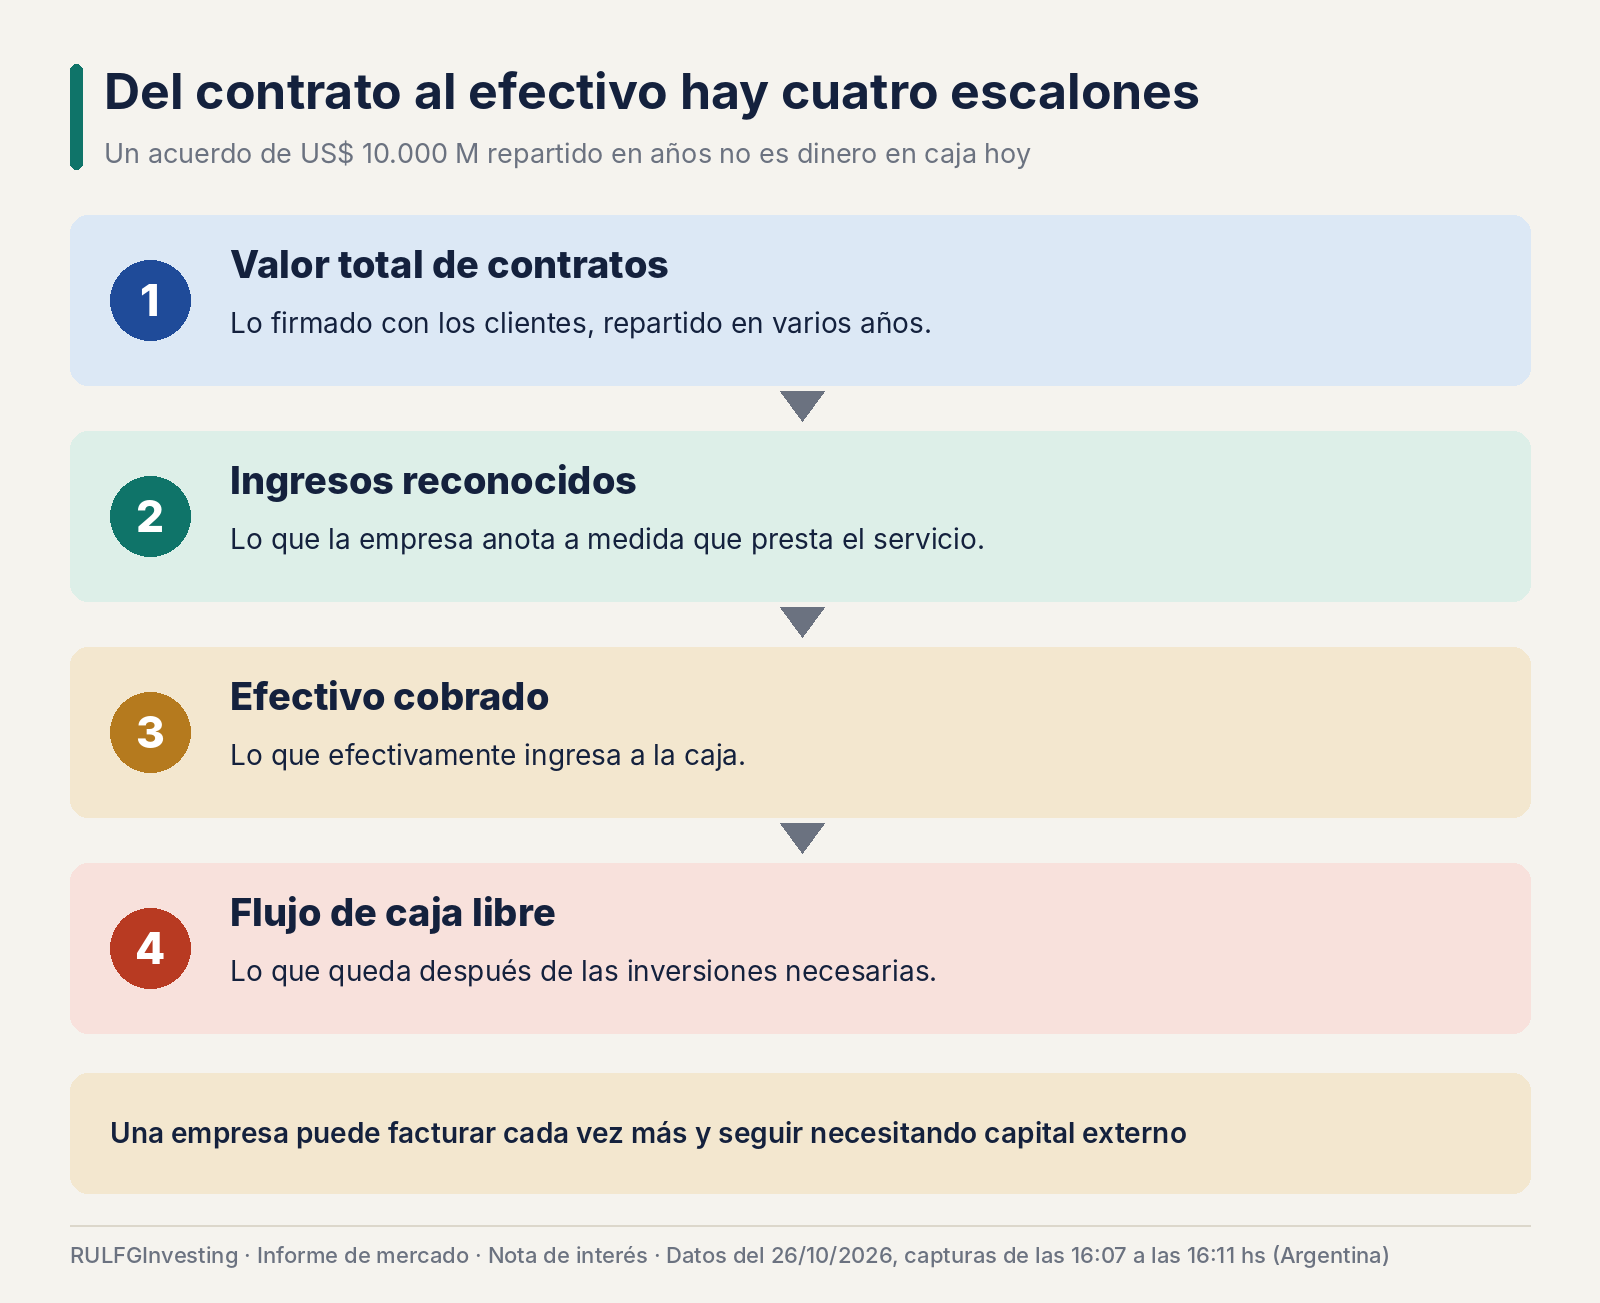
Las cifras multimillonarias entusiasman, pero hay que distinguir cuatro conceptos: el valor total de los contratos, los ingresos reconocidos, el efectivo cobrado y el flujo de caja libre. Un acuerdo de US$ 10.000 millones repartido en varios años no significa que la compañía tenga hoy ese dinero, ni que vaya a obtener esa cifra como beneficio: para prestar el servicio hay que asumir costos de equipamiento, energía, mantenimiento, personal, infraestructura y financiación. El flujo de caja libre aparece recién después de descontar las inversiones necesarias, y por eso una empresa puede registrar aumentos extraordinarios de ingresos y seguir necesitando capital externo.
Tres caminos posibles para el sector
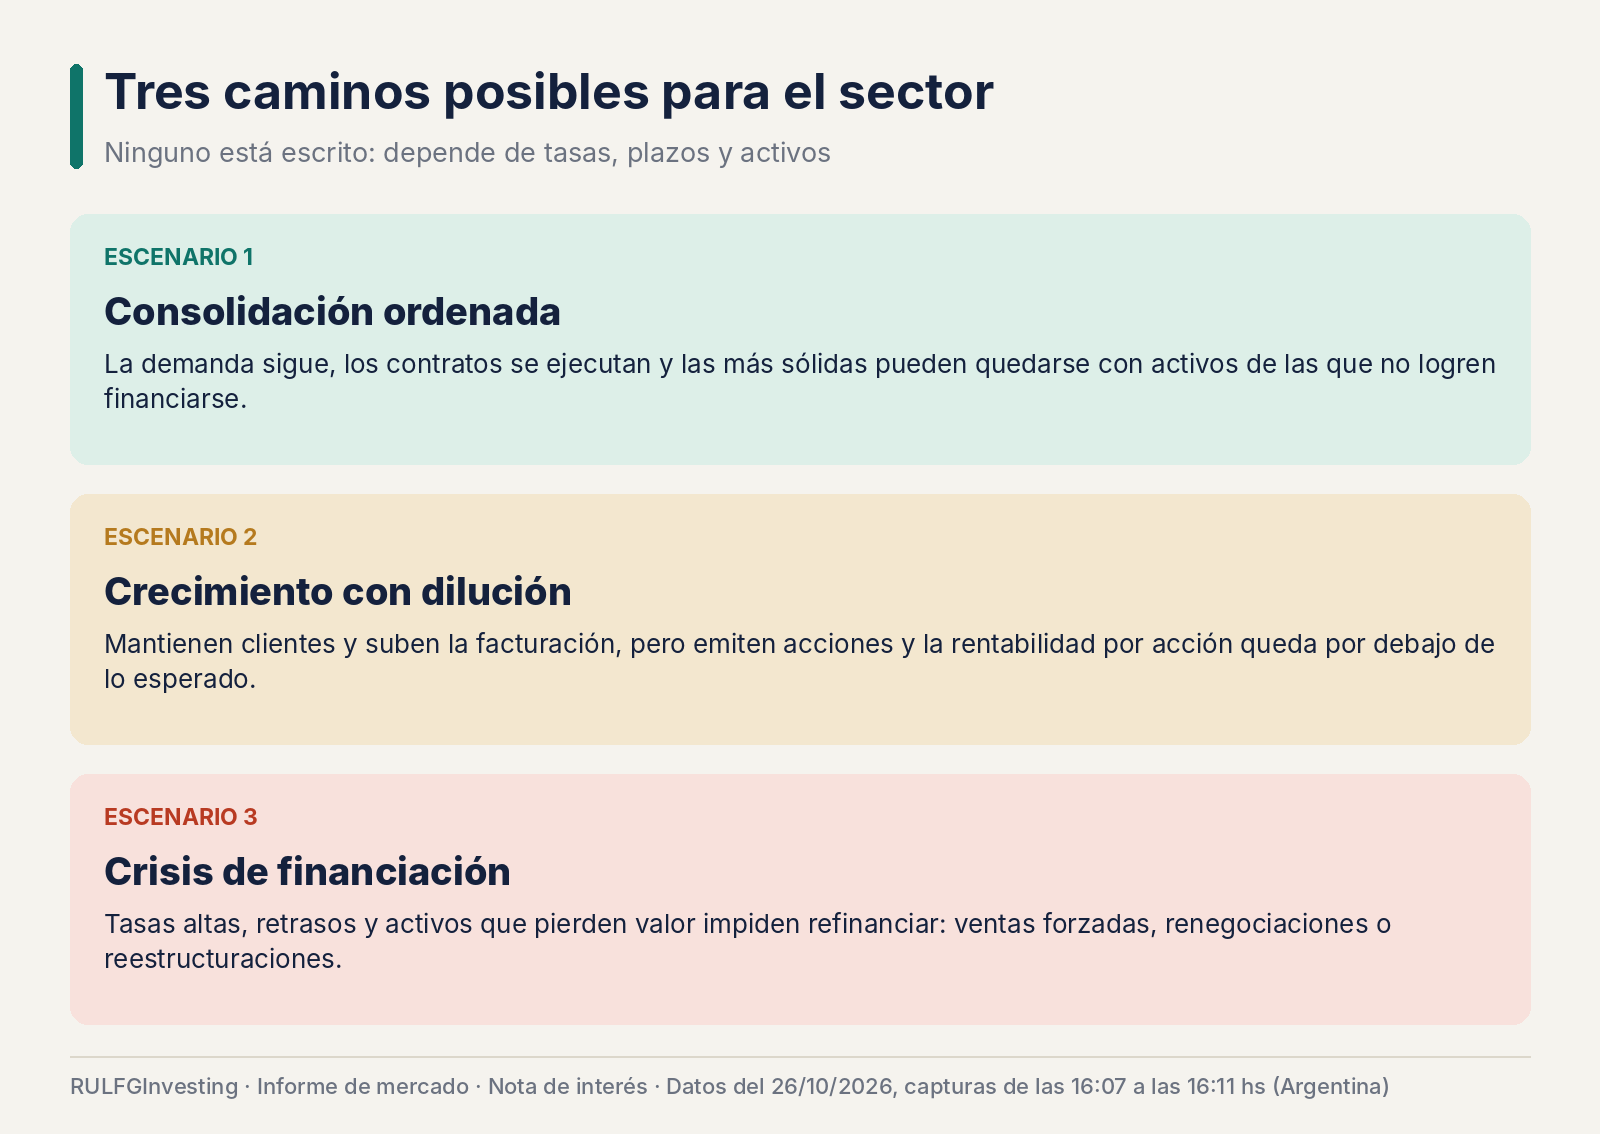
El primero es una consolidación ordenada: la demanda de cómputo sigue creciendo, los contratos se ejecutan y los operadores con mejores condiciones financieras ganan participación, incluso comprando infraestructura o activos de competidores que no logren financiar sus proyectos. El segundo es un crecimiento acompañado de dilución: las compañías mantienen clientes y aumentan la facturación, pero tienen que emitir acciones para invertir o reducir deuda, de modo que el negocio crece mientras la rentabilidad por acción queda por debajo de lo esperado. El tercero es una crisis de financiación: tasas altas, retrasos en proyectos, menores ingresos previstos y activos que pierden valor podrían impedir que algunos operadores refinancien sus obligaciones, con ventas forzadas de activos, renegociaciones de deuda, fusiones en malas condiciones o reestructuraciones.
No hay elementos suficientes para afirmar que alguna de las tres vaya inevitablemente hacia ese último escenario. Pero tampoco sería prudente descartar el riesgo solo por el tamaño de los contratos anunciados.
¿Podría una crisis beneficiar a las grandes tecnológicas?
Una consolidación no destruiría necesariamente la infraestructura construida: los centros de datos, las conexiones eléctricas y parte del equipamiento podrían conservar mucho valor para empresas con más capacidad financiera. Microsoft, Amazon ($AMZN), Alphabet ($GOOGL) y otros grandes operadores podrían estar mejor posicionados para negociar servicios, comprar activos o integrar instalaciones. Pero tampoco estarían a salvo: una crisis de proveedores especializados podría demorar la disponibilidad de capacidad informática, y los fabricantes de procesadores, equipos eléctricos y sistemas de refrigeración podrían ver cambios en sus pedidos. Todo dependería de si la industria atraviesa una simple reorganización de proveedores o una reducción más profunda del ritmo de inversión.
La verdadera prueba será el flujo de caja
CoreWeave, Nebius e IREN no son compañías idénticas. CoreWeave concentra la mayor preocupación por su endeudamiento y por lo que el mercado le exige para financiarlo. Nebius mostró acceso a financiación institucional, aunque deberá gestionar con cuidado sus vencimientos y ejecutar una expansión enorme. IREN tiene infraestructura energética y contratos relevantes, pero necesita completar su transición operativa y demostrar que esas ventajas se convierten en flujo de caja sostenible.
Las tres comparten una exigencia: dejar de ser valoradas por la capacidad que prometen construir y mostrar cuánto efectivo generan con la infraestructura que ya funciona. El crecimiento de la inteligencia artificial puede continuar durante muchos años, pero la expansión de una tecnología y la rentabilidad de quienes la financian son cosas distintas. La historia económica abunda en industrias que cambiaron el mundo mientras parte de sus primeros participantes pasaba por crisis financieras, fusiones o desapariciones. En las neoclouds, el desafío no es solo participar de la revolución tecnológica, sino sobrevivir financieramente al costo de construirla.
𝑀𝐿𝐾
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo
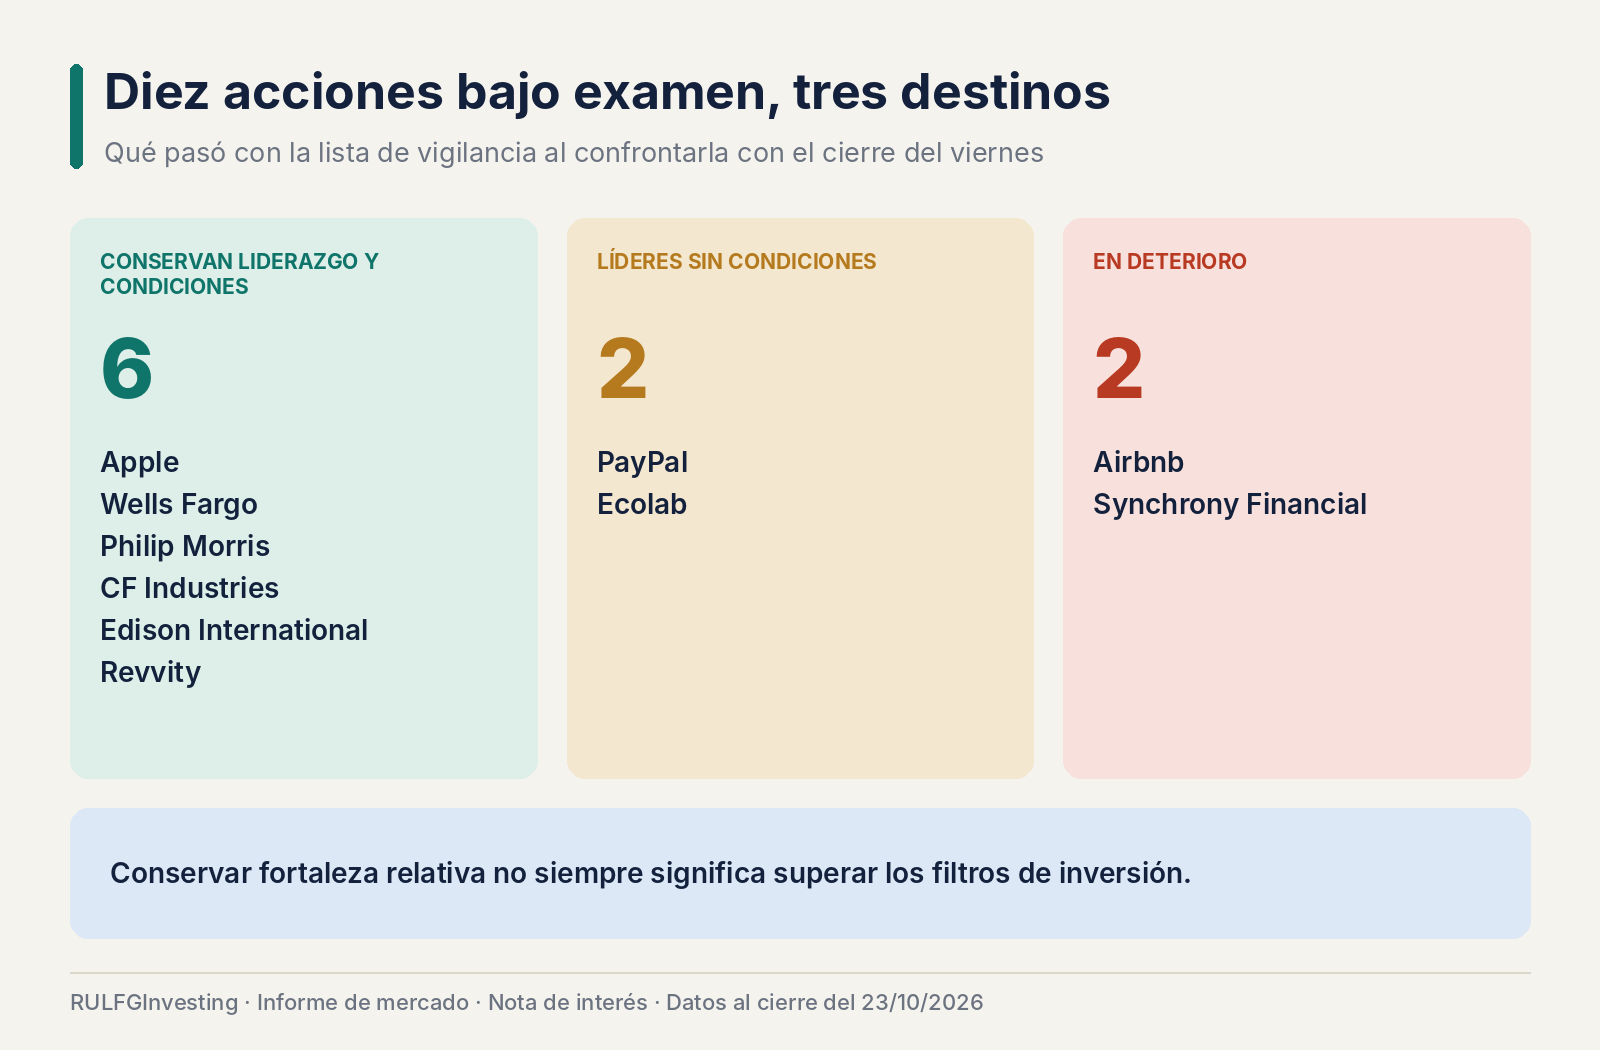
Apple resiste, Airbnb se debilita: el examen de diez acciones que estaban bajo vigilancia
26 oct 2026 · 06:41
El seguimiento de una lista de diez compañías ofrece una lección importante: conservar fortaleza relativa no siempre significa superar los filtros de inversión.
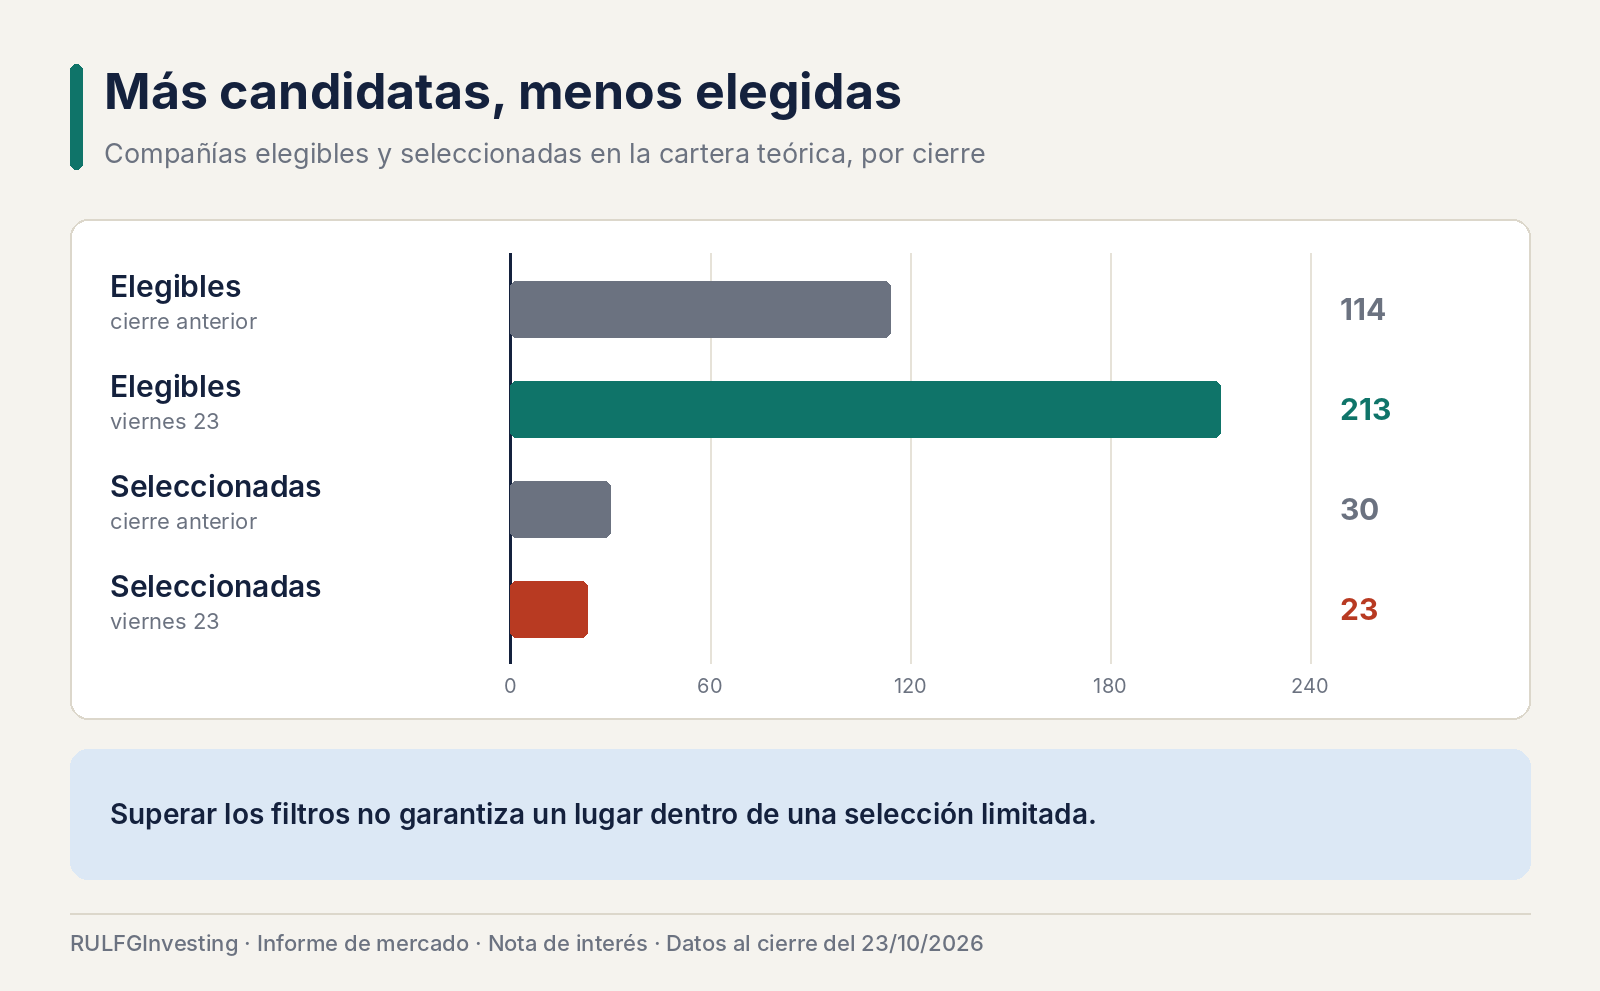
Más oportunidades, menos seleccionadas: la sorprendente paradoja de las 213 acciones elegibles
25 oct 2026 · 22:30
El número de compañías que cumplen los filtros técnicos casi se duplicó, pero la selección teórica redujo sus integrantes de 30 a 23. La diferencia revela cómo funciona una selección verdaderamente restrictiva.
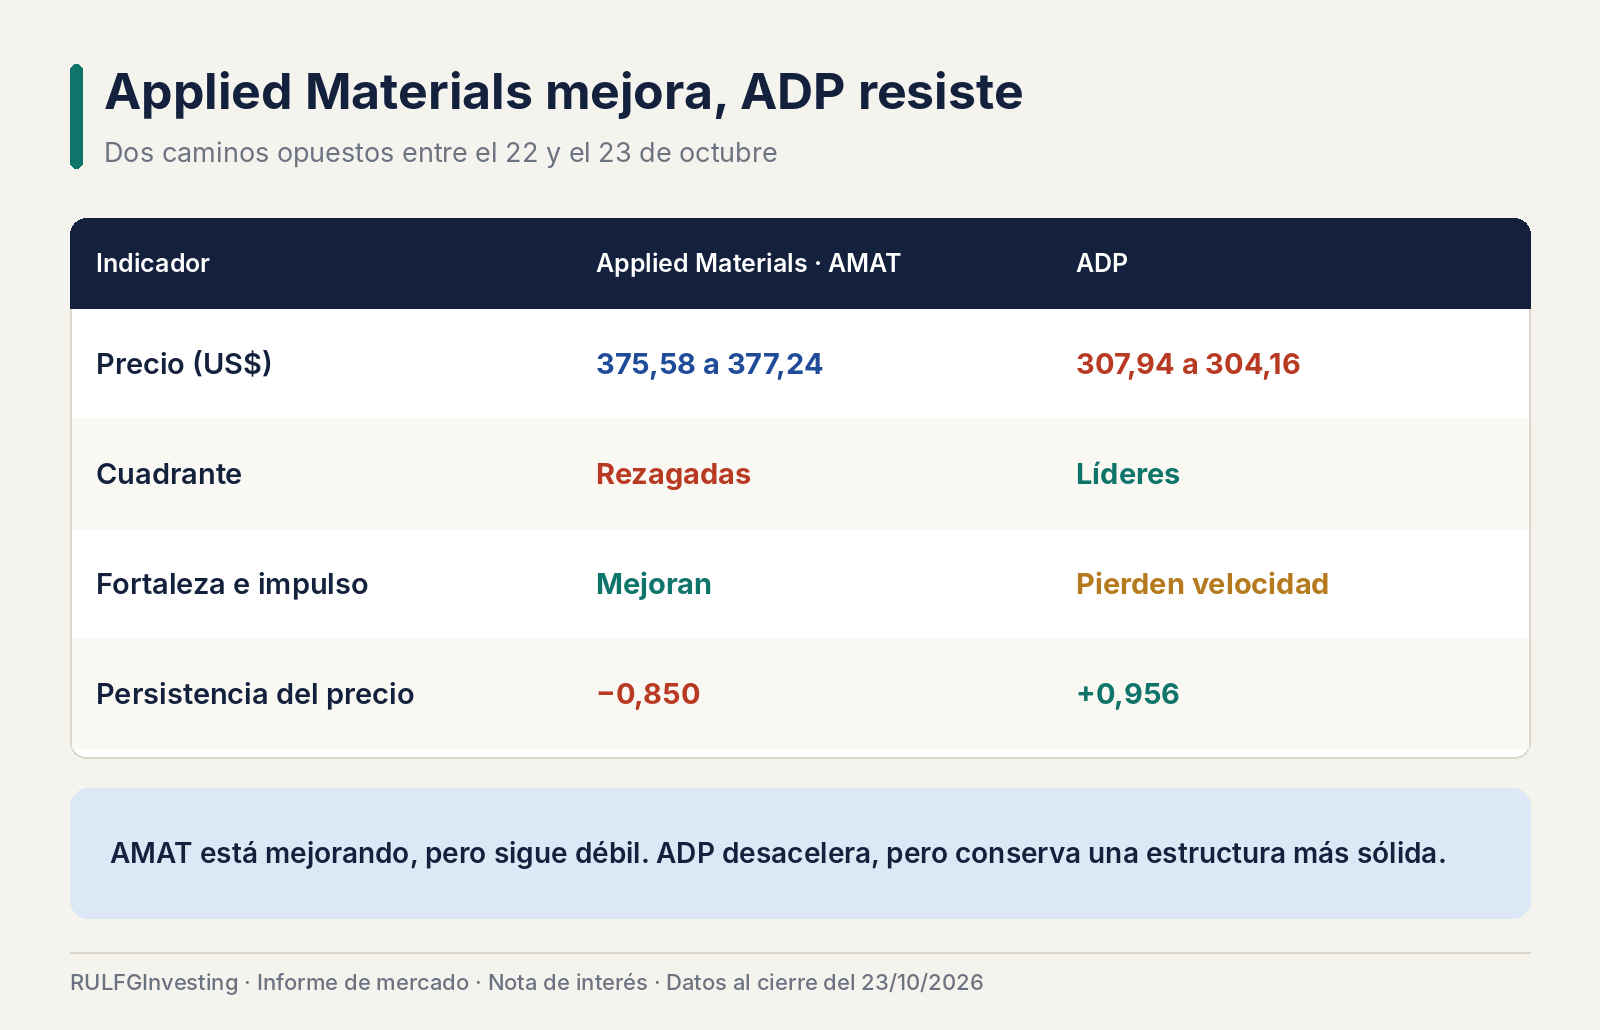
Applied Materials mejora, ADP resiste: el dilema entre comprar una recuperación o conservar al líder
25 oct 2026 · 21:01
Una empresa de semiconductores comienza a recuperar impulso relativo mientras una compañía de servicios empresariales pierde velocidad, pero conserva una estructura de precio más sólida.