
Quince empresas frente a una corrección: menos caída que el SPY, con una pregunta pendiente
RULFGInvesting armó una cartera teórica de quince acciones estadounidenses, sin limitarse a las disponibles como CEDEARs, y la puso a prueba con datos semanales de 2018 a 2026. Frente al SPY, la cartera V04 mostró un crecimiento anual cercano al 14,8 % contra 12,57 %, una caída máxima de 26,73 % contra 32,23 % y menor volatilidad. En 2022 cayó 10,49 %, mientras el SPY perdió 24,70 %. En el rebote de 2023, en cambio, quedó rezagada. El estudio también expone sus límites: la cartera se eligió conociendo esos años, los dividendos y los costos todavía no están completos, y repartir el capital en partes iguales rindió levemente más que los pesos elegidos. La prueba real será la próxima crisis.
¿Qué pasa si se deja de lado la condición de invertir solo en compañías que cotizan en Argentina mediante CEDEARs? Un CEDEAR es un certificado que representa acciones del exterior y se negocia en pesos en el mercado local. RULFGInvesting amplió su investigación hacia una cartera teórica de quince acciones estadounidenses. Combina empresas de calidad, negocios esenciales y distintas fuentes de generación de efectivo. Las pruebas históricas muestran menos volatilidad y caídas máximas menos profundas que el SPY, el fondo que replica al índice S&P 500. Pero dejan abierta la pregunta de fondo: ¿esa resiliencia se mantendrá cuando el mercado enfrente una crisis que hoy nadie conoce?
La tercera pregunta de la investigación
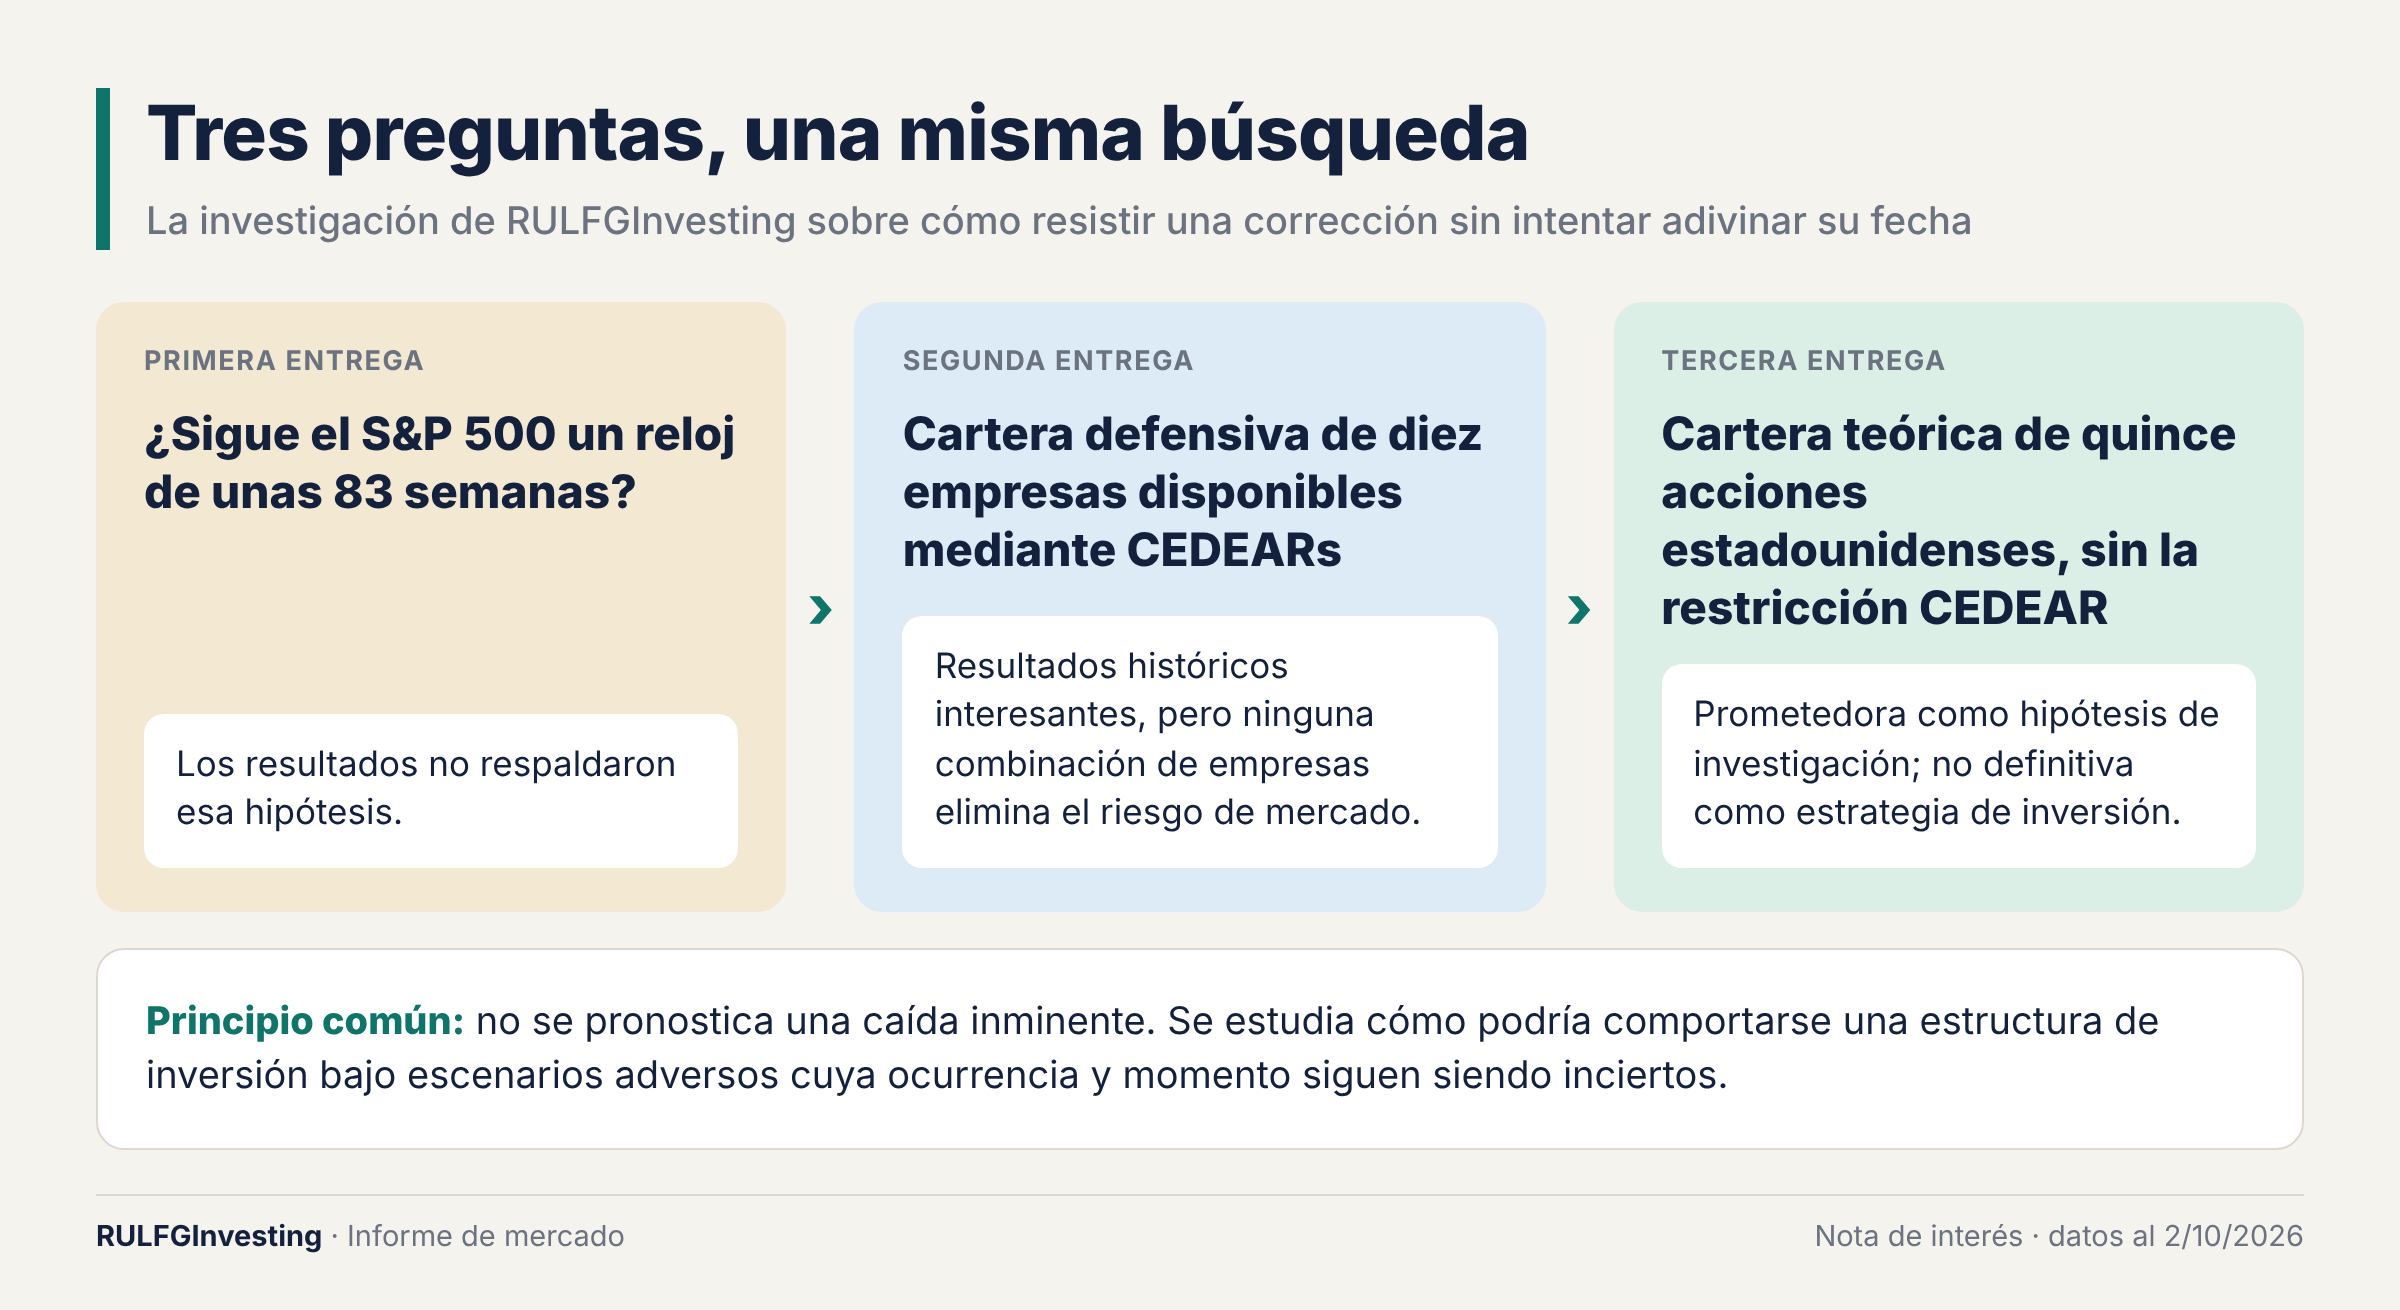
La primera entrega puso a prueba una idea atractiva: que el S&P 500 siguiera una regularidad temporal de unas 83 semanas. Los resultados no la respaldaron.
La segunda estudió una cartera de diez empresas disponibles mediante CEDEARs, para ver cómo se comportaba en las caídas bursátiles. Dio resultados históricos interesantes. También confirmó que ninguna combinación de empresas elimina el riesgo de mercado, que es el riesgo de que todo el mercado caiga a la vez.
La tercera pregunta es esta: sin la limitación de los CEDEARs, ¿qué cartera teórica se podría construir para preservar mejor el capital frente al SPY? El principio es el mismo que en las entregas anteriores. No se pronostica una caída inminente. Se estudia cómo podría comportarse una estructura de inversión en escenarios adversos, sin saber si van a ocurrir ni cuándo.
Más libertad para elegir, más responsabilidad para demostrar
Sacar la restricción CEDEAR amplía el universo de empresas elegibles, pero tener más opciones no asegura una cartera mejor. Si se eligen demasiadas empresas, la cartera puede terminar copiando de forma indirecta al S&P 500. Si se concentra solo en negocios considerados defensivos, puede cargar riesgos importantes: valuaciones exigentes, sensibilidad a las tasas de interés o crecimiento insuficiente.
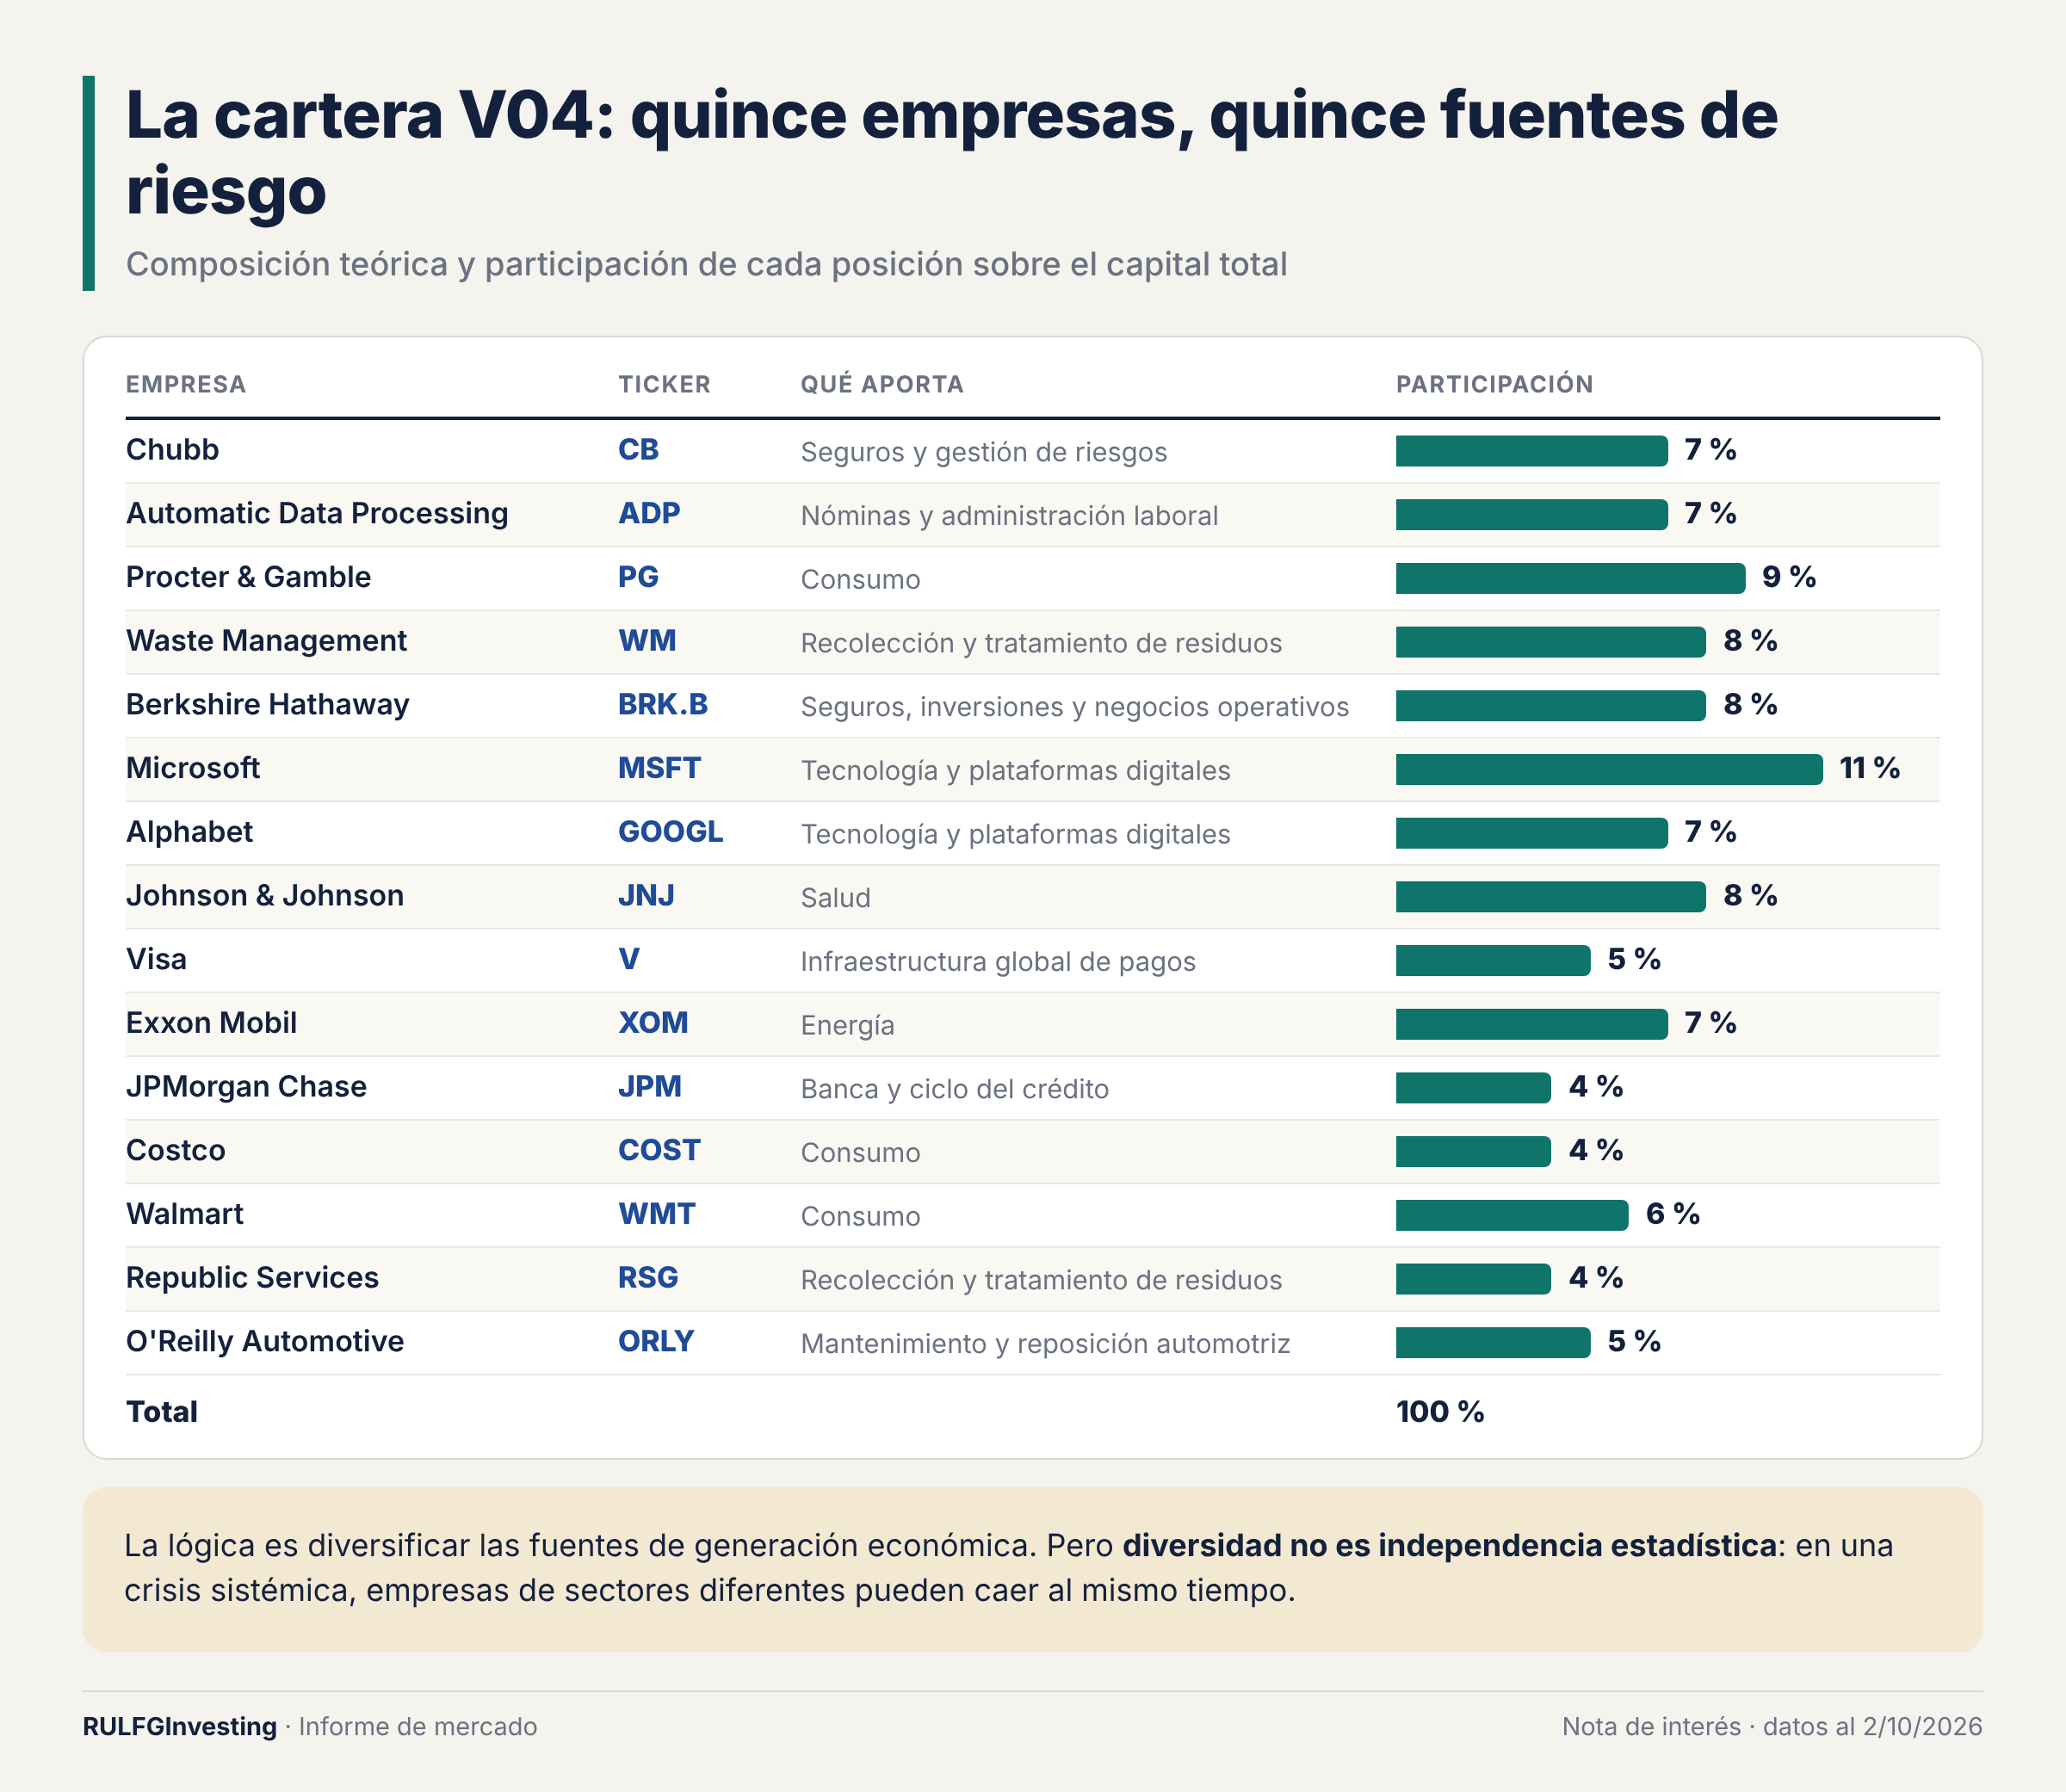
El objetivo fue combinar actividades con fundamentos económicos distintos. La versión V04 quedó integrada por quince empresas, que suman el 100 % del capital teórico. El mayor peso es Microsoft, con 11 %. Los menores son JPMorgan Chase, Costco y Republic Services, con 4 % cada una.
Cada una cumple un papel:
Chubb: seguros y gestión de riesgos.
Automatic Data Processing: servicios de nóminas y administración laboral.
Procter & Gamble, Costco y Walmart: distintas formas de consumo, con una demanda que suele mantenerse.
Waste Management y Republic Services: recolección y tratamiento de residuos, un servicio que la economía necesita todos los días.
Johnson & Johnson: salud.
Berkshire Hathaway: combina seguros, inversiones y negocios operativos diversificados.
Visa: infraestructura global de pagos.
Microsoft y Alphabet: tecnología y plataformas digitales. Agregan crecimiento, pero también dependen de las expectativas del mercado y de las valuaciones.
Exxon Mobil: energía.
JPMorgan Chase: actividad bancaria, ligada al ciclo del crédito.
O’Reilly Automotive: mantenimiento y reposición de autopartes.
La selección no es una lista de empresas que puedan evitar caídas. Es un diseño de investigación que busca equilibrar estabilidad de los negocios, exposición al crecimiento y fuentes de riesgo diferentes. Hay que tener presente una advertencia: diversidad no es independencia estadística. En una crisis sistémica, que afecta a todo el sistema financiero, empresas de sectores muy distintos pueden caer al mismo tiempo.
Los resultados: menos volatilidad y caídas más contenidas
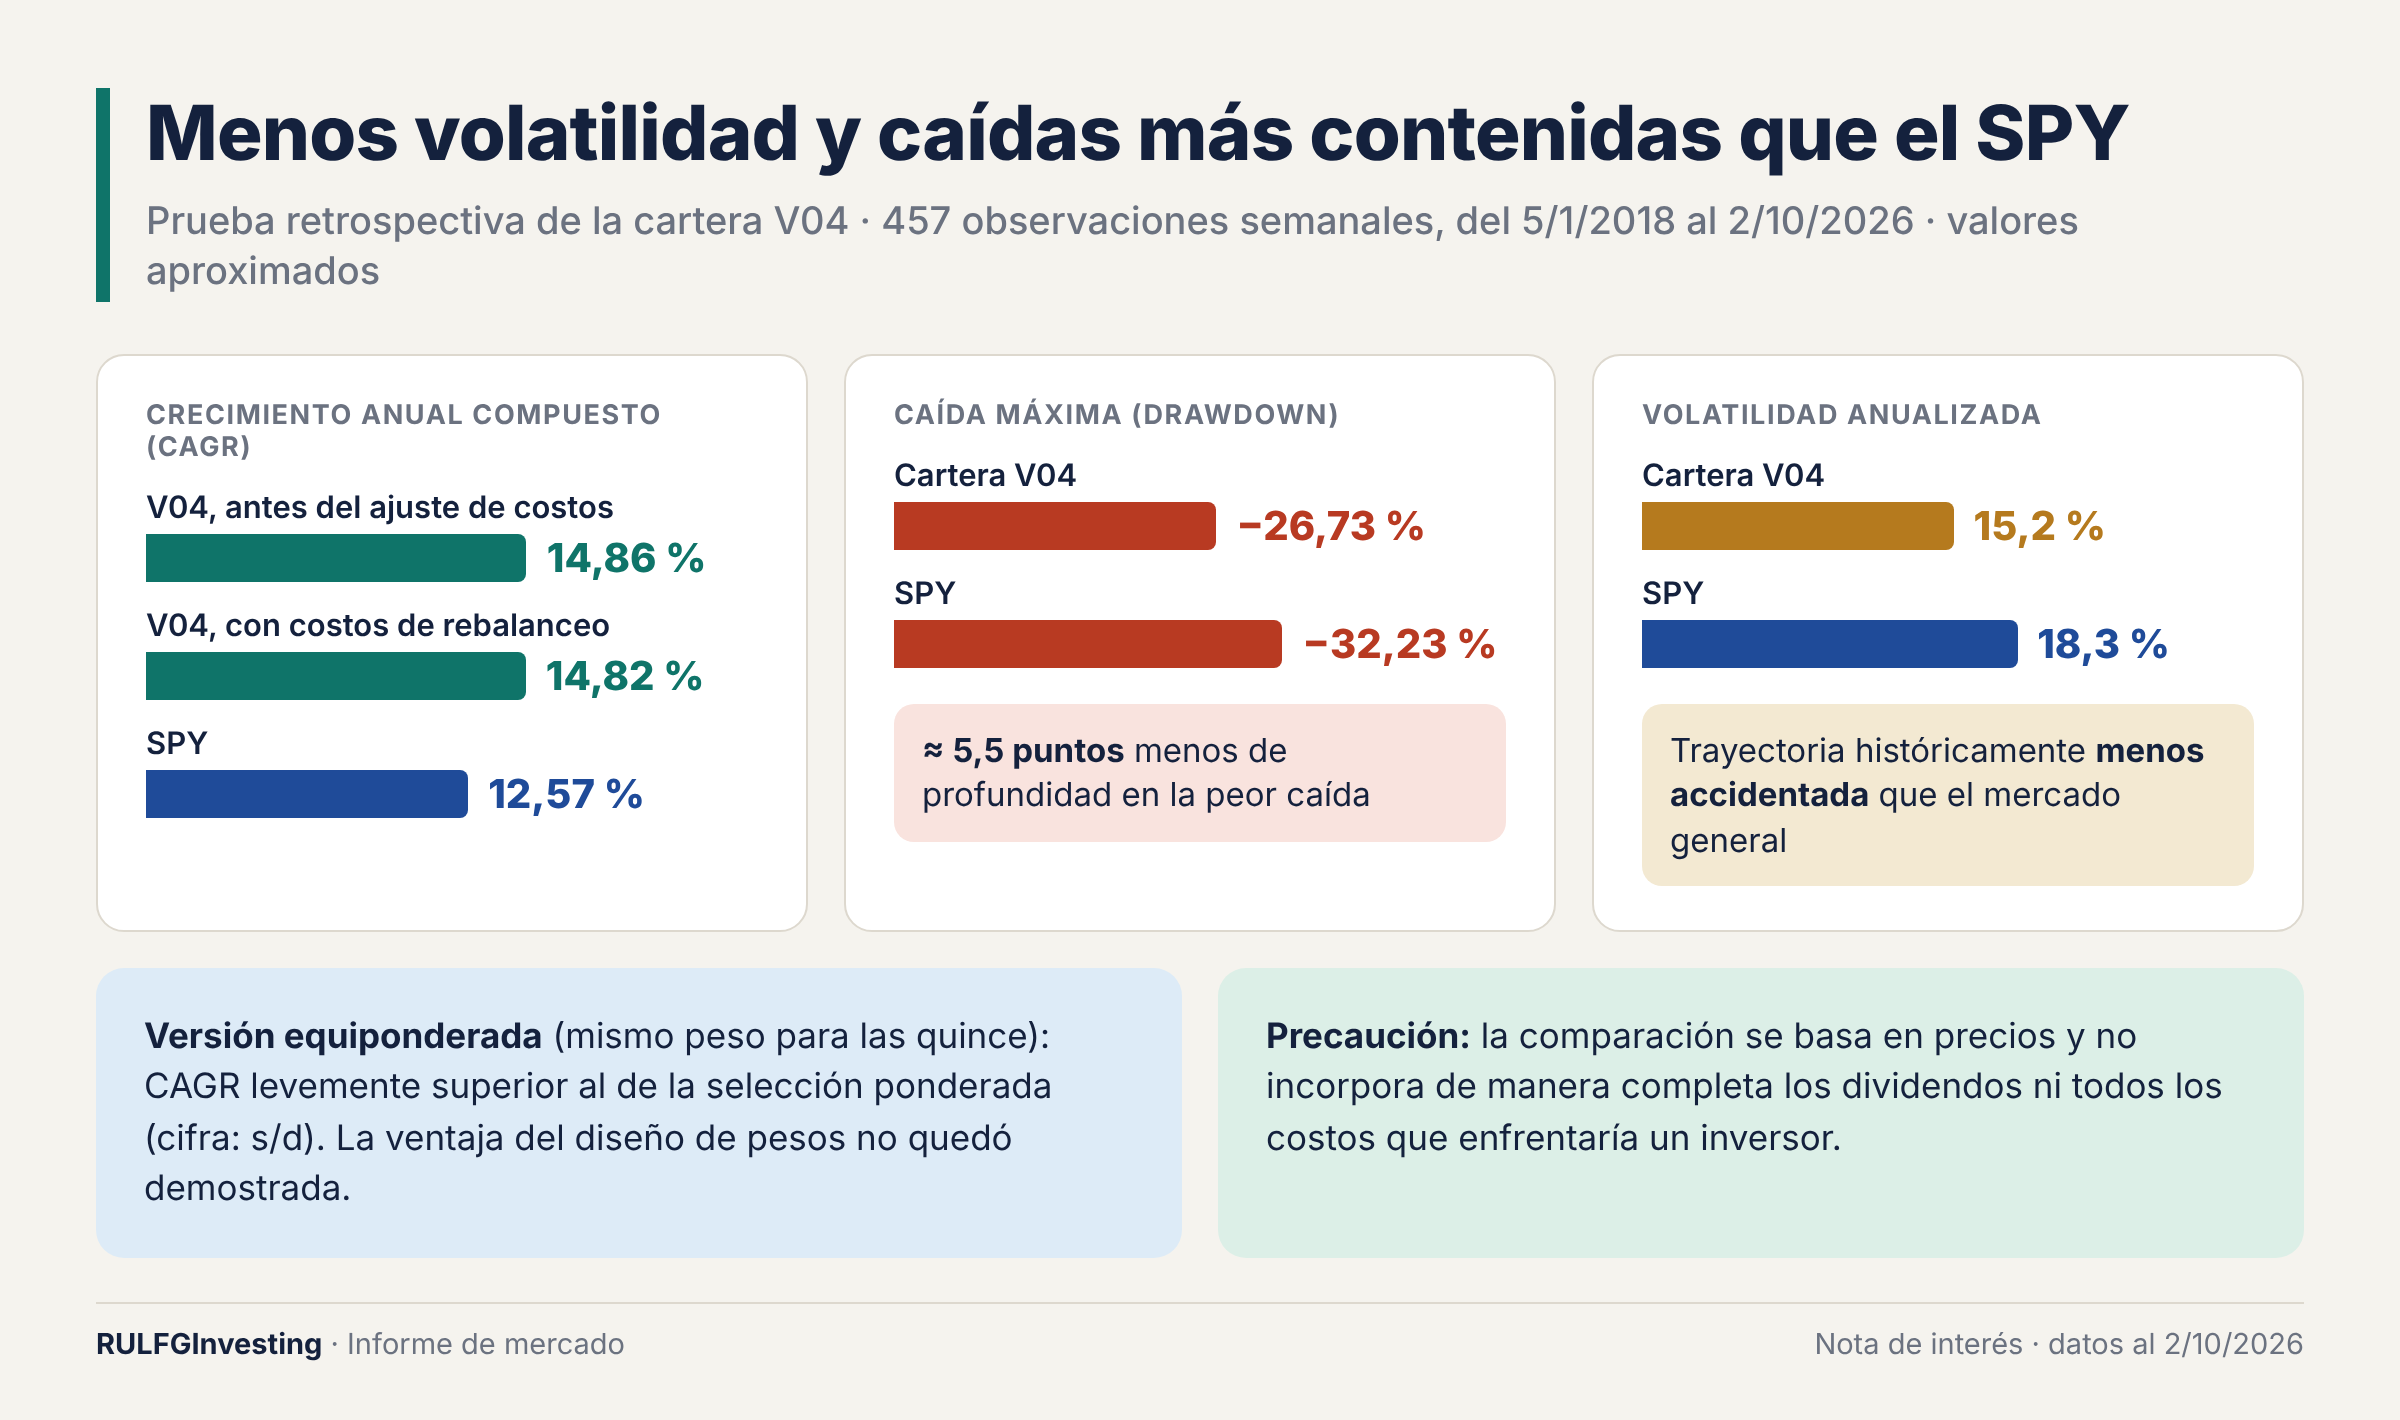
El estudio reconstruyó 457 observaciones semanales de precios, entre el 5 de enero de 2018 y el 2 de octubre de 2026. Comparó la cartera contra el SPY y contra una versión equiponderada, que asigna el mismo peso a las quince empresas.
En esta prueba retrospectiva (backtest: aplicar la cartera a datos del pasado para ver cómo se habría comportado), la V04 obtuvo un CAGR aproximado del 14,86 % antes del ajuste parcial de costos. El CAGR es la tasa de crecimiento anual compuesta: cuánto habría crecido el capital por año, en promedio, reinvirtiendo lo ganado. El SPY marcó 12,57 % en el mismo período. Con los costos de rebalanceo que usa el estudio, el CAGR de la V04 bajó a cerca del 14,82 %. El rebalanceo es la compra y venta periódica para devolver a cada acción su peso original. La diferencia con el SPY es relevante, pero hay que leerla con cautela. La comparación se basa en precios y no incluye de manera completa los dividendos ni todos los costos que enfrentaría un inversor.
La métrica más vinculada al objetivo defensivo es la caída máxima, o drawdown: la pérdida más grande desde un pico hasta el piso siguiente. El SPY tuvo un drawdown cercano al 32,23 % dentro de la muestra. La V04, uno de alrededor del 26,73 %. Es decir, su peor caída fue unos 5,5 puntos porcentuales menos profunda.
La volatilidad anualizada también fue menor. Es la medida de cuánto oscilan los rendimientos, expresada en términos de un año. La cartera marcó alrededor de 15,2 %, contra 18,3 % del índice.
Estos números no prueban que la selección tenga una ventaja permanente. Sí permiten formular una hipótesis concreta: una combinación de ciertos negocios pudo seguir, en el pasado, un recorrido menos accidentado que el mercado en general.
El año en que la defensa se vio más, y el contraste que también hay que publicar
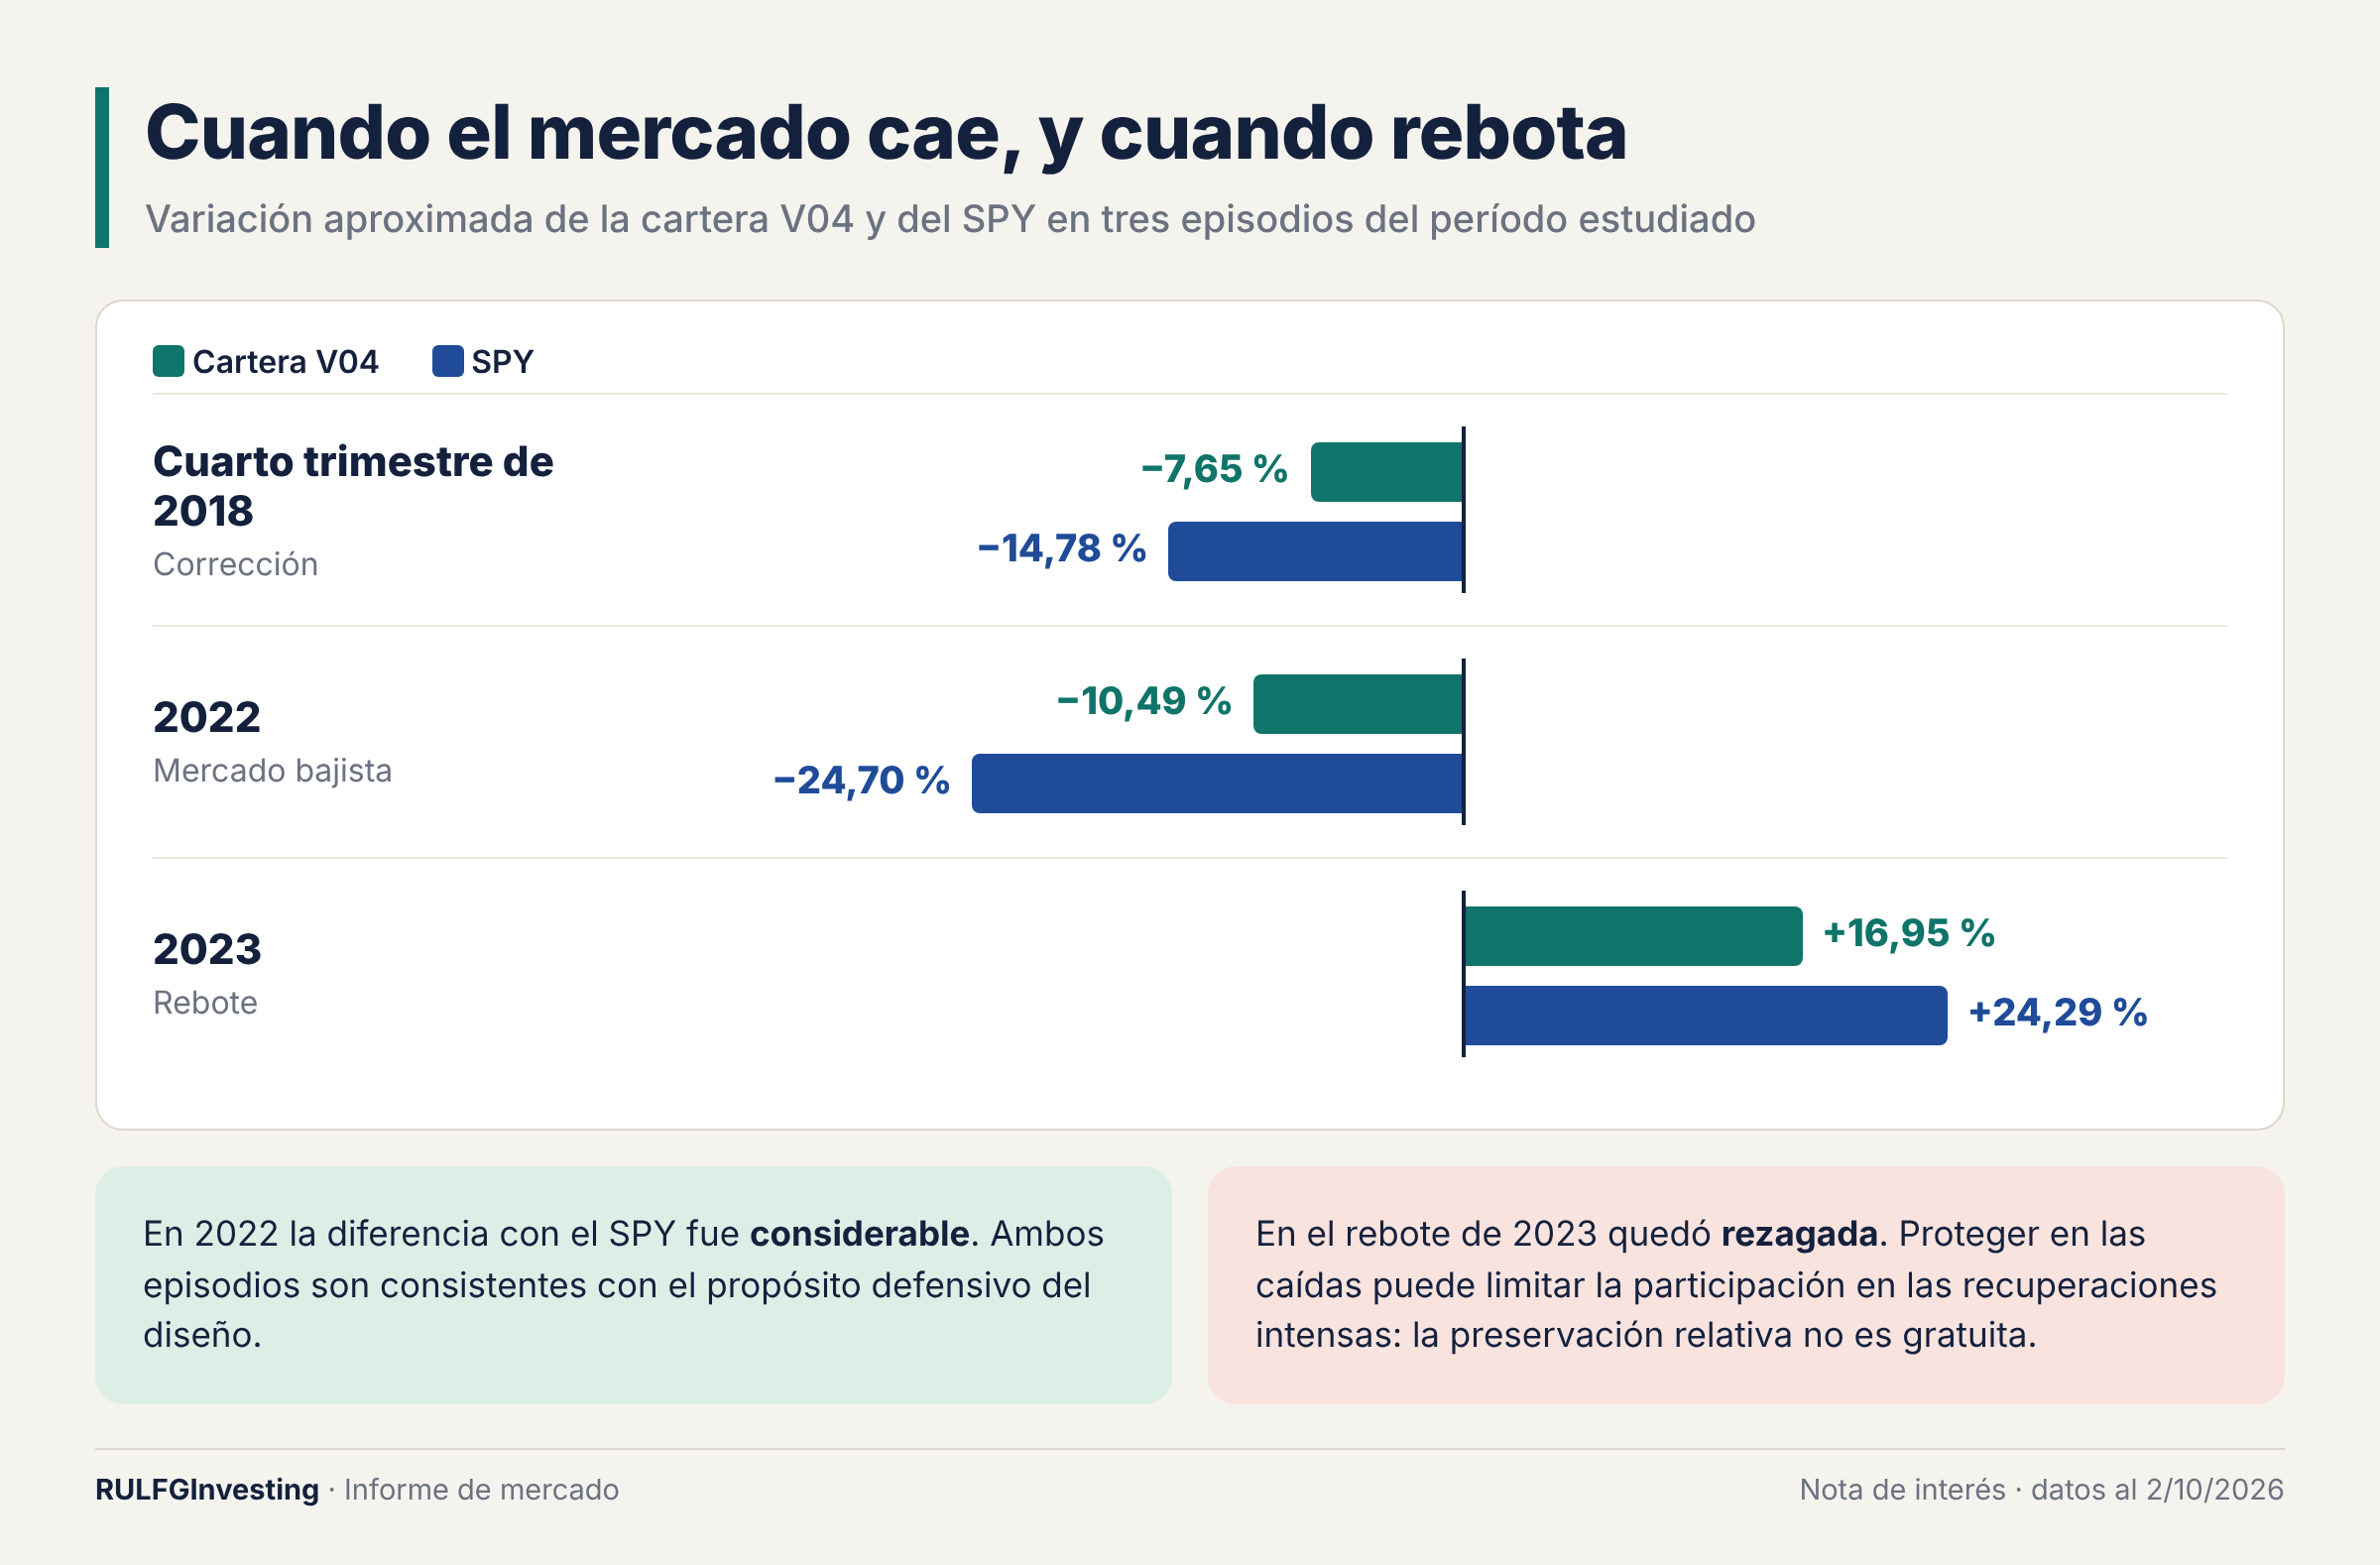
2022 ofrece uno de los contrastes más fuertes. En ese mercado bajista, el SPY cayó cerca de 24,70 % entre los extremos elegidos del episodio. La cartera retrocedió alrededor de 10,49 %, una diferencia considerable. En el cuarto trimestre de 2018 pasó algo parecido: la cartera perdió cerca de 7,65 % y el SPY, 14,78 %.
Los dos episodios coinciden con el propósito defensivo del diseño. Pero no son observaciones independientes, porque la estrategia no se eligió antes de que ocurrieran. Las empresas y sus pesos actuales se definieron después de conocer esos períodos. Es una limitación estructural de la investigación, no un detalle estadístico menor.
Una investigación seria tampoco puede mostrar solo las ventanas en las que la cartera le gana al mercado. En el rebote de 2023, el SPY subió alrededor de 24,29 % y la versión ponderada de la cartera, cerca de 16,95 %. La cartera defensiva quedó rezagada. Eso muestra el intercambio en juego: reducir ciertos riesgos puede mejorar el comportamiento en algunas correcciones, pero también puede dejar afuera de las recuperaciones intensas. La preservación relativa del capital no es gratuita.
También se probó repartir el capital en partes iguales entre las quince empresas. Esa versión equiponderada obtuvo un CAGR levemente superior al de la selección ponderada. El resultado pone en duda una idea que suele aceptarse sin pruebas suficientes: que una asignación de pesos cuidadosamente diseñada siempre mejora a una cartera simple. En este estudio, esa superioridad no quedó demostrada.
Rotación relativa: por qué no alcanza con elegir buenas empresas
Un negocio puede mantener fundamentos razonables mientras su acción pierde liderazgo en la bolsa. También puede pasar lo contrario: una empresa más cíclica, más atada a los vaivenes de la economía, puede superar al mercado por un tiempo. Para ver ese fenómeno, el estudio incluye un gráfico de rotación relativa (RRG, por Relative Rotation Graph) de las quince posiciones frente al SPY.
El RRG mide dos cosas. La primera es la fortaleza relativa (RS-Ratio): si a la acción le va mejor o peor que al índice. La segunda es el impulso de esa fortaleza (RS-Momentum): si esa ventaja o desventaja se está acelerando o frenando. Con esos dos ejes, cada acción cae en uno de cuatro cuadrantes:
LEADING: fuerte y ganando impulso.
WEAKENING: todavía fuerte, pero perdiendo impulso.
LAGGING: débil y sin impulso.
IMPROVING: todavía débil, pero recuperando impulso.
En la lectura semanal, Microsoft es la única en LEADING. Visa y Exxon Mobil están en WEAKENING. Chubb, Procter & Gamble, Berkshire Hathaway, Alphabet, Costco y Walmart están en IMPROVING. Automatic Data Processing, Waste Management, Johnson & Johnson, JPMorgan Chase, Republic Services y O’Reilly están en LAGGING.
La posición en el gráfico no vuelve a una empresa defensiva, barata o atractiva. Una acción en LEADING puede estar demasiado extendida, es decir, haber subido de más. Una en IMPROVING puede empezar a recuperar fortaleza sin haber confirmado todavía una tendencia sostenible. La idea es ver cómo cambia el comportamiento de cada componente frente al mercado. Los cuadrantes no son órdenes de compra o venta.
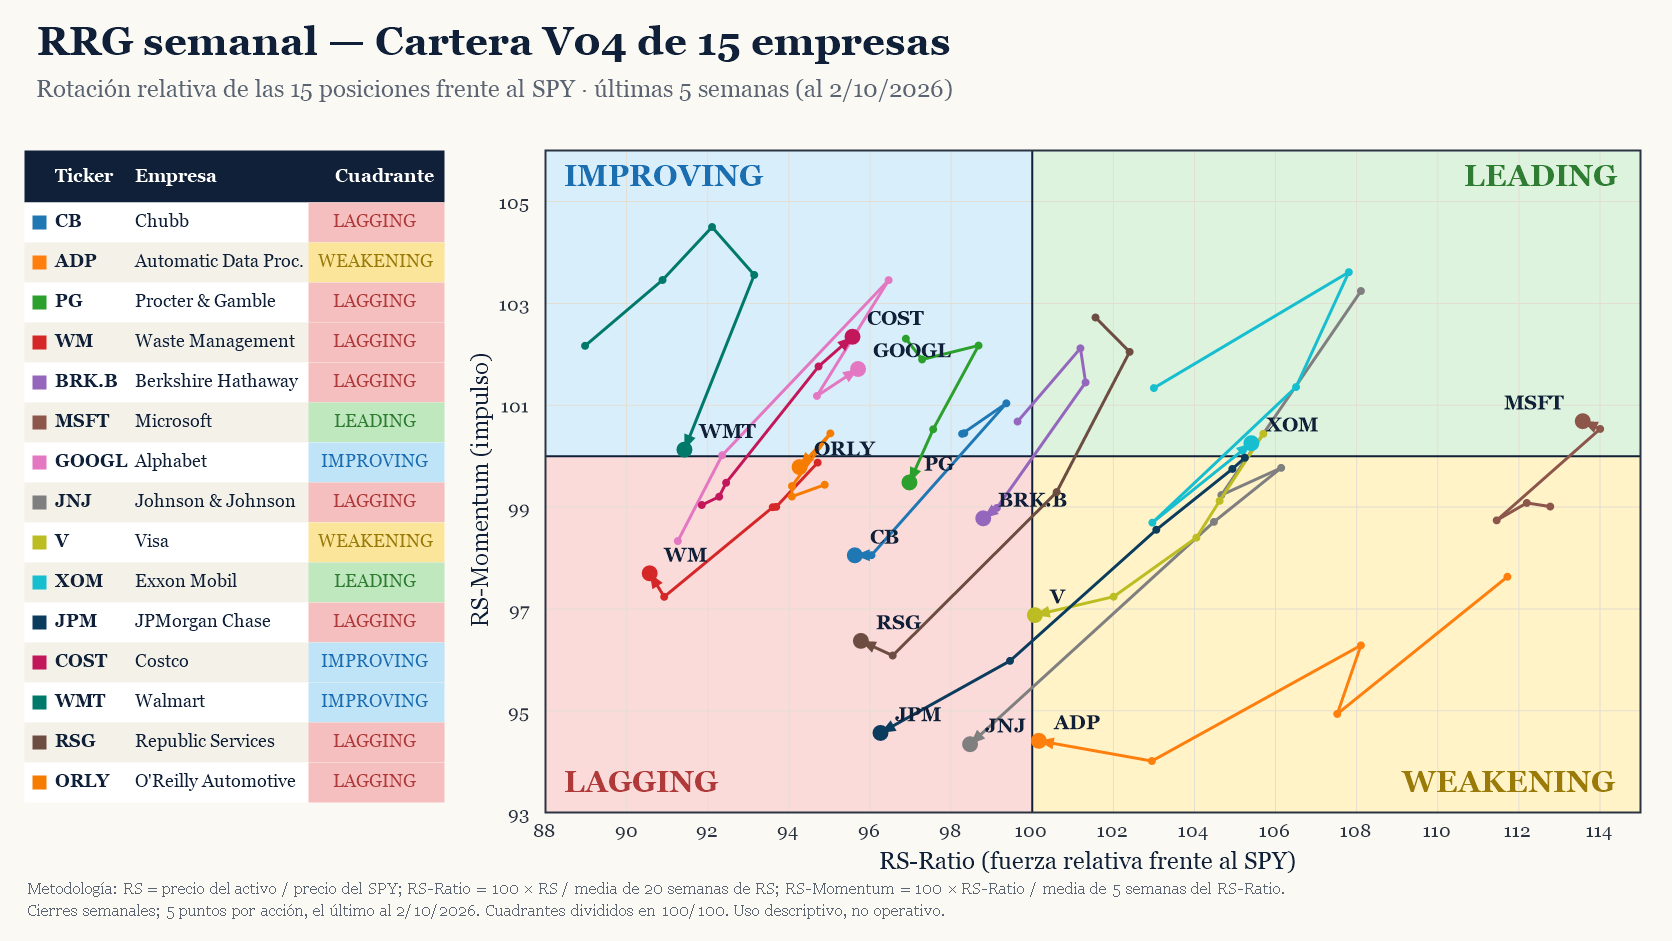
$SPY · RRG semanal, 15 acciones de la cartera V04 · datos al 2/10/2026. Solo Microsoft está en el cuadrante LEADING; seis acciones recuperan impulso y otras seis siguen rezagadas frente al índice. LEADING: $MSFT · IMPROVING: $CB, $PG, $BRK.B, $GOOGL, $COST, $WMT · WEAKENING: $V, $XOM · LAGGING: $ADP, $WM, $JNJ, $JPM, $RSG, $ORLY.
La correlación: cuando quince nombres pueden volverse una sola apuesta
La correlación mide cuánto se mueven juntos dos activos. Va de 1 (se mueven igual) a −1 (se mueven en sentido opuesto), y 0 indica que no hay relación lineal. El estudio calculó correlaciones móviles de 26 semanas entre cada acción y el SPY. “Móvil” significa que se recalculan semana a semana con las últimas 26 observaciones.
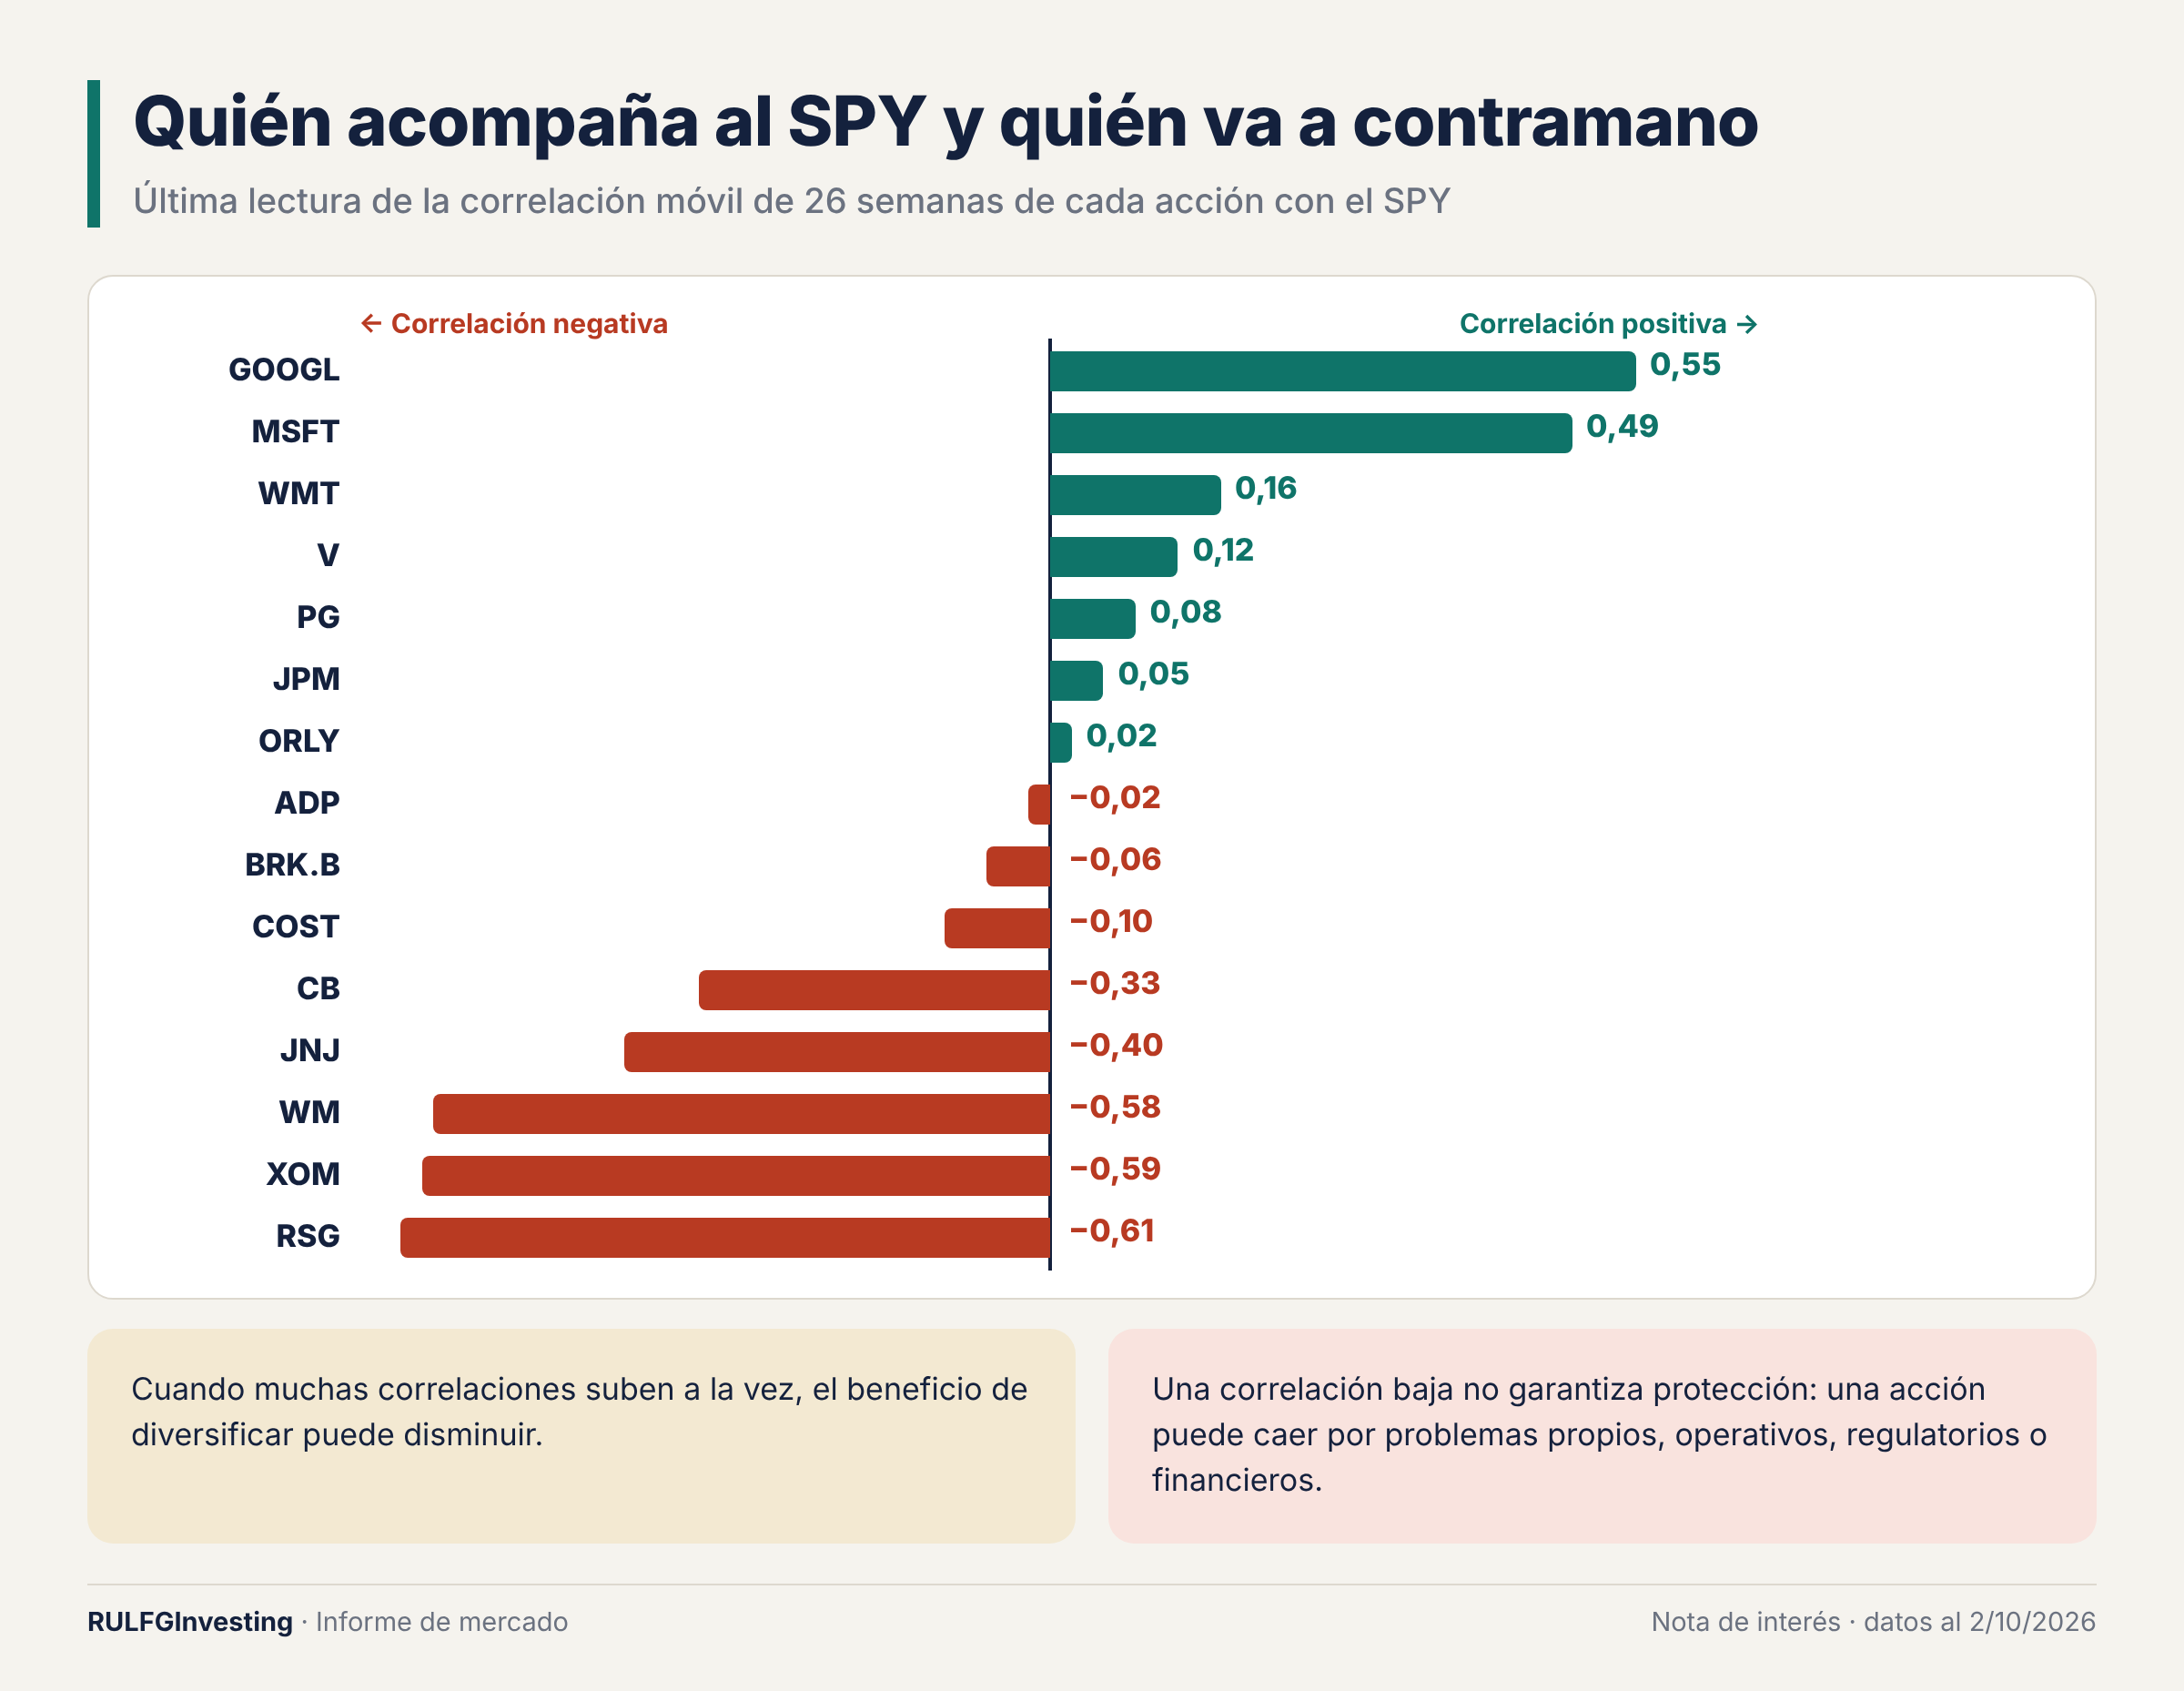
En la última lectura, las que más acompañan al índice son Alphabet (0,55) y Microsoft (0,49). En el otro extremo, con correlación negativa, están Republic Services (−0,61), Exxon Mobil (−0,59) y Waste Management (−0,58).
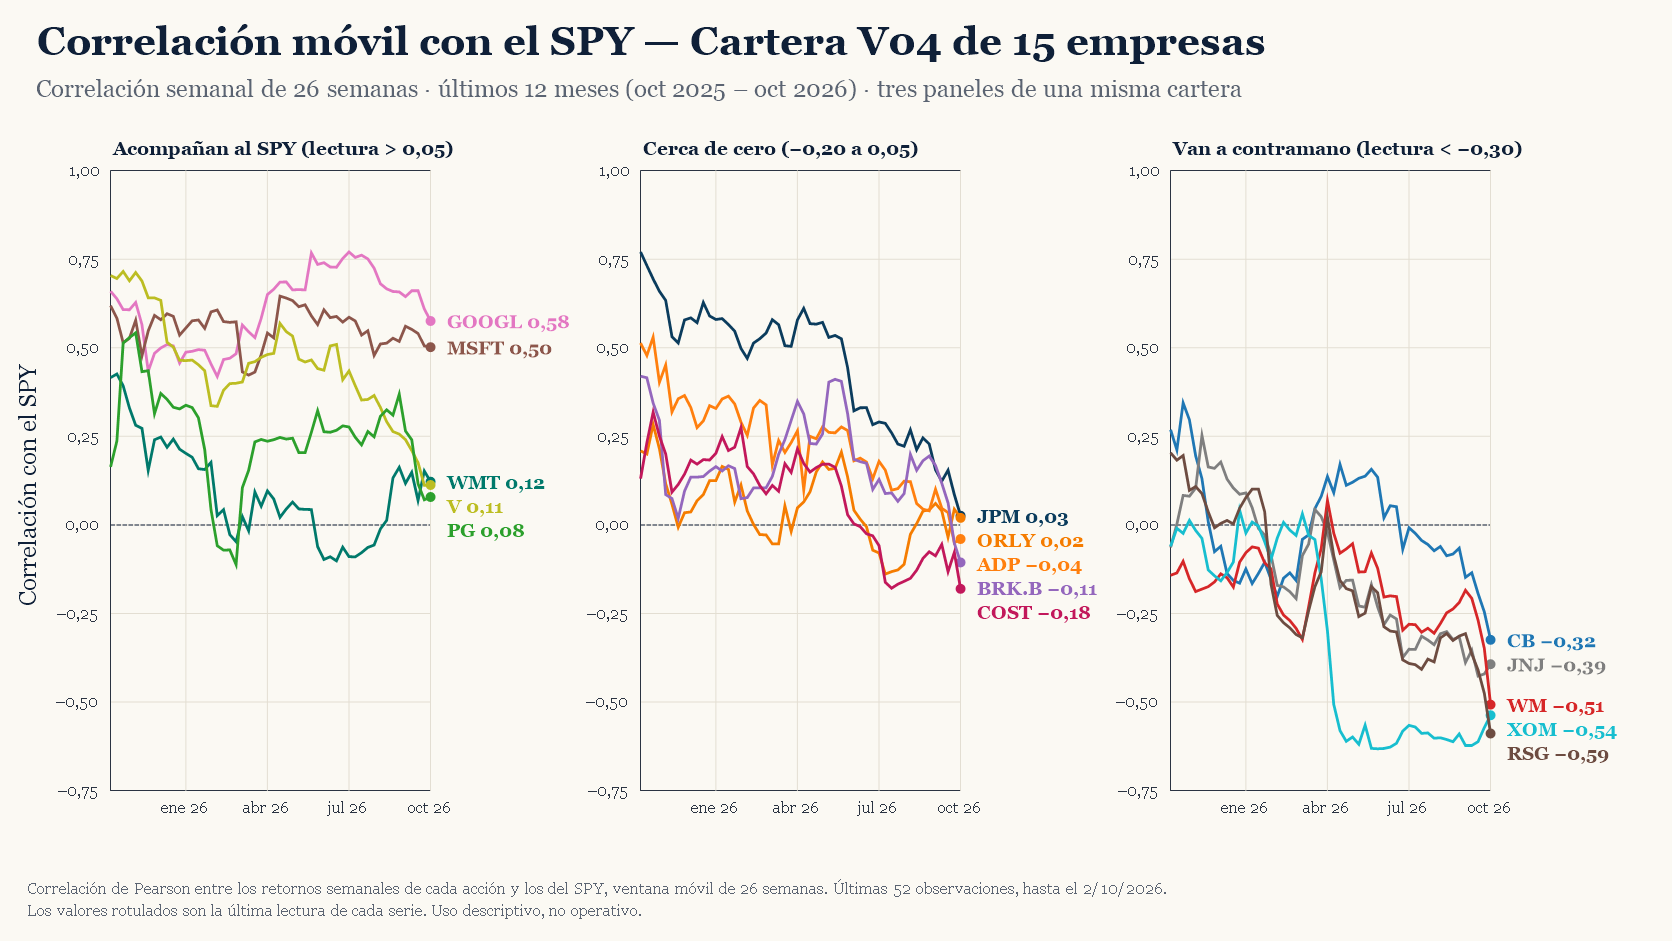
$SPY · correlación móvil de 26 semanas · datos al 2/10/2026. La tecnología es lo que más acompaña al índice; residuos y energía se mueven en sentido contrario. $GOOGL 0,55 y $MSFT 0,49; $RSG −0,61, $XOM −0,59 y $WM −0,58; el SPY cierra en 133,4 (base 100).
Cuando muchas correlaciones suben a la vez, el beneficio de diversificar puede achicarse. Pero una correlación baja tampoco garantiza protección. Una acción puede estar poco correlacionada con el SPY y aun así caer por problemas propios, operativos, regulatorios o financieros. Además, medir la correlación de cada acción con el índice no reemplaza el análisis de las correlaciones entre los componentes de la cartera. Por eso hacen falta las dos miradas. A quien busca preservar capital no le alcanza con elegir empresas de sectores distintos. Tiene que comprobar si esos riesgos realmente se compensan o si se acumulan en ciertos escenarios económicos.
Una cuestión incómoda: la selección después de los hechos
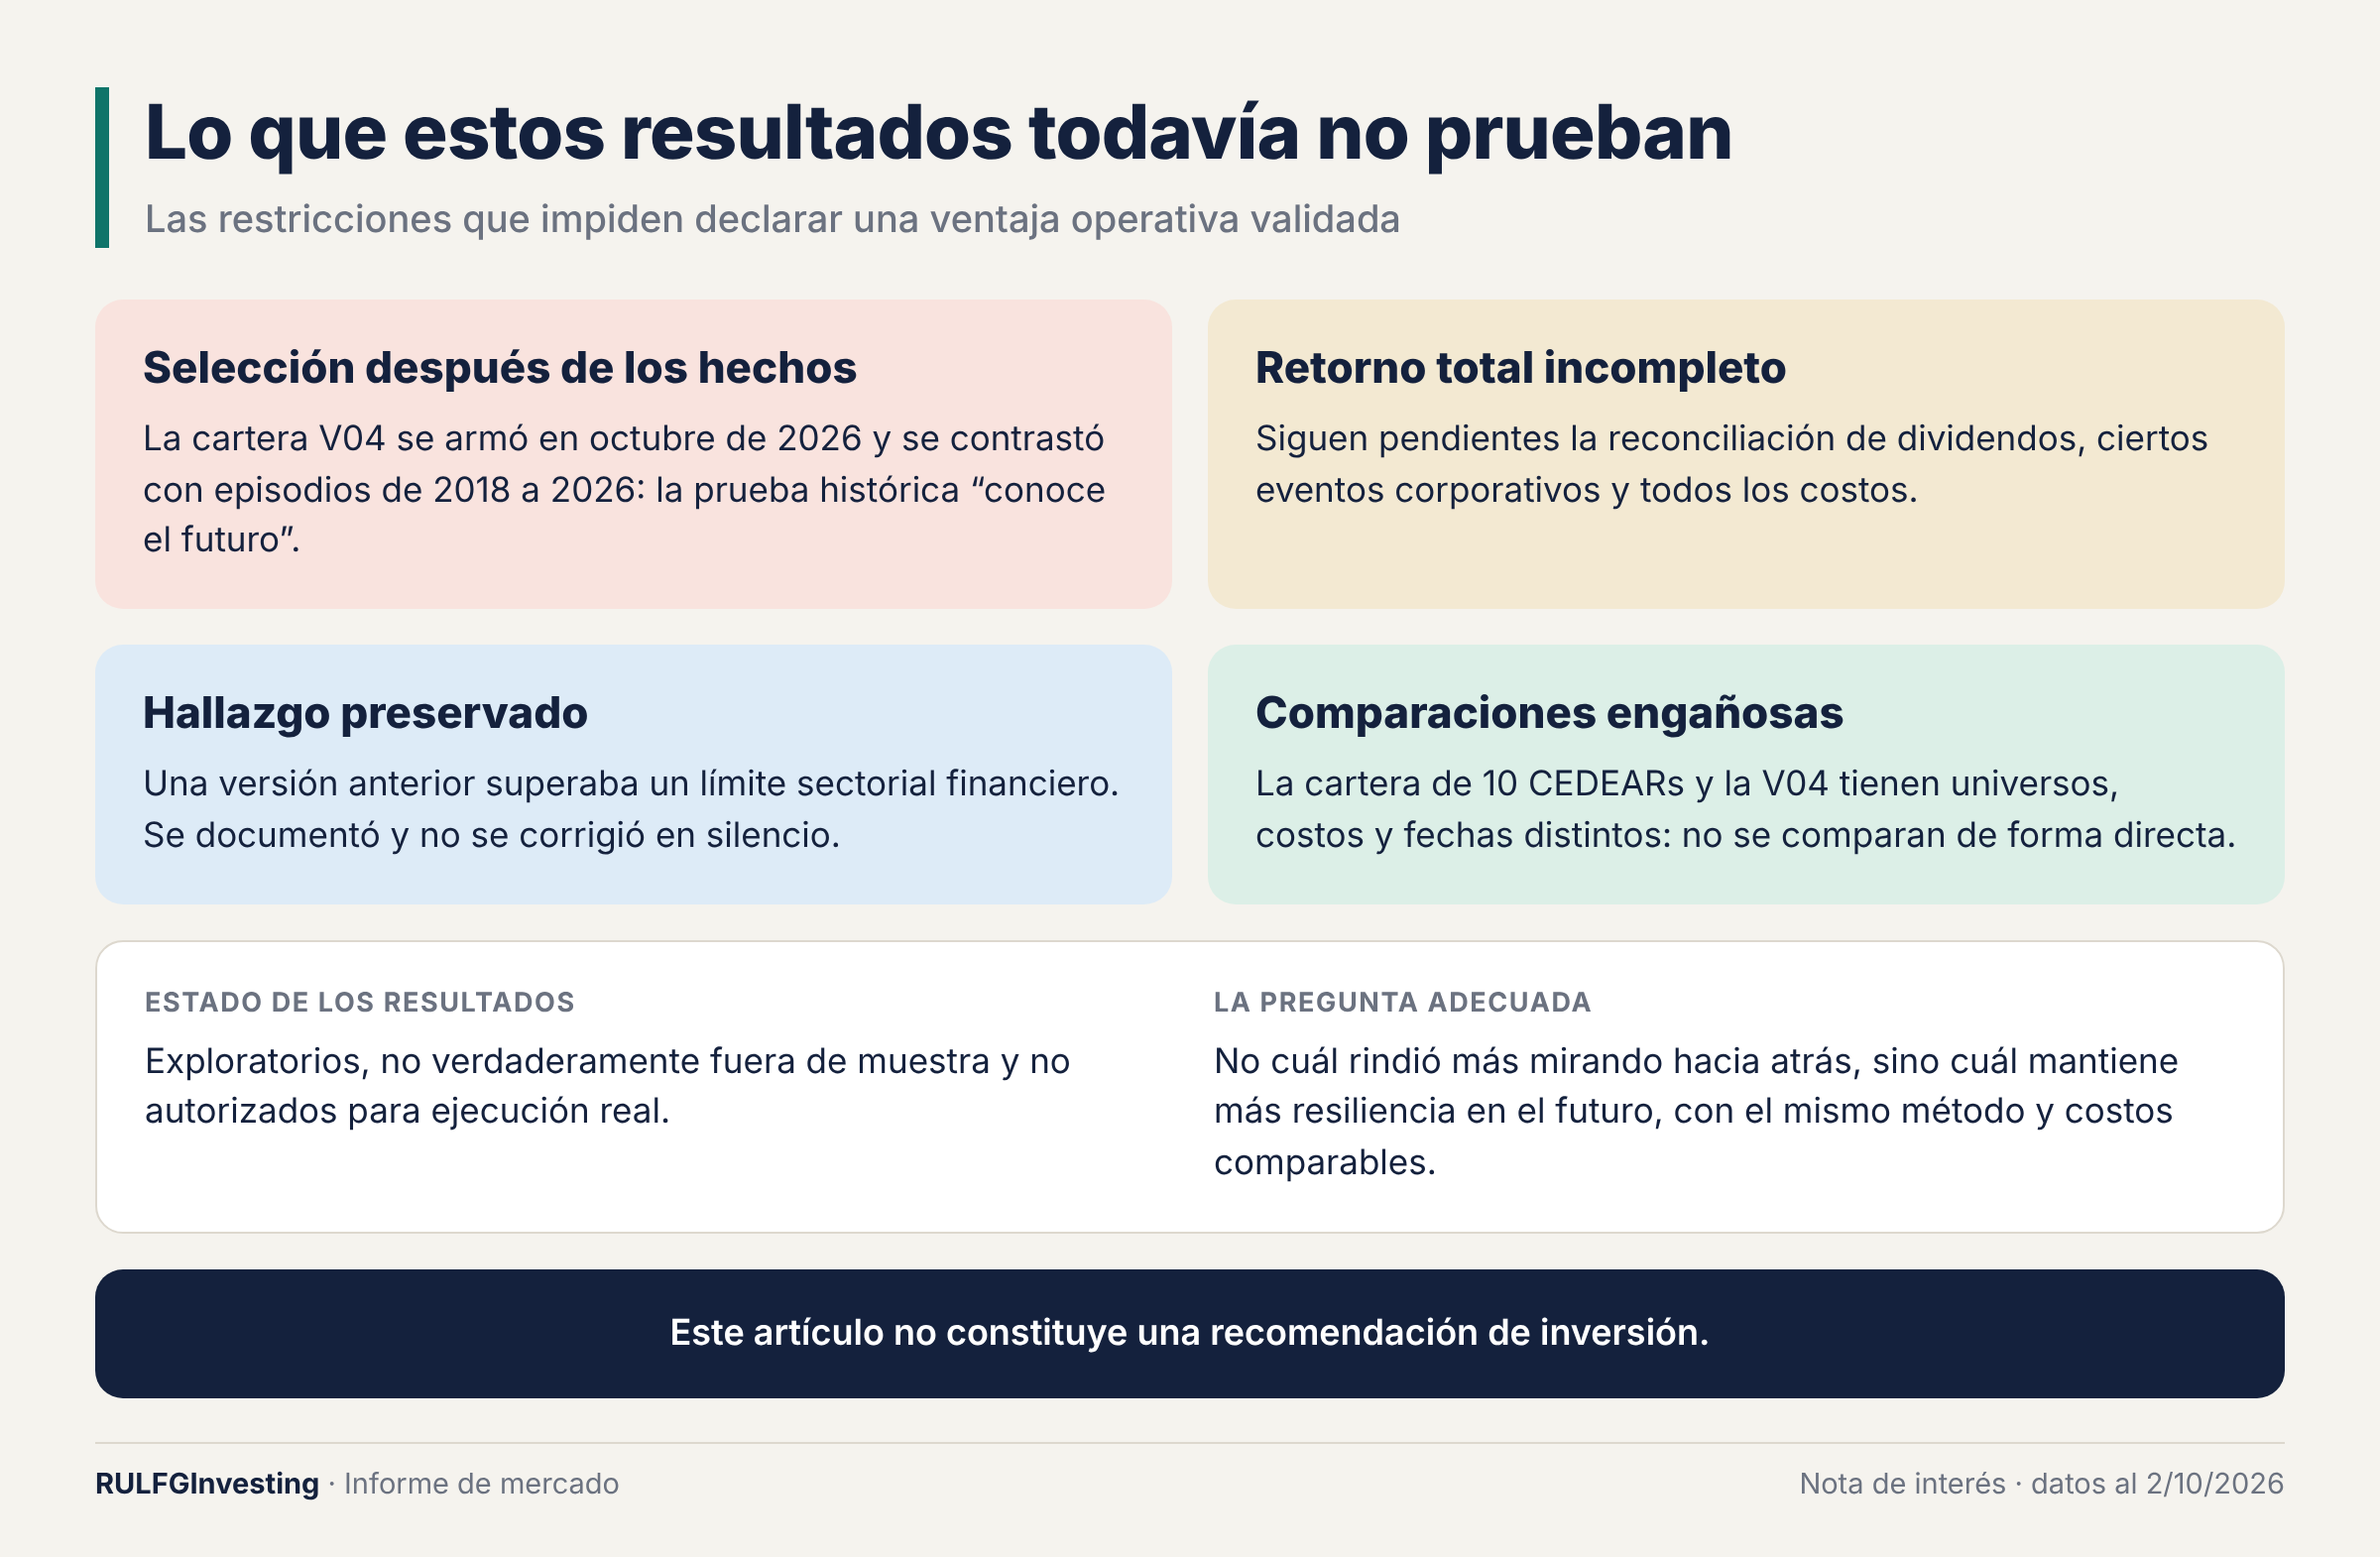
Este es el punto más importante de la investigación. La cartera V04 se armó en octubre de 2026 y se puso a prueba con episodios de 2018 a 2026. La prueba histórica “conoce el futuro” respecto del momento en que, en teoría, se habrían tomado las decisiones. Esto se llama sesgo de selección retrospectiva. Por eso no se puede presentar el resultado como una estrategia que demostró capacidad de anticipación en esos años.
Hay más pendientes. Falta completar la reconciliación de dividendos, algunos eventos corporativos y todos los costos necesarios para comparar el retorno total en igualdad de condiciones. El estudio también registró que una versión anterior de la cartera superaba un límite sectorial financiero que se había fijado al principio. Ese hallazgo quedó documentado y no se corrigió en silencio en los resultados anteriores.
Estas restricciones impiden declarar una ventaja operativa validada, pero no anulan el valor del trabajo. Permiten describir cómo funcionó una combinación de activos y fijar con precisión qué habrá que verificar con datos futuros independientes. Esos datos serían “fuera de muestra”: información que no se usó para armar la cartera.
¿Es mejor tener quince empresas que diez? No necesariamente. La cartera de CEDEARs y la V04 parten de universos de selección diferentes, con composiciones, costos y fechas de evaluación distintos. Comparar solo sus tasas de crecimiento o sus caídas máximas puede llevar a conclusiones engañosas. La pregunta adecuada no es cuál rindió más mirando hacia atrás, después de elegirla con información de 2026. Es cuál mantiene más resiliencia en el futuro, con el mismo método de medición y costos comparables, sin cambiar las reglas cada vez que aparece un resultado desfavorable. Eso todavía no se sabe.
No hace falta acertar la fecha de una crisis para investigar cómo resistirla
La serie empezó con una hipótesis seductora, el supuesto reloj de 83 semanas del SPY, que la evidencia no confirmó. Siguió con una cartera defensiva de diez empresas disponibles mediante CEDEARs. Ahora llega a quince compañías, sin la restricción del mercado argentino.
El resultado es prometedor como hipótesis de investigación, pero no definitivo como estrategia de inversión. Vistas hacia atrás, aparecieron combinaciones que atravesaron algunas correcciones con menos volatilidad y caídas máximas menos profundas que el SPY. También aparecieron períodos en los que quedaron rezagadas, y limitaciones de método que todavía hay que resolver. La prueba realmente exigente será lo que pase de acá en adelante.
Una cartera defensiva no demuestra su valor cuando sus integrantes se eligen después de conocer las crisis. Debe demostrarlo frente a una crisis que todavía nadie vio. No se trata de construir una cartera que nunca pierda. Se trata de comprobar si es posible diseñar una estructura que, ante una corrección difícil de anticipar, conserve relativamente más capital sin resignar de más el crecimiento de largo plazo. Y de demostrarlo antes de convertir una hipótesis atractiva en una conclusión financiera.
RULFGInvesting | Investigación cuantitativa independiente. Cartera V04 de quince acciones, estudio retrospectivo de precios semanales 2018–2026. Ponderaciones definidas en octubre de 2026. Dividendos, eventos corporativos, sesgo de selección y costos completos sujetos a validación adicional. Resultados exploratorios, no verdaderamente fuera de muestra y no autorizados para ejecución real. Este artículo no constituye una recomendación de inversión.
𝑀𝐿𝐾
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo
El costo de construir la inteligencia artificial: la prueba de fuego de CoreWeave, Nebius e IREN
26 oct 2026 · 20:23
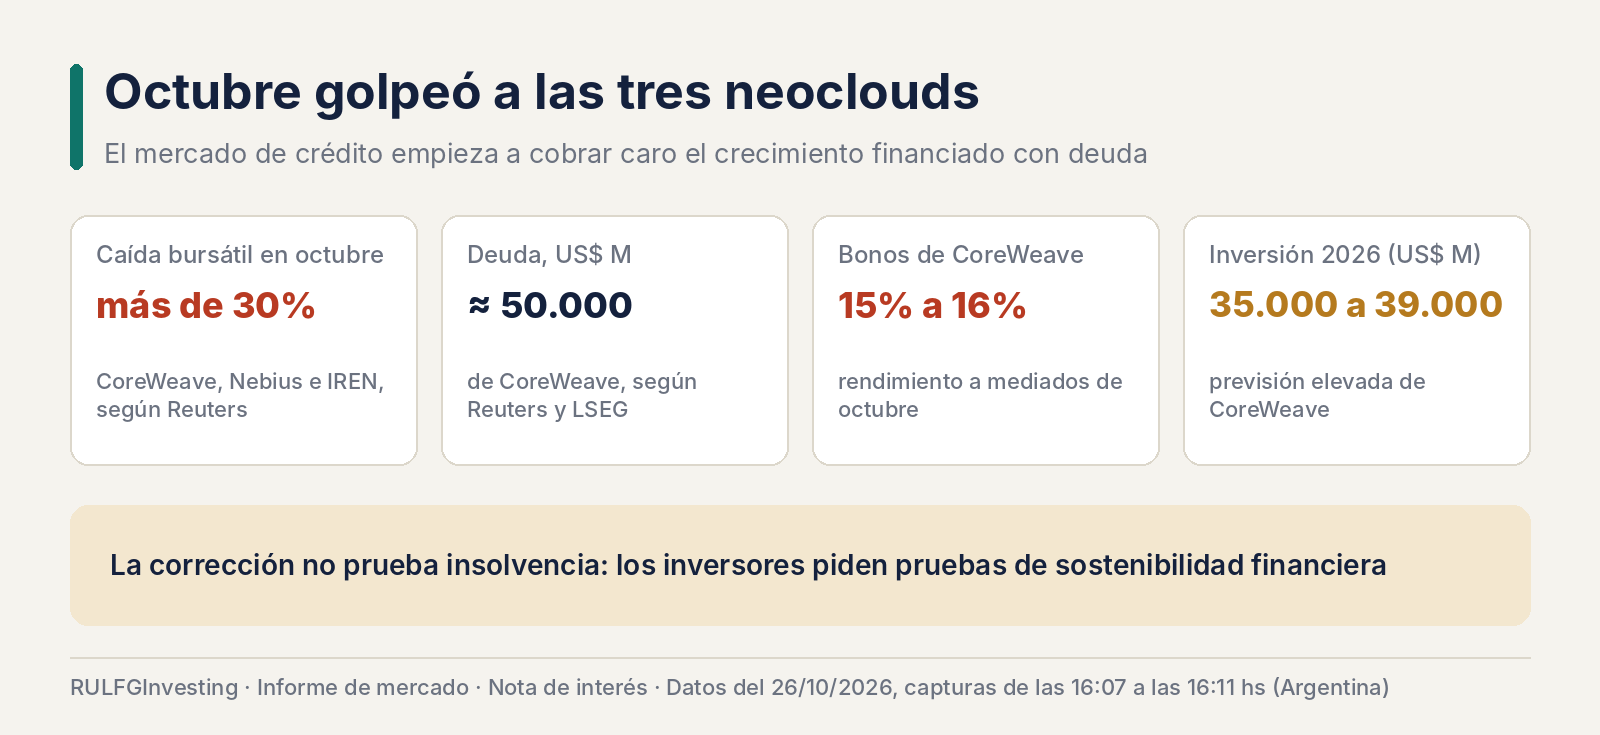
Las tres “neoclouds” firmaron contratos multimillonarios, pero cayeron más de 30% en octubre mientras el crédito se encarece. El crecimiento de la inteligencia artificial puede seguir intacto y, aun así, dejar heridas a quienes lo financian: lo que cuenta ahora es cuánto efectivo generan.
Apple resiste, Airbnb se debilita: el examen de diez acciones que estaban bajo vigilancia
26 oct 2026 · 06:41
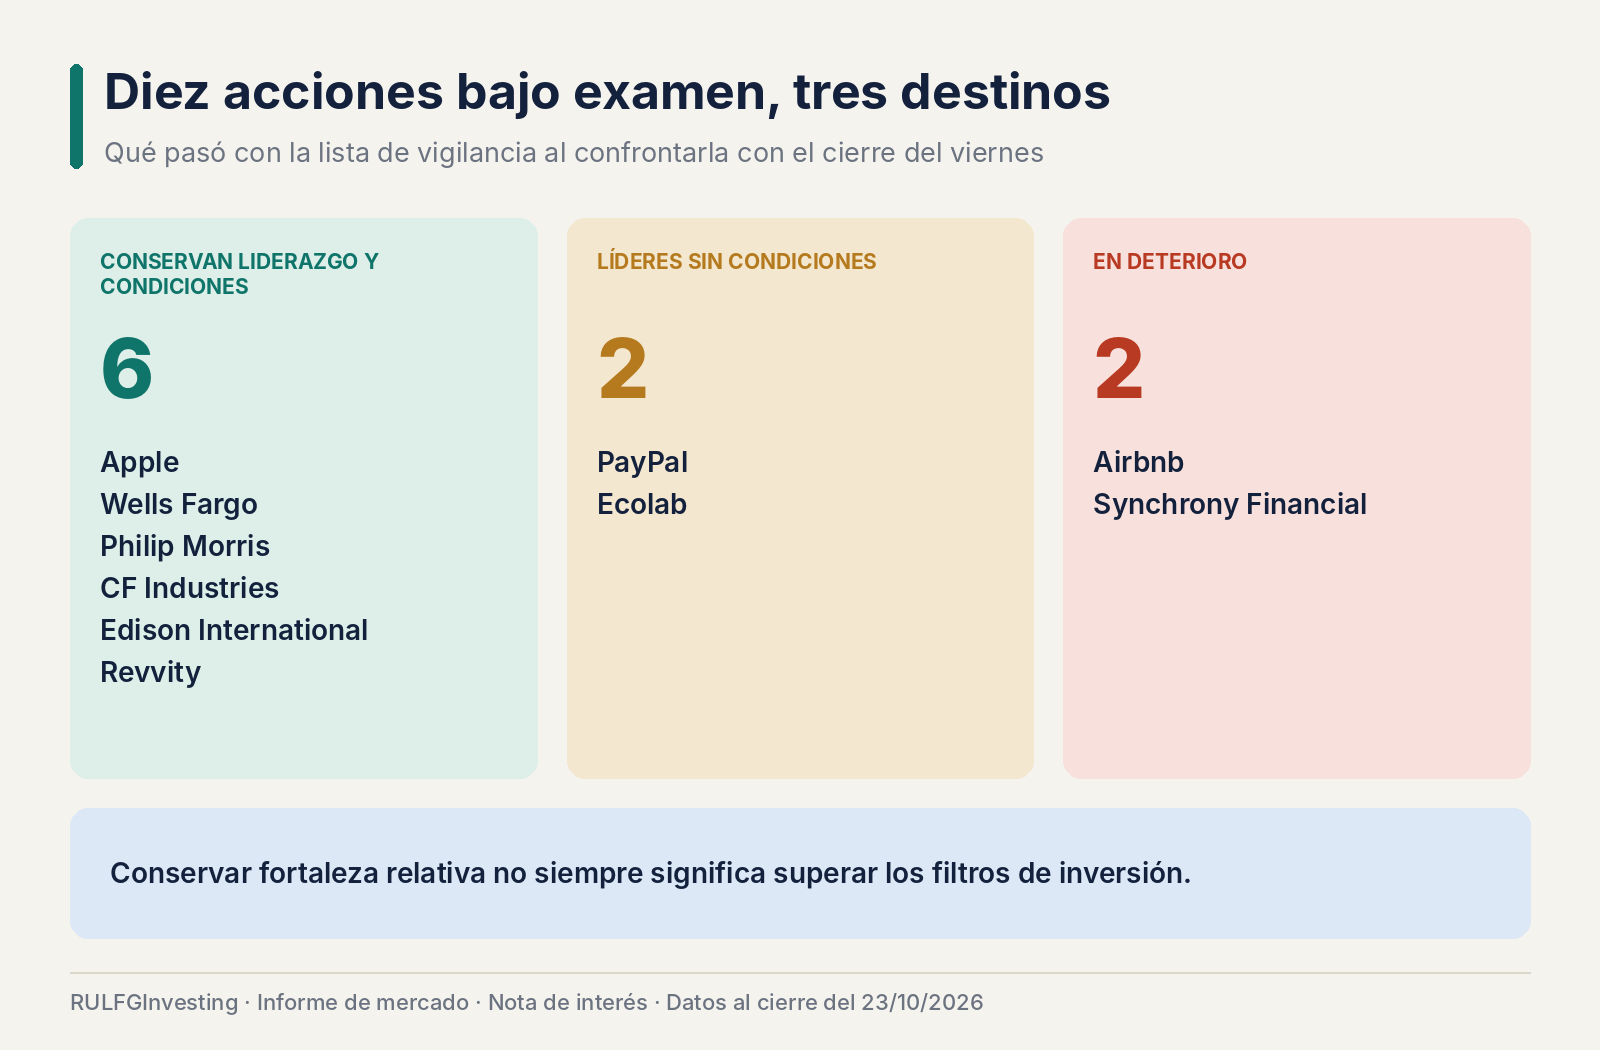
El seguimiento de una lista de diez compañías ofrece una lección importante: conservar fortaleza relativa no siempre significa superar los filtros de inversión.
Más oportunidades, menos seleccionadas: la sorprendente paradoja de las 213 acciones elegibles
25 oct 2026 · 22:30
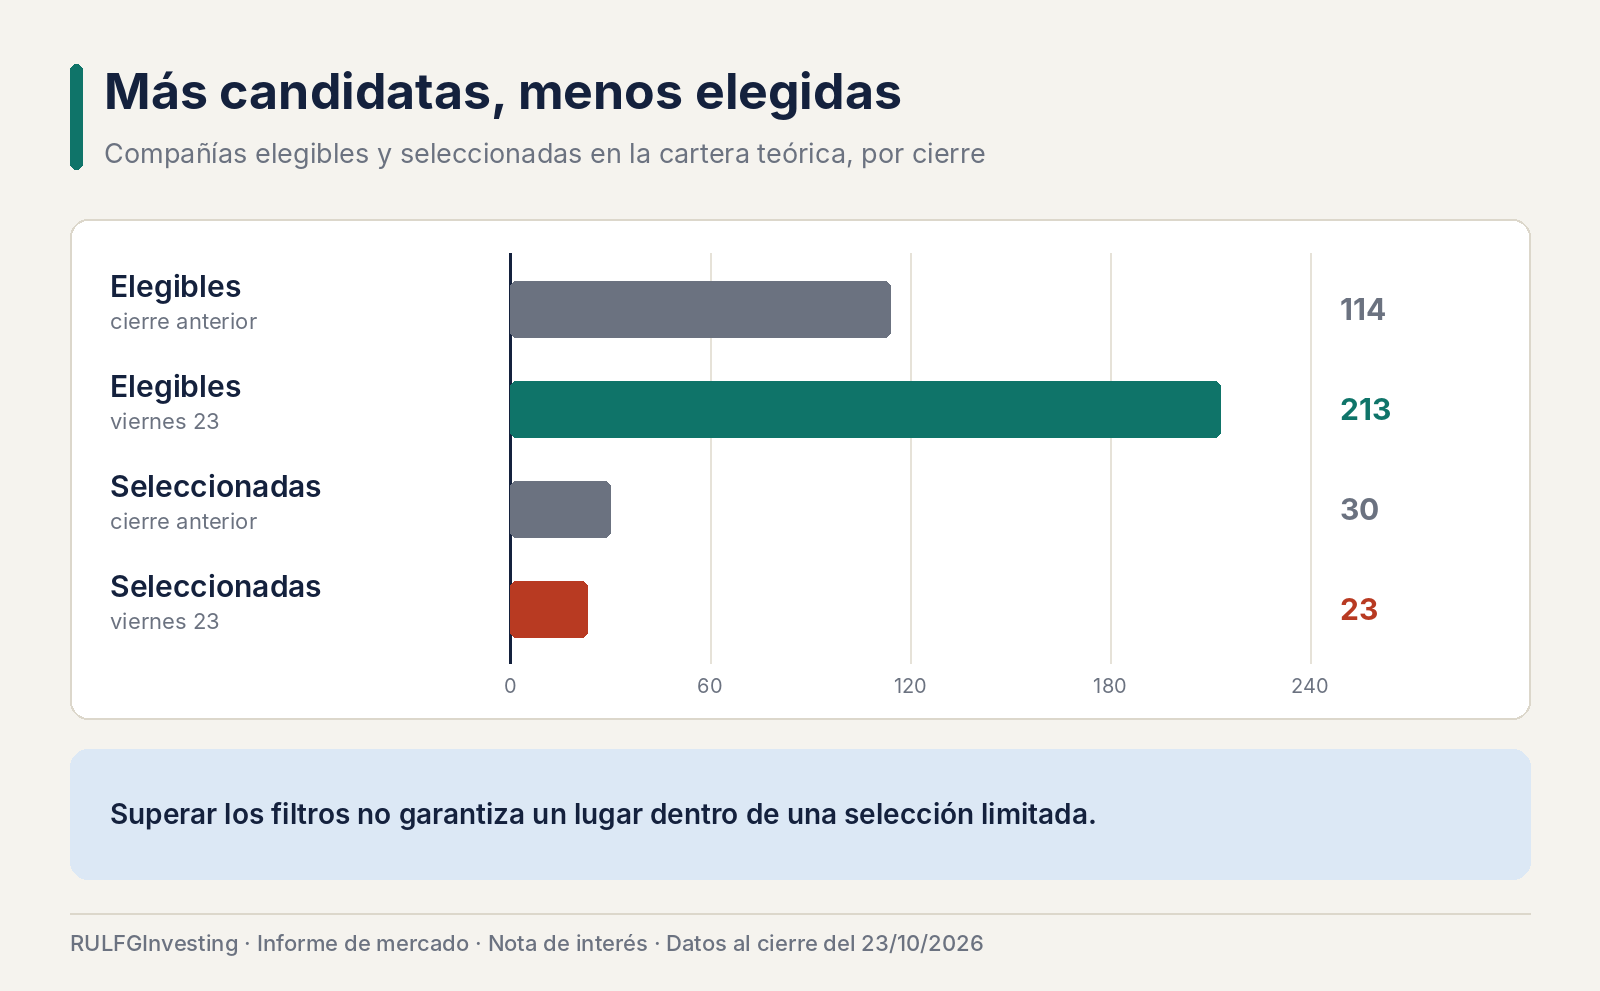
El número de compañías que cumplen los filtros técnicos casi se duplicó, pero la selección teórica redujo sus integrantes de 30 a 23. La diferencia revela cómo funciona una selección verdaderamente restrictiva.