
NASDAQ-100: rotación interna y una creciente presión macroeconómica
El NASDAQ-100 cerró el 14 de septiembre con una caída del 0,82%, aunque 55 de sus 100 componentes terminaron al alza. La debilidad se concentró en semiconductores, mientras software, ciberseguridad y grandes plataformas tecnológicas mostraron fortaleza relativa. El informe analiza esta rotación, la vulnerabilidad derivada de la elevada concentración del índice y el impacto potencial de las tasas estadounidenses, el petróleo y la normalización monetaria del Banco de Japón.
Rotación, tasas y una semana decisiva
NASDAQ-100 — Informe de cierre, 14 de septiembre de 2026
Una caída que no cuenta toda la historia
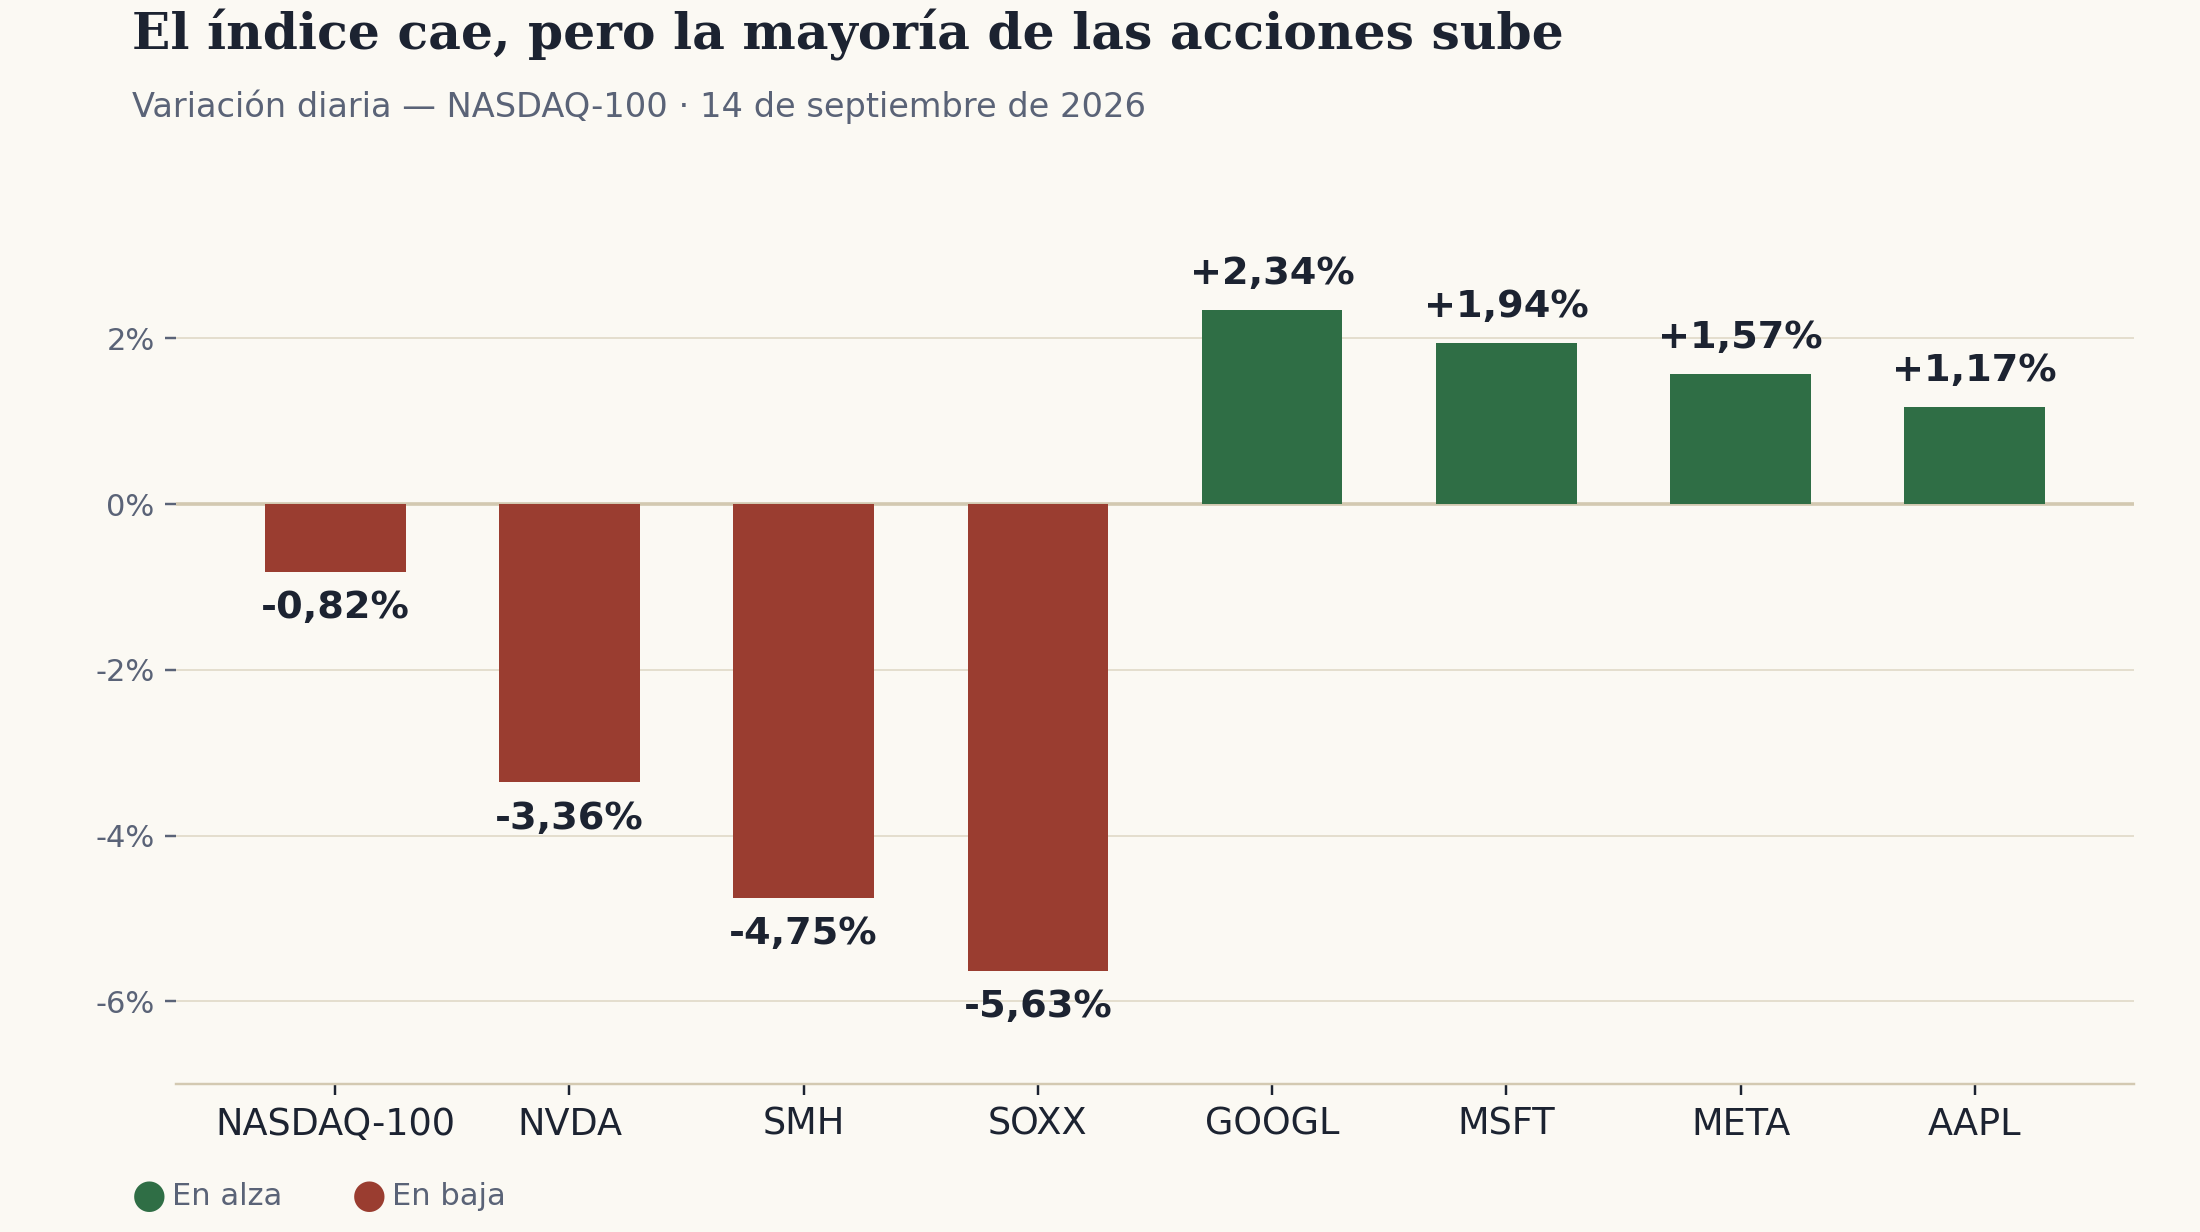
El NASDAQ-100 perdió 0,82% en la rueda del 14 de septiembre. Tomado en aislamiento, ese número sugiere una jornada floja y poco más. Pero mirar solo el índice esconde lo que realmente ocurrió puertas adentro: 55 de sus 100 componentes cerraron al alza y apenas 45 terminaron en rojo.
La debilidad no estuvo repartida de forma pareja. Se concentró casi por completo en semiconductores y en el núcleo de infraestructura de inteligencia artificial, mientras software, ciberseguridad y varias de las plataformas más grandes del índice sostuvieron el terreno e incluso avanzaron. No se trató, entonces, de una liquidación generalizada del sector tecnológico, sino de una rotación interna de capital: dinero que se movió de un rincón de la tecnología a otro, no que salió de ella.
Esa brecha entre el resultado del índice y el de la mayoría de sus componentes es, en sí misma, la noticia del día. La amplitud de mercado —cuántas acciones suben frente a cuántas bajan— sigue siendo razonablemente sana. El riesgo que va en aumento es otro: la elevada concentración del índice en un puñado de compañías gigantes, y un contexto macroeconómico que se volvió más exigente en cuestión de semanas.
Un mercado dividido en dos velocidades
La divergencia entre el índice y sus piezas más pesadas fue notable. Mientras el NASDAQ-100 retrocedía 0,82%, los principales vehículos de semiconductores sufrieron pérdidas varias veces superiores: SMH cayó 4,75% y SOXX, 5,63%. La explicación es aritmética antes que narrativa: un índice ponderado por capitalización de mercado se mueve al ritmo de sus componentes más grandes, y ese día los gigantes de los chips —NVIDIA, Broadcom, Micron, AMD, ASML y Lam Research— cayeron con fuerza y arrastraron al conjunto por encima de su propio peso relativo.
NVIDIA merece un párrafo aparte. Retrocedió cerca de 3,36% con un volumen sensiblemente superior al de la rueda anterior, una combinación que suele indicar posicionamiento institucional más que ruido de corto plazo. Por su tamaño dentro del índice, sigue funcionando como uno de los principales canales de transmisión de riesgo hacia el NASDAQ-100 completo.
El capital no salió de tecnología: cambió de dirección
La caída de los semiconductores no produjo una salida indiscriminada del sector tecnológico en su conjunto. Alphabet, Microsoft, Meta y Apple cerraron en terreno positivo. En paralelo, ciberseguridad y software registraron una fortaleza marcada, con movimientos destacados en Palo Alto Networks, CrowdStrike y Fortinet, además de avances en otros nombres del segmento.
Esta divergencia es la clave para leer correctamente la rueda: el mercado no está diciendo "salir de tecnología". Está discriminando entre segmentos —diferenciando entre el hardware que sostiene la inteligencia artificial y el software que la utiliza— y reasignando capital desde semiconductores hacia plataformas, software y ciberseguridad.
El verdadero riesgo está fuera del gráfico de precios
La rotación sectorial ocurrió mientras se acumulaban, al mismo tiempo, varias presiones externas. El rendimiento del Treasury estadounidense a 10 años se aproximó al 5% y llegó a superar ese nivel de manera intradiaria. El petróleo WTI se mantuvo por encima de USD 100. El dólar se fortaleció y el cobre retrocedió. A esto se sumó, durante la misma jornada, una reevaluación del denominado "AI trade" que golpeó en particular a los semiconductores.
La combinación —energía cara, tasas elevadas y un dólar firme— es particularmente exigente para los activos de crecimiento. El mecanismo es directo: las compañías con valuaciones altas dependen de flujos de caja que se esperan lejos en el futuro, y esos flujos se descuentan a una tasa. Cuanto más cerca del 5% se ubica el rendimiento libre de riesgo, mayor es la competencia que enfrenta cualquier activo de riesgo y más se presionan los múltiplos con los que cotizan las acciones de mayor crecimiento esperado.
Cuando la mayoría sube y el índice cae
La sesión del 14 de septiembre vuelve a demostrar uno de los riesgos centrales del NASDAQ-100: un índice ponderado por capitalización puede caer aun cuando la mayoría de sus compañías avanza. La amplitud de 55 acciones positivas frente a 45 negativas ofrece una lectura interna considerablemente mejor que el -0,82% observado en la superficie del índice. Pero la elevada ponderación de los mayores componentes significa que un deterioro simultáneo de varios líderes puede transmitir rápidamente su debilidad al conjunto, incluso mientras el resto del mercado respira con normalidad. Esa concentración es hoy una vulnerabilidad estructural que merece seguimiento cercano, no un detalle técnico.
Tres escenarios para las próximas ruedas
Base (50%) — continúa la rotación: requiere amplitud superior al 50%, fortaleza persistente en software y ciberseguridad, y que el Treasury a 10 años no consolide por encima del 5%.
Alcista (25%) — recuperación liderada por semis: necesitaría una recuperación de NVIDIA y del resto de los semiconductores, junto con rendimientos más bajos y un petróleo nuevamente debajo de USD 100.
Adverso (25%) — la debilidad se contagia: ganaría relevancia si el Treasury consolida por encima del 5%, el petróleo permanece sobre USD 100 y la debilidad de los semiconductores empieza a contagiar la amplitud general del índice.
La "Doble Nelson": FED y BOJ presionando desde direcciones distintas
El informe llama "Doble Nelson" a un fenómeno poco frecuente: dos bancos centrales endureciendo condiciones financieras al mismo tiempo, uno desde las tasas de descuento y otro desde la liquidez global.
Del lado de la FED: tasas de referencia en 3,50%–3,75%, rendimientos largos cerca del 5%, alta emisión de deuda y déficit fiscal elevado, con "bond vigilantes" activos en el mercado de renta fija. Del lado del BOJ: bonos japoneses a 10 años en torno al 3,0%, alta probabilidad de una suba a 1,25% en la reunión del 17–18 de septiembre, menor atractivo del carry trade en yenes y señales de repatriación de capital hacia Japón.
El resultado combinado es una mayor tasa de descuento sobre los flujos futuros junto con una menor liquidez global disponible. El segmento más expuesto es, justamente, el que más pesa en el NASDAQ-100: los Mag 7 y los semiconductores.
Por qué Japón importa
La cuestión japonesa trasciende una suba puntual de tasas del BOJ. El riesgo estructural reside en el fin progresivo del dinero barato denominado en yenes, que durante décadas financió a tasas mínimas buena parte del sistema financiero internacional. A medida que suben los rendimientos japoneses, disminuye el incentivo de los grandes inversores locales para mantener capital colocado en el exterior, y un mayor costo de financiación en yenes reduce el atractivo del carry trade que históricamente ayudó a financiar posiciones en bonos estadounidenses, tecnología y semiconductores.
Para el NASDAQ-100 este proceso es especialmente relevante: los Mag 7, el propio QQQ y, sobre todo, SMH y SOXX se encuentran entre los segmentos más sensibles a un endurecimiento simultáneo de las condiciones financieras estadounidenses y japonesas. La reacción del mercado a los comunicados de ambos bancos centrales será, probablemente, más relevante que la decisión nominal sobre las tasas en sí misma.
Qué monitorear ahora
Reacción del mercado a los comunicados de la FED y el BOJ · evolución de NVIDIA, SMH y SOXX tras las decisiones · comportamiento de los rendimientos estadounidenses de largo plazo · movimiento del yen · amplitud del NASDAQ-100 en las próximas ruedas · consolidación (o no) del Treasury a 10 años por encima del 5%.
Conclusión
La rueda del 14 de septiembre no mostró una capitulación general del NASDAQ-100. Esa resistencia interna, sin embargo, está por someterse a una prueba monetaria particularmente relevante. Si la amplitud se mantiene positiva y NVIDIA, SMH y SOXX logran estabilizarse después de ambas decisiones, aumentará la evidencia de que se trata de una rotación transitoria. Si, en cambio, los semiconductores siguen deteriorándose y la amplitud pasa a ser mayoritariamente negativa mientras las tasas largas permanecen elevadas, el cuadro deberá reclasificarse hacia un risk-off tecnológico de mayor alcance. Hasta conocer ambas señales, la prudencia y la selectividad deberían prevalecer sobre cualquier lectura definitiva de tendencia.
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo
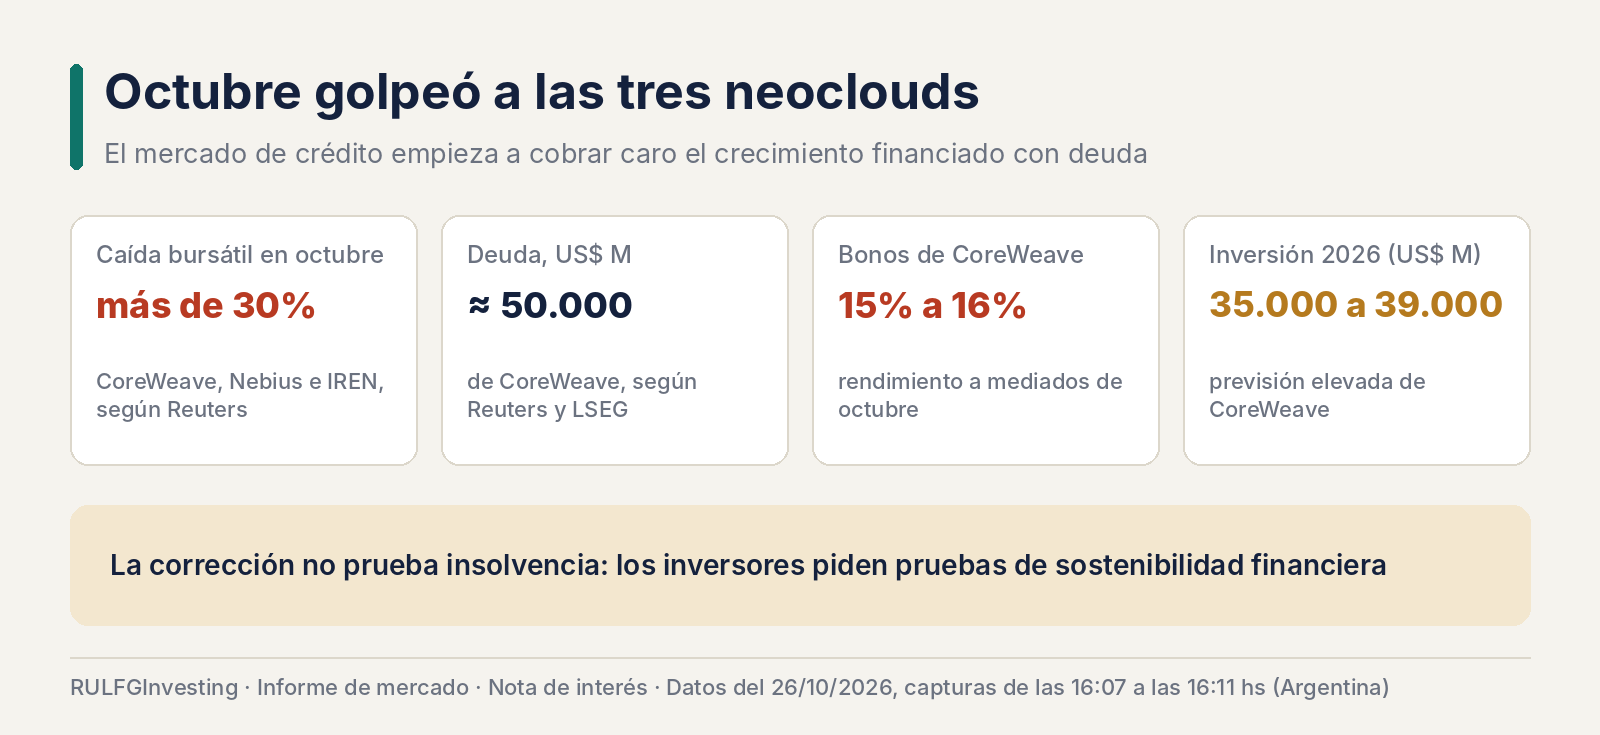
El costo de construir la inteligencia artificial: la prueba de fuego de CoreWeave, Nebius e IREN
26 oct 2026 · 20:23
Las tres “neoclouds” firmaron contratos multimillonarios, pero cayeron más de 30% en octubre mientras el crédito se encarece. El crecimiento de la inteligencia artificial puede seguir intacto y, aun así, dejar heridas a quienes lo financian: lo que cuenta ahora es cuánto efectivo generan.
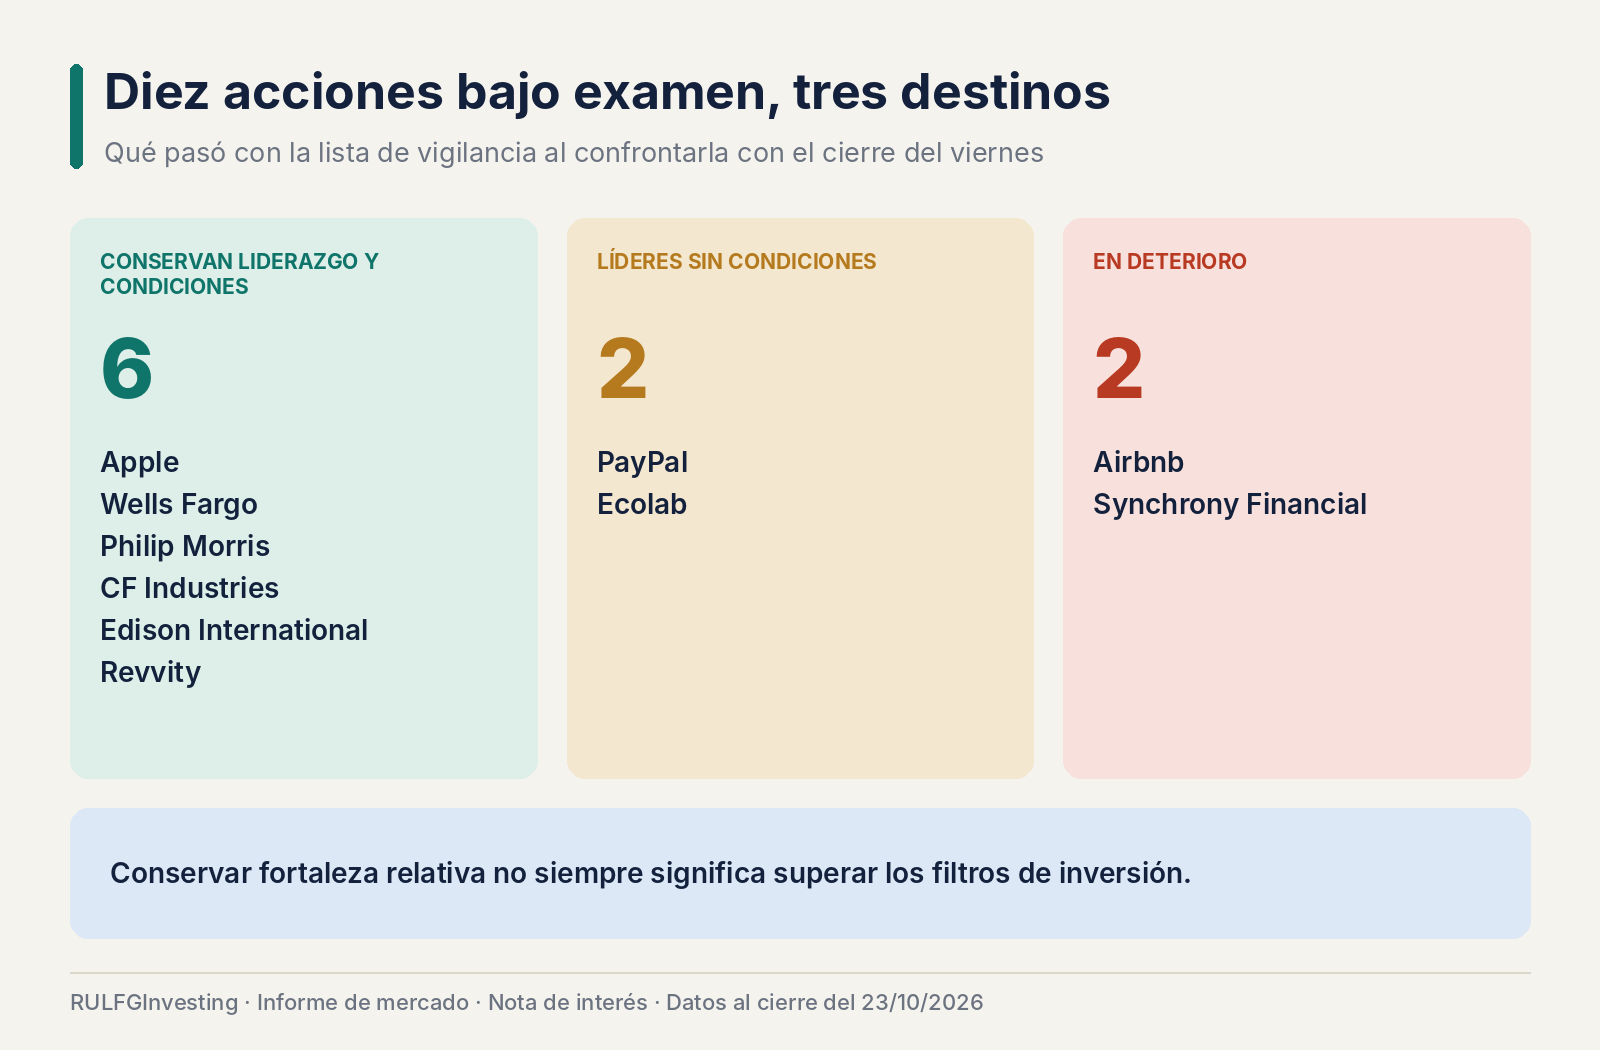
Apple resiste, Airbnb se debilita: el examen de diez acciones que estaban bajo vigilancia
26 oct 2026 · 06:41
El seguimiento de una lista de diez compañías ofrece una lección importante: conservar fortaleza relativa no siempre significa superar los filtros de inversión.
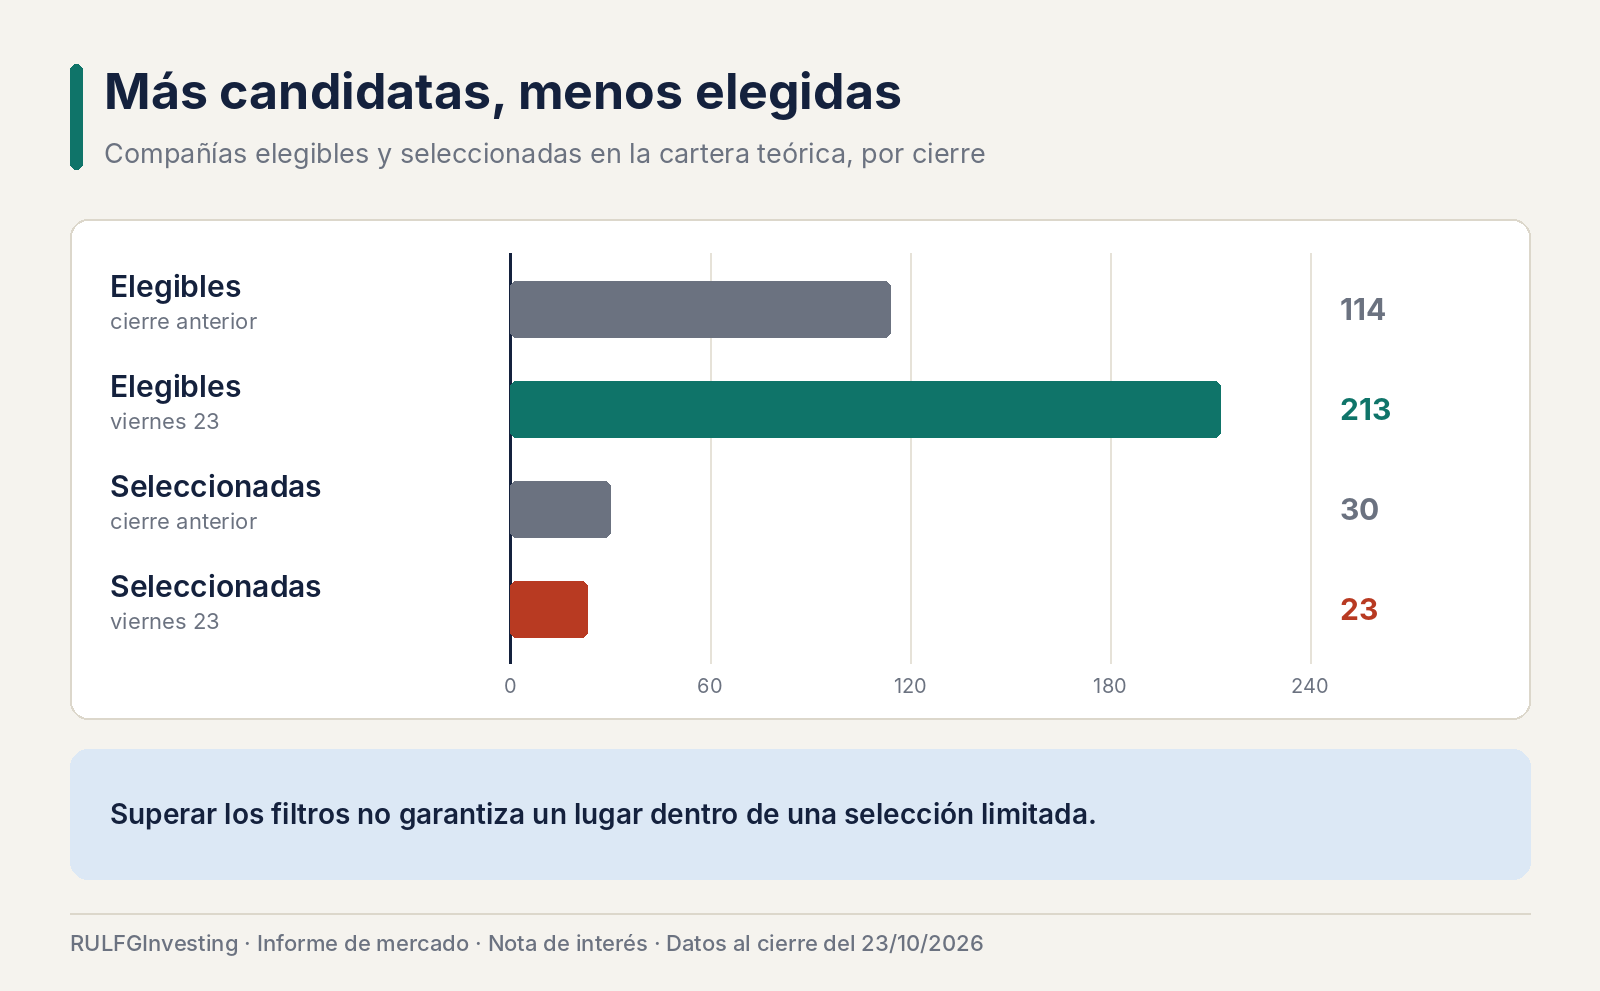
Más oportunidades, menos seleccionadas: la sorprendente paradoja de las 213 acciones elegibles
25 oct 2026 · 22:30
El número de compañías que cumplen los filtros técnicos casi se duplicó, pero la selección teórica redujo sus integrantes de 30 a 23. La diferencia revela cómo funciona una selección verdaderamente restrictiva.