
Mercados mundiales frente a un evento de estrés. ¿La Doble Nelson?
Los mercados globales enfrentan un nuevo episodio de estrés que vuelve a poner bajo la lupa la interacción entre tasas, liquidez, valuaciones y riesgo geopolítico. El informe analiza si estamos ante una corrección puntual o frente a una dinámica más compleja, en la que distintos factores pueden reforzarse simultáneamente. La pregunta central es si esta “doble Nelson” representa una oportunidad de reposicionamiento o una señal de mayor vulnerabilidad para los activos financieros.
TLT y la tasa de 10 años
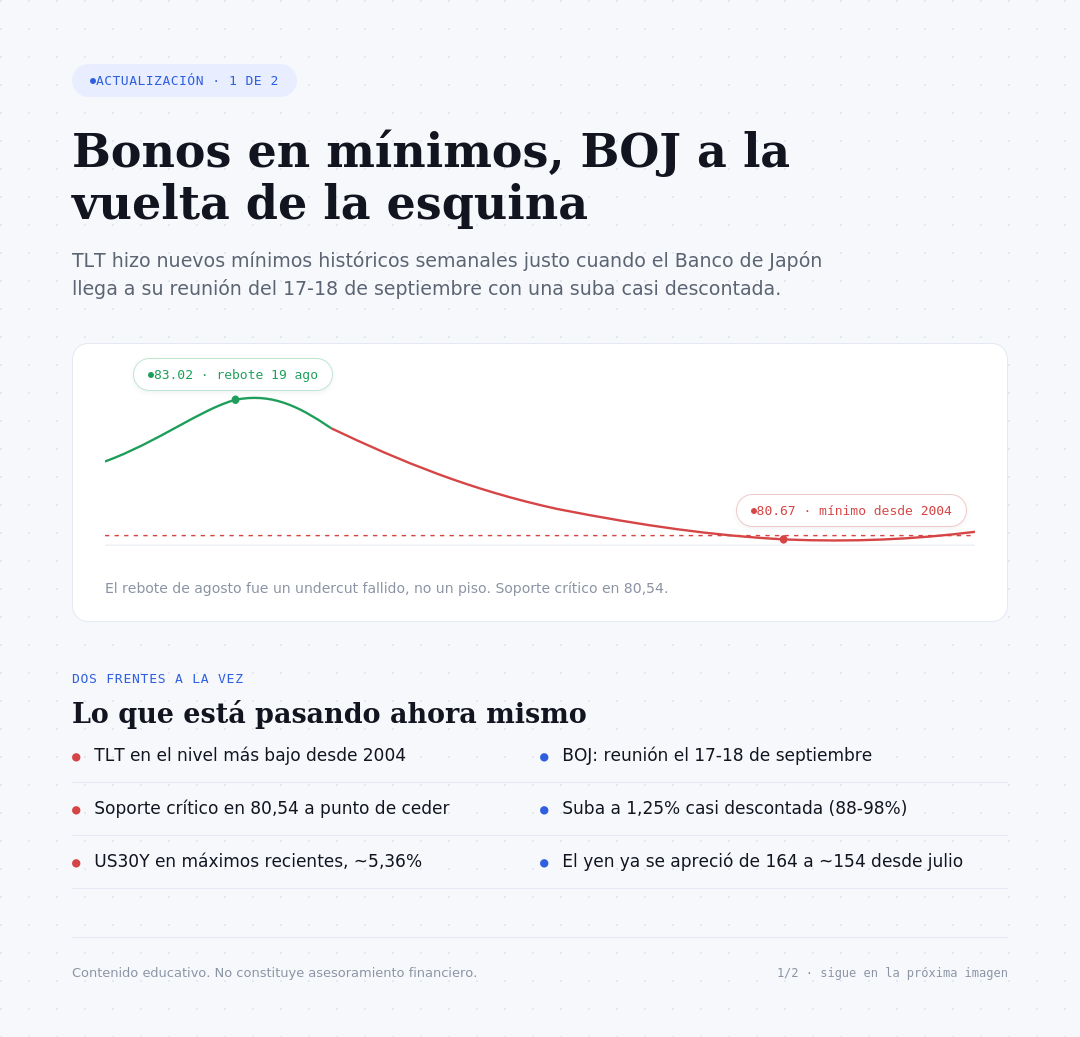
Desde agosto venimos observando un undercut hacia 81.17-81.35 (niveles no vistos desde 2004), un rebote fuerte el 19 de agosto (+1.67 % a 83.02) y una posible inversión de ciclo diario/semanal. Esa zona no se sostuvo.
● TLT cerró el 11 de septiembre en 80.87. El 10 de septiembre tocó 80.67, el nivel más bajo desde mayo de 2004. Cierre semanal más bajo de la historia del ETF y marcó el soporte clave en 80.54. Si ese soporte se rompe, su escenario principal pasa a ser continuación del mercado bajista de bonos largos hacia 2028.
● US10Y cotiza en torno a 4.96-4.98 %.
● US30Y está en 5.36-5.37 % (máximos recientes por encima de 5.38 %).
La “posible formación de piso” de agosto fue un rebote técnico dentro de una tendencia bajista de duration. El mercado no absorbió la oferta de deuda ni descontó un pico definitivo de yields largos. Los bond vigilantes siguen activos: déficit, emisión corporativa (CapEx de IA), menor demanda extranjera y rollover de deuda de 2021 siguen presionando.Implicancias actualizadas (ver tabla compartida, revisada):
● Si TLT hace piso y sube (yields largos bajan): positivo para duration, growth/tech, S&P, oro e hipotecas. Hoy ese escenario tiene menor probabilidad inmediata.
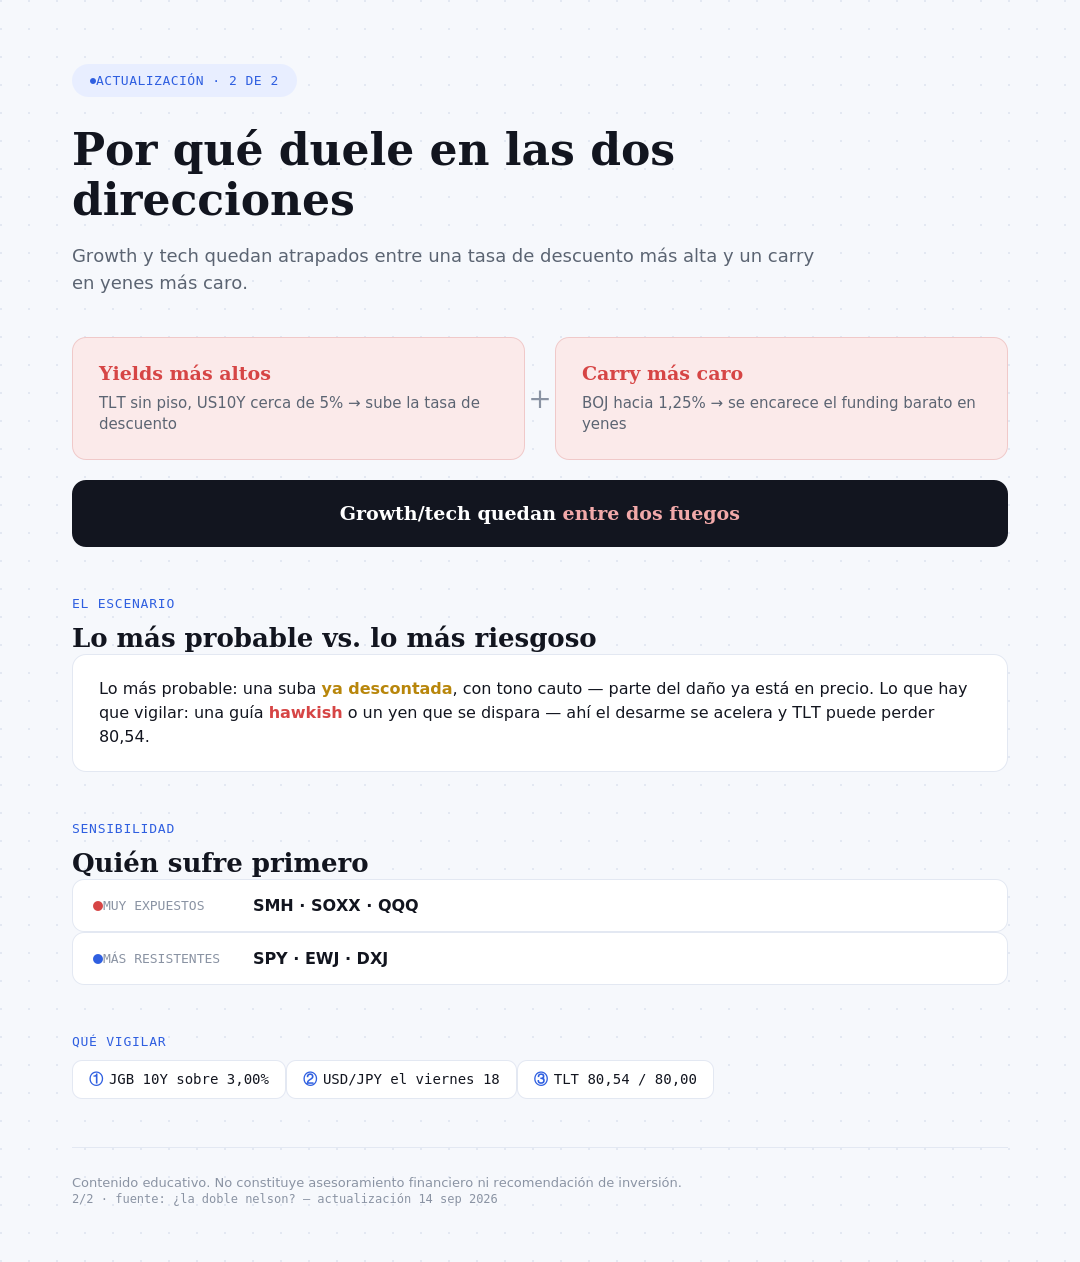
● Si el piso falla (lo que está ocurriendo): más presión sobre growth/tech, más volatilidad en risk assets, dólar más sostenido por yields atractivos y oro mixto (refugio vs. real yields altos).
El último gran bajón relativo está marcado cerca de octubre 2023; el gráfico proyecta un posible bajo hacia septiembre 2028 si se pierde 80.54.MOVE (volatilidad de opciones de bonos) está en ~82 (subió con fuerza el 10 de septiembre). Sigue en zona moderada, no de pánico extremo, pero ya no está “contenida” como en agosto.
A inicios de agosto advertíamos que el USD/JPY en 163.99 (23 jul), intervención récord (~59 mil millones), coordinación EE.UU.-Japón, yen hacia 155-157 y JGB 10 años en ~2.82-2.83 %. BOJ (Banco de Japón), mantenía la tasa en 1 %.Estado actual (14 sep 2026):
● JGB 10 años: ~2.99-3.00 % (máximos de generación, ya claramente por encima del 2.8 % que hacía atractivo quedarse en casa para pensiones y aseguradoras).
● USD/JPY: ~154.0-154.3 (el yen se fortaleció desde los 164 de julio; la intervención + expectativas de subida del BOJ funcionaron en esa dirección).
● Tasa del BOJ: sigue en 1.00 %. Próxima reunión: mañana 17 y 18 de septiembre.
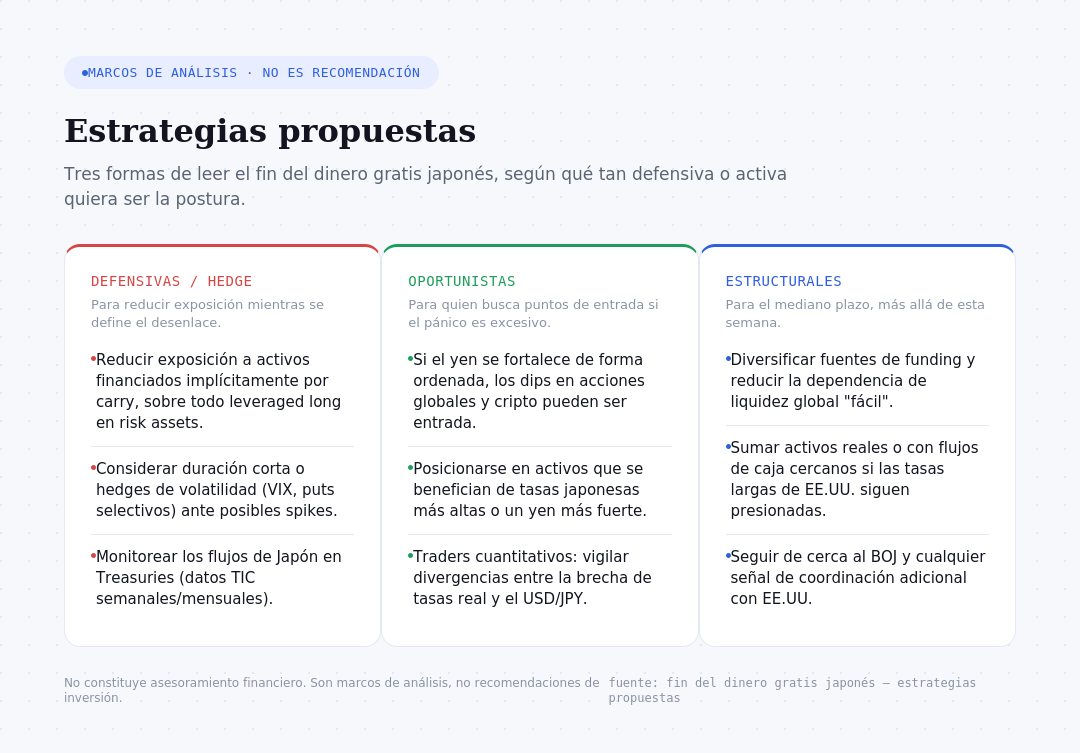
El carry trade no se desarmó de forma desordenada como en agosto 2024, pero el “dinero gratis” sigue perdiendo atractivo. Japón ya no es el prestamista global a tasa cero; los yields domésticos compiten y hay repatriación + ventas de Treasuries.
Probabilidades del evento BOJ (reunión 17-18 sep) — consenso de mercado y redes:
● Subida de 25 pb a 1.25 %: 88-98 % según Polymarket/Kalshi y pricing de swaps. Encuesta Reuters: 97 % de economistas (66 de 68). Bloomberg: 52 de 52 watchers esperan la subida.
● Sin cambio: 2-13 %.
● Subida de 50 pb o más: ~1-2 %.
● Siguiente movimiento: mayoría ve otra subida para enero 2027 (algunos diciembre). Terminal rate implícito se ha elevado hacia 1.50-1.75 % en 2027.
Sentimiento en X (patrullaje reciente): el mercado trata la reunión del BOJ como uno de los tres catalizadores de la semana (junto con FOMC del 16 sep y posibles datos/votos).
El temor recurrente es el unwind del carry: yen más fuerte → liquidación de posiciones financiadas en yenes (Mag7, semiconductores, cripto). Varios posts lo mencionan explícitamente como riesgo de liquidez global, aunque no hay pánico visible todavía. El yen ya se apreció bastante desde julio, lo que reduce (pero no elimina) el riesgo de un movimiento explosivo.
Contexto Fed y cruce con ambos documentos
Fed funds: 3.50-3.75 %. Próxima reunión FOMC: 16 de septiembre. Estamos observando al par Bessent/Warsh atentos a yields largos y recompras del Tesoro. Esa presión fiscal no desapareció; de hecho TLT hizo nuevos mínimos.Oro: cotiza en torno a 4.320-4.370 USD/oz. Sigue siendo el activo que mejor captura el estrés de liquidez + incertidumbre sistémica, aunque con dips mecánicos cuando hay unwind o real yields altos (como anticipaba el PDF japonés).
Nasdaq Composite: ~26.333. Relativamente resistente, pero con estré sobre Mag7/SOXX/SMH, que son de alta beta al funding yen. Un BOJ más agresivo o un yen que se fortalezca rápido sigue siendo el principal riesgo de correlaciones.
Lectura conjunta y estrategia actualizada
El posible “punto de inflexión” de TLT de agosto falló. Estamos en la rama “el piso no se sostiene”: yields largos siguen altos, duration se castiga y el costo de financiamiento de EE.UU. no ha hecho pico claro. Al mismo tiempo, el fin del dinero gratis japonés avanza de forma más ordenada de lo temido en julio, pero la reunión de esta semana es el siguiente test.Posicionamiento que se desprende de actualizar nuestros análisis:
● Core defensivo: oro (y hard assets) sigue siendo la expresión preferida frente a financial assets.
● Evitar o underweight duration larga (TLT/30y) mientras no se confirme un bajo semanal por encima de 80.54-81.
● Nasdaq/tech: hedge o selectivo; el carry japonés y yields altos siguen siendo viento en contra.
● Monitorear esta semana: FOMC (16), BOJ (18), flujos TIC de Japón, USD/JPY y si TLT pierde 80.54.
No hay activo “absolutamente confiable”. La combinación oro + T-bills/corto plazo + algo de BRK.B (si se mantiene el sesgo de valor/calidad) sigue siendo coherente con el entorno de yields altos + riesgo
de liquidez global, pero hay que aceptar que el escenario de “piso en TLT = alivio generalizado” se retrasó o se invalidó por ahora.
Cómo se transmite el BOJ a TLT?
El impacto del BOJ sobre TLT es directo, mecánico y ya está ocurriendo. No es un efecto teórico de “más tasas en Japón = más tasas en EE.UU.”. Es un canal de flujos + carry + oferta de Treasuries. Esta semana (reunión 17-18 de septiembre) es el siguiente test.
TLT replica Treasuries de 20+ años. Su precio cae cuando suben los yields largos de EE.UU. El BOJ empuja esos yields por cuatro vías:
1. Repatriación / menor demanda japonesa Japón sigue siendo el mayor tenedor extranjero de Treasuries (~1,12 billones de dólares a junio, desde ~1,24 billones en febrero). Con el JGB a 10 años en ~3,00 % (máximo desde 1996), pensiones y aseguradoras tienen por primera vez en una generación un motivo real para quedarse en casa. BlackRock estima que un simple giro del 5 % de esa cartera serían ~55.000 millones. Santander habla de hasta 62.000 millones potenciales de ventas del GPIF. Eso es oferta extra en el tramo largo justo cuando TLT ya está en mínimos de 2004. cnbctv18.com
2. Intervenciones en el yen financiadas con Treasuries En julio-agosto Japón gastó un récord (~15,4 billones de yenes / ~99.000 millones de dólares) para comprar yenes. Las reservas en valores extranjeros cayeron en magnitud similar. El mercado asume que una parte relevante eran Treasuries. Cada ronda de defensa del yen puede convertirse en venta neta de TLT. bloomberg.com
3. Carry trade El funding barato en yenes financió duration y risk assets durante décadas. Una subida del BOJ a 1,25 % (consenso ~90-98 %) encarece ese funding. Se liquidan primero los activos líquidos: Treasuries largos incluidos. No hace falta un crash tipo agosto 2024; basta un unwind parcial para presionar TLT.
4. Correlación global de yields largos JGB 10 años y US 10/30 años se mueven juntos en este régimen. El 30 años estadounidense ya está en ~5,36-5,37 %. Un BOJ más hawkish o un JGB que siga hacia 3,10-3,20 % arrastra el tramo largo americano y castiga a TLT.
Situación actual de TLT
Cierre 11 de septiembre: 80,87. Mínimo reciente: 80,67. El soporte que CyclesFan marca como crítico es 80,54 (mínimo de 2004). El rebote de agosto a 83,02 no fue piso; fue un undercut fallido. Premarket del 14 de septiembre sigue en torno a 80,8.
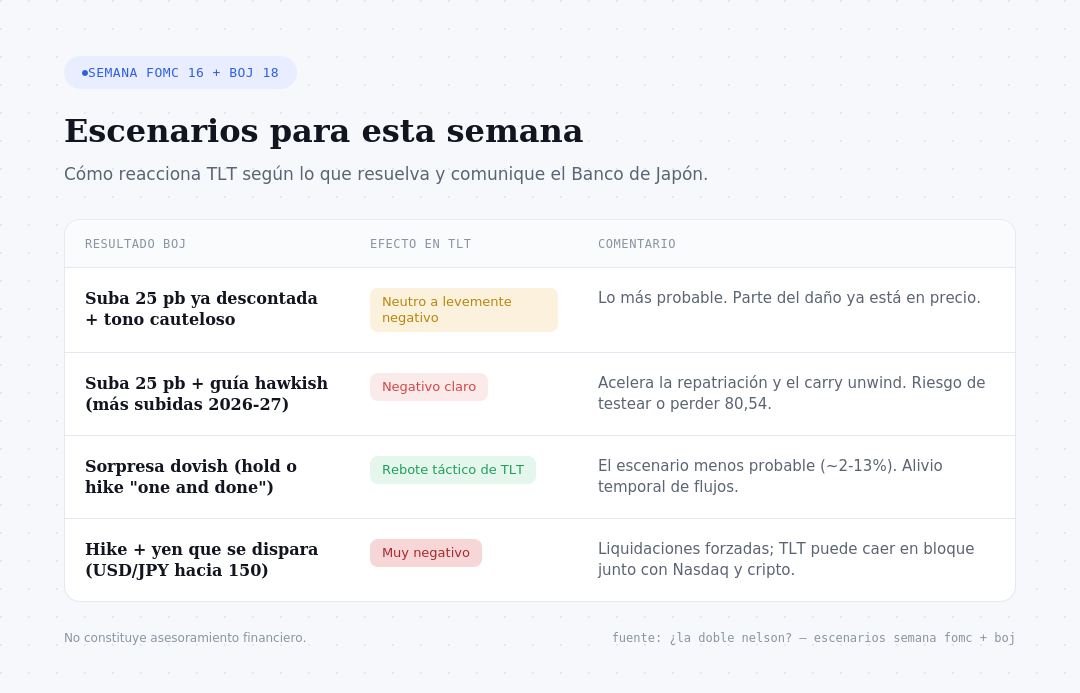
El matiz importante: Fed y BOJ pueden subir el mismo mes. Si ambos mueven 25 pb, el diferencial de tasas cortas casi no se estrecha. El yen recibe menos apoyo del que el mercado espera y Japón puede verse obligado a seguir interviniendo (más ventas de Treasuries). Eso es el escenario más tóxico para TLT: política restrictiva en ambos lados y term premium fiscal que no baja.
Qué vigilar en tiempo real
● JGB 10 años: 3,00 % es el umbral psicológico. 3,10 %+ = más presión sobre TLT.
● USD/JPY: un gap bajista fuerte el viernes 18 (yen más fuerte) suele coincidir con venta de duration.
● TLT 80,54 / 80,00: pérdida semanal limpia abre el escenario de CyclesFan de continuación bajista hacia 2028.
● Datos TIC / transacciones semanales de Japón (el 17 hay publicación semanal de flujos).
● CPCE - CBOE put/call ratio: Si sube por sobre el umbral de pánico (+ 0.80), pon las barbas en remojo y actúa rápido. Verifica inmediatamente el valor del Yen, Si sube rápidamente más allá de 160, ese par CPCE/YEN, te dice que busques un salvavidas para tus activos. Todos están protegiendo patrimonio, comprando puts a mansalva.
● MOVE: Un repunte en el índice MOVE (que mide la volatilidad implícita de los bonos del Tesoro de EE. UU.) actúa generalmente como un indicador adelantado de caídas y turbulencias en la Renta Variable. Cuando la incertidumbre se apodera del mercado de deuda, el impacto se traslada rápidamente a las acciones a través de canales de valoración, liquidez y riesgo
● Verifica MAG/7 y BTC/UD. Son los activos de mayor liquidez y más fáciles de vender rápidamente
Conclusión: el BOJ no “salva” a TLT. En el régimen actual lo presiona. Una subida ya esperada puede no hundirlo solo, pero un tono hawkish o un yen que se fortalece rápido sí puede empujar el ETF a nuevos mínimos. El canal que más duele no es la tasa de política japonesa en sí, sino la pérdida de Japón como comprador estructural del tramo largo estadounidense.
Impacto del BOJ los ETFs de renta variable
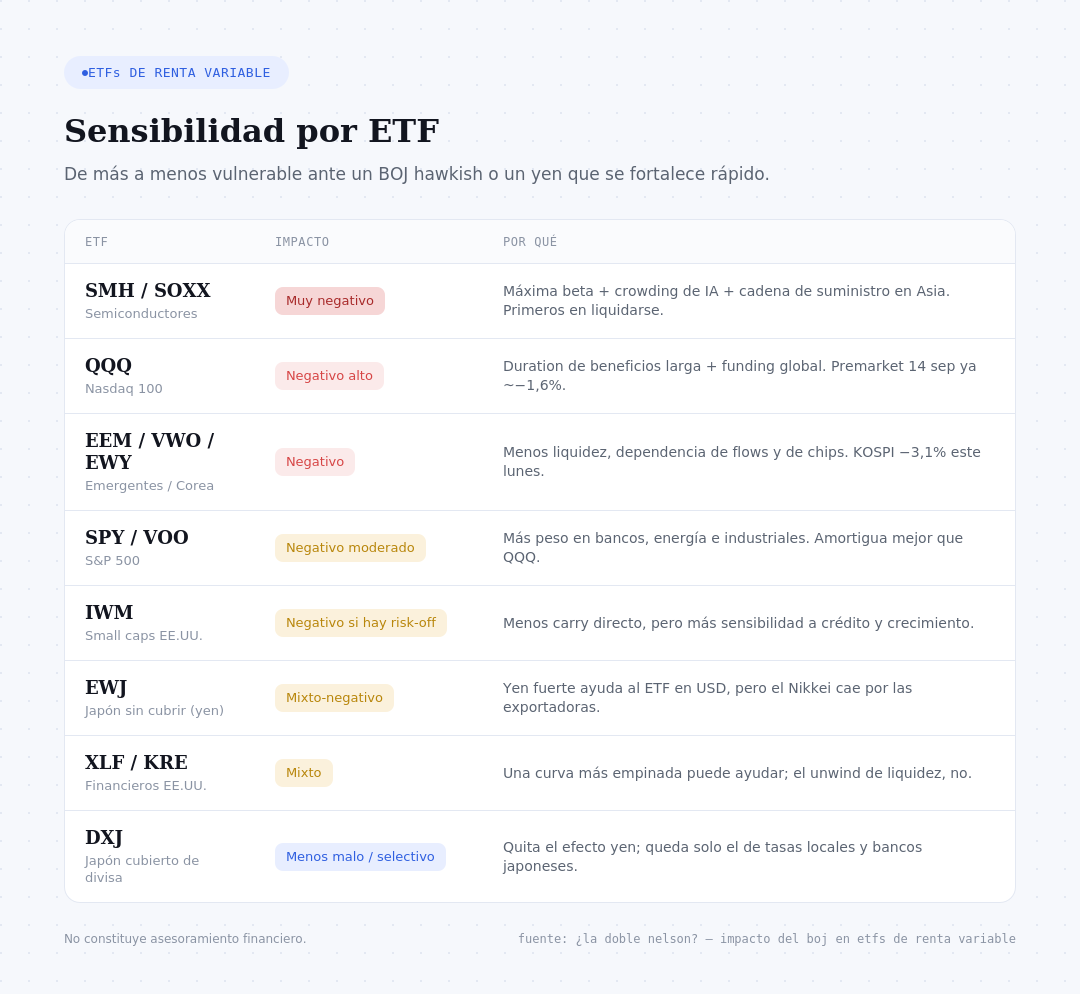
El BOJ impacta los ETFs de renta variable por liquidez global y carry trade, no tanto por el 0,25 % de la tasa japonesa en sí. Una subida a 1,25 % (consenso ~90-98 % el 18 de septiembre) encarece el funding en yenes que durante décadas financió posiciones largas en tech, chips y emergentes. El orden de daño es claro: primero lo más caro y líquido.
Canales de transmisión
1. Unwind del carry: se pide prestado en yenes baratos y se compra QQQ, SMH, Mag7, cripto. Yen más fuerte + tasas japonesas más altas = devolver el préstamo = vender lo líquido primero. Morgan Stanley sigue estimando cientos de miles de millones en carry residual. heygotrade.com
2. Yields largos de EE.UU.: Japón vende o deja de comprar Treasuries → US10Y cerca de 5 % y US30Y ~5,36 % → tasa de descuento más alta → growth sufre más que value.
3. Yen y exportadoras: yen fuerte castiga al Nikkei (exportadoras) y a chips asiáticos (cadena de suministro).
4. Correlaciones a 1: en un unwind desordenado (agosto 2024: Nikkei −12 %, VIX 65) se vende todo junto. En un hike ya descontado el efecto es más selectivo.
Referencia histórica útil: en el unwind de agosto 2024 el orden fue Nikkei > Nasdaq/tech > S&P. En hikes “ordenados” del BOJ (como junio 2026 a 1 %) el Nikkei incluso subió el día del anuncio porque ya estaba descontado. Lo que mata no es el 25 pb, es la guía de más subidas o un yen que se dispara.
Semana actual (FOMC 16 + BOJ 18)
Es una “super rate week”. Si Fed y BOJ suben a la vez, el diferencial de tasas cortas casi no se estrecha. El yen recibe menos apoyo y el carry no se desmonta de forma limpia: yields largos siguen altos y QQQ/SMH quedan entre dos fuegos (Para nosotros, en LATAM, la temida Doble Nelson: descuento de cash flows + funding más caro). Los futuros de inicio de esta semana. ya mostraron al Nasdaq más débil que S&P, coherente con esa jerarquía.
Escenarios para equity ETFs:
● Hike 25 pb + tono “gradual”: dip de 1-3 % en QQQ/SMH, SPY más contenido; posible rebote si Ueda (Kazuo Ueda es el gobernador del BOJ), suena cauto.
● Hike + señal de otra subida en diciembre/enero: presión sostenida en growth; SMH y QQQ lideran caídas.
● Yen gap-down fuerte (USD/JPY hacia 150): el escenario de correlaciones a 1; vender lo crowding primero.
Lectura práctica
El BOJ es un viento en contra estructural para ETFs de growth apalancados en liquidez barata, no un evento binario de un día. SPY aguanta mejor que QQQ; QQQ aguanta mejor que SMH. EWJ es una apuesta a dos patas (Nikkei vs yen) y suele decepcionar en ambos extremos. DXJ o value Japón (EWJV) son menos frágiles si el yen se fortalece. Si el objetivo es proteger capital esta semana, la expresión más limpia frente a un BOJ hawkish sigue siendo la que ya veníamos usando: menos duration equity (QQQ/SMH) y más hard assets o beta baja, no “comprar el dip de chips” el viernes 18 sin ver la guía de Ueda.
Rulfginvesting Research
Este informe ha sido elaborado bajo los parámetros cuantitativos de nuestro motor propio de ciclos. Operamos con capital propio. Ninguna parte de este material constituye una recomendación de inversión.
Seguí leyendo
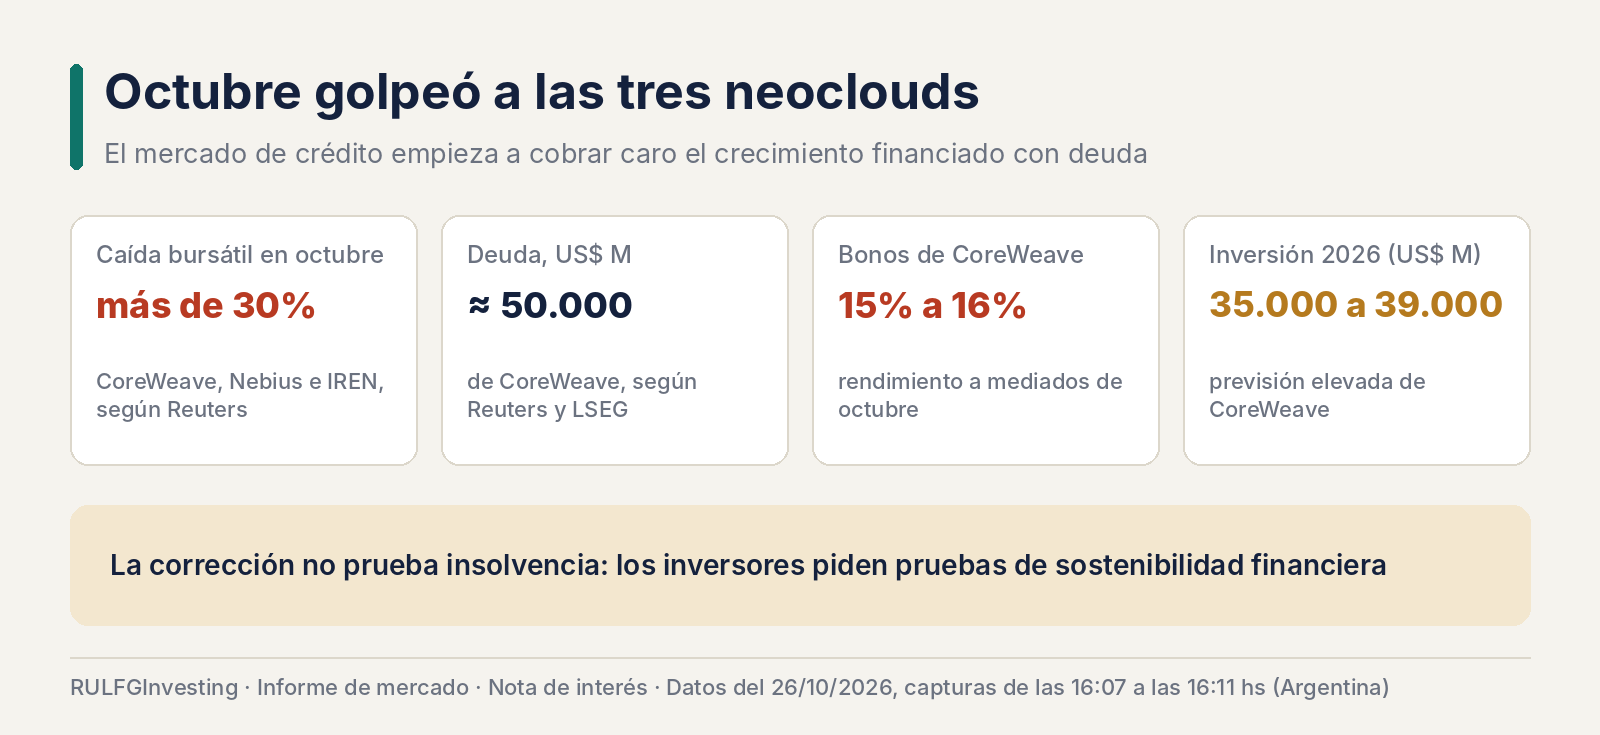
El costo de construir la inteligencia artificial: la prueba de fuego de CoreWeave, Nebius e IREN
26 oct 2026 · 20:23
Las tres “neoclouds” firmaron contratos multimillonarios, pero cayeron más de 30% en octubre mientras el crédito se encarece. El crecimiento de la inteligencia artificial puede seguir intacto y, aun así, dejar heridas a quienes lo financian: lo que cuenta ahora es cuánto efectivo generan.
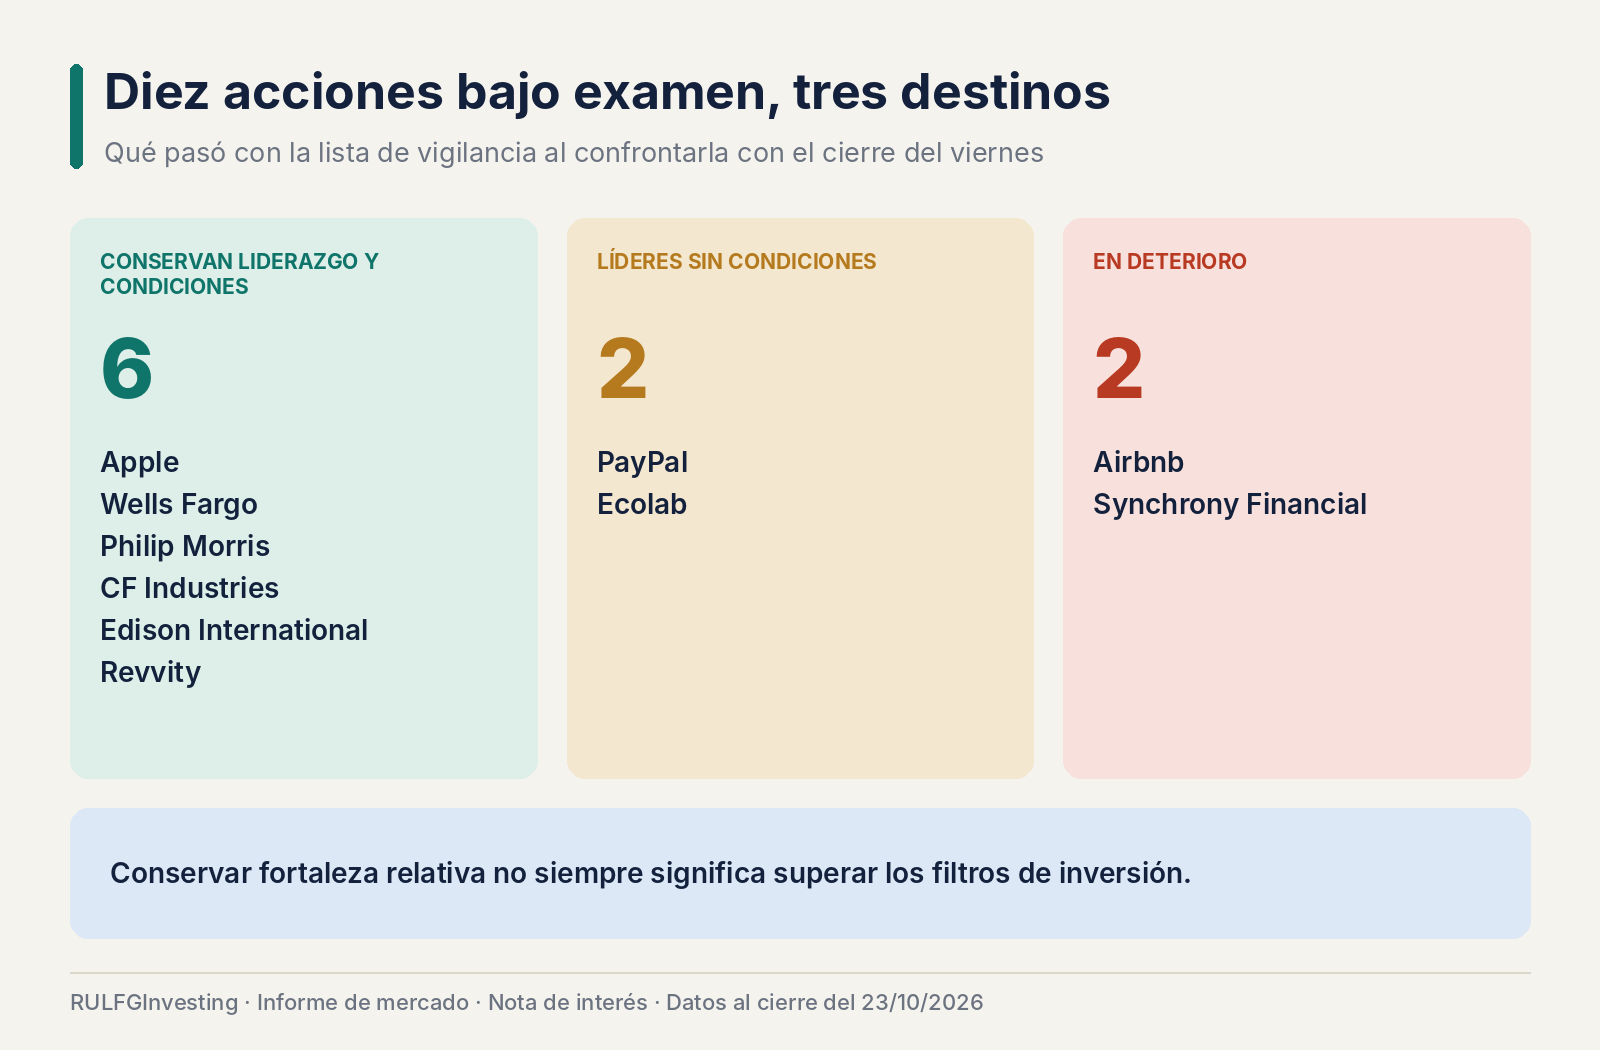
Apple resiste, Airbnb se debilita: el examen de diez acciones que estaban bajo vigilancia
26 oct 2026 · 06:41
El seguimiento de una lista de diez compañías ofrece una lección importante: conservar fortaleza relativa no siempre significa superar los filtros de inversión.
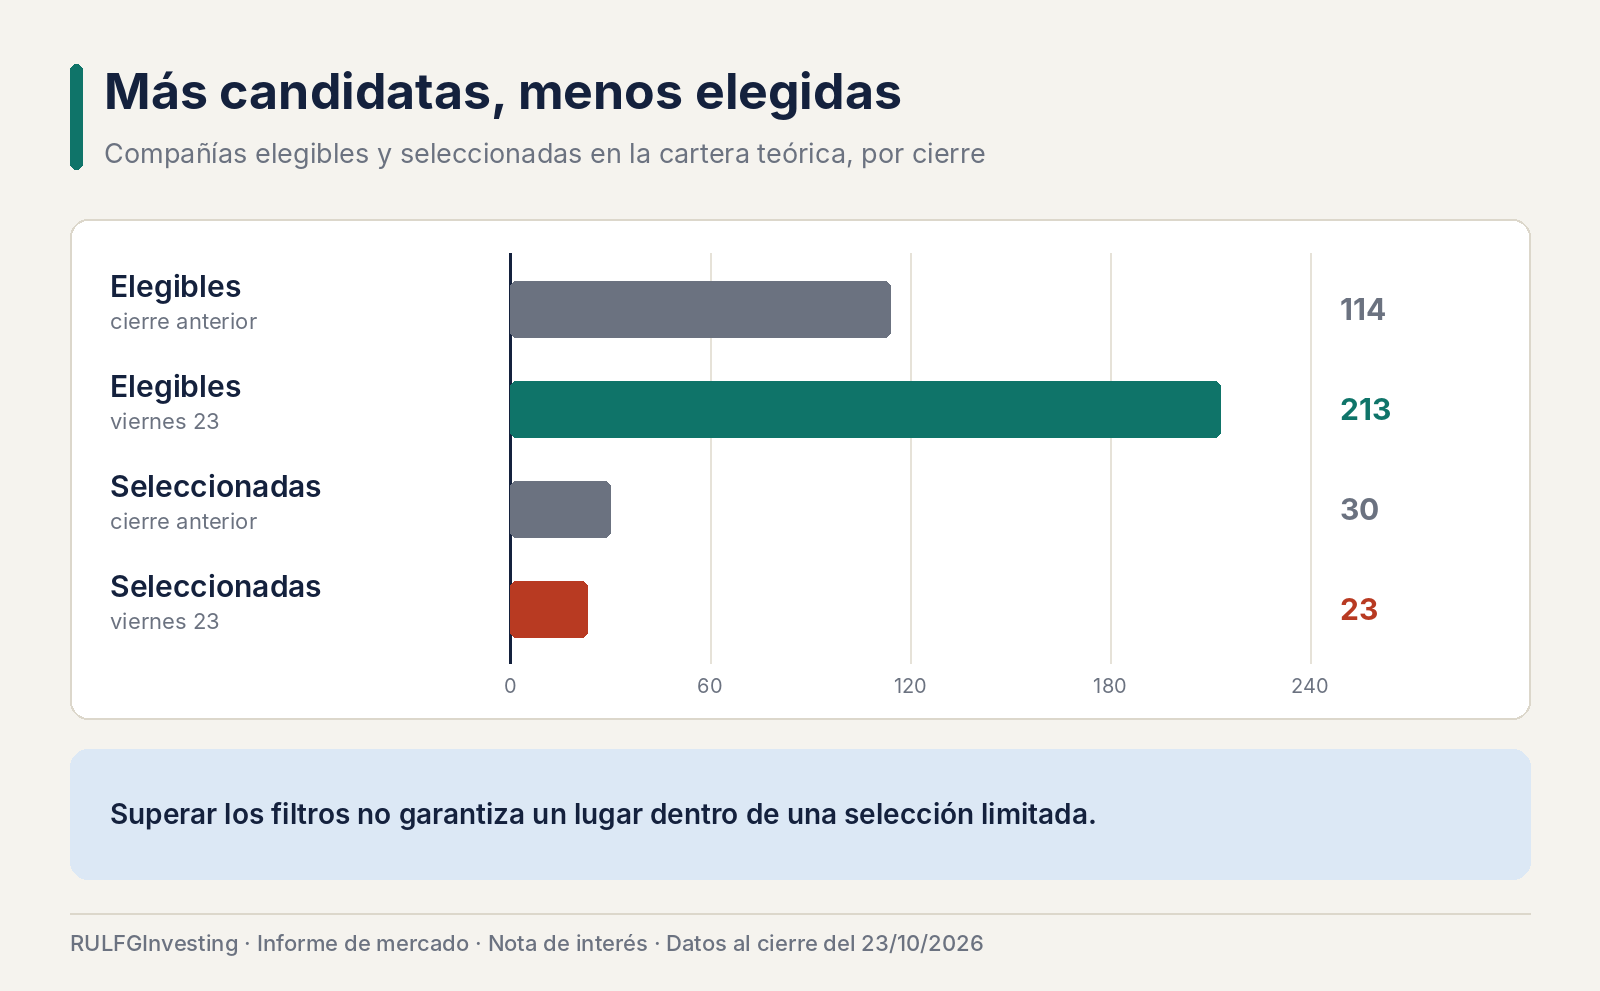
Más oportunidades, menos seleccionadas: la sorprendente paradoja de las 213 acciones elegibles
25 oct 2026 · 22:30
El número de compañías que cumplen los filtros técnicos casi se duplicó, pero la selección teórica redujo sus integrantes de 30 a 23. La diferencia revela cómo funciona una selección verdaderamente restrictiva.